
흥국화재해상보험(주)는 1948년 고려화재로 출범한 태광그룹 계열 손해보험사로, 최근 금리 인하 기대와 함께 보험주의 투자 매력이 부각되며 다시금 주목받고 있습니다. 특히 장기보험 중심의 사업구조와 낮은 PBR(주가순자산비율)이 투자자들의 관심을 끄는 주요 요인으로 분석됩니다. 디지털 보험서비스 확대와 업무 자동화 도입으로 운영 효율성도 높이고 있습니다. 이러한 배경 속에서 2026년 하반기 반등 가능성에 대한 기대감이 커지고 있습니다.
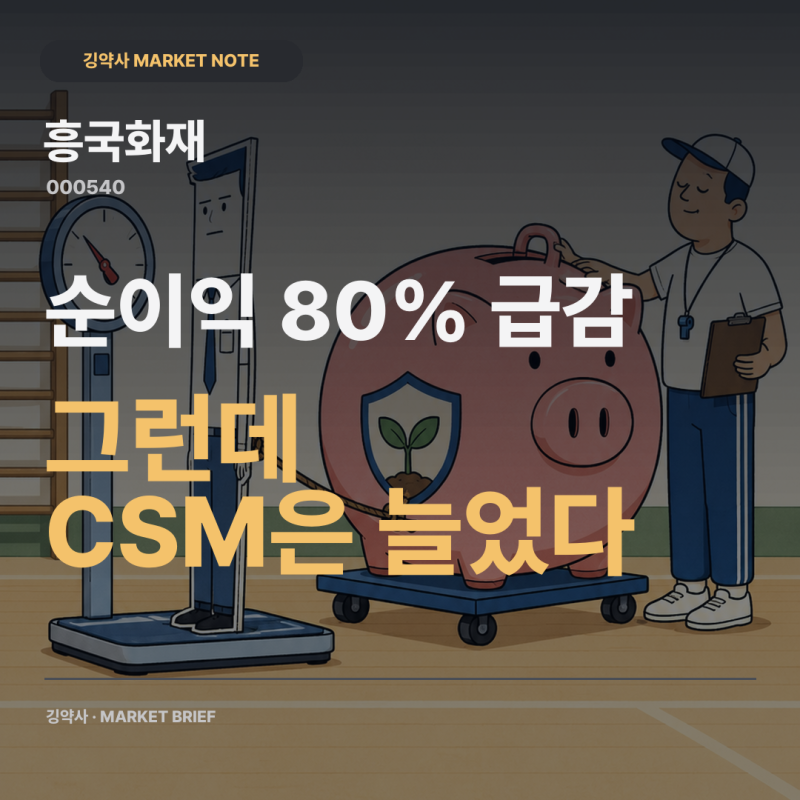
실제 블로그 후기들을 살펴보면, 흥국화재는 안정적인 보험영업과 장기보험 계약 확대, 손해율 관리 측면에서는 긍정적인 평가를 받습니다. 그러나 2026년 상반기 당기순이익이 전년 동기 대비 80.2% 감소한 262억원을 기록하며 투자손익 악화로 실적이 다소 흔들린 점은 투자 시 고려해야 할 부분입니다. 반면 미래 보험이익의 기반이 되는 계약서비스마진(CSM)은 3조 2,073억원으로 증가하여, 현재 이익 부진과 미래 이익 기반 증가 사이의 복합적인 상황을 보여주고 있습니다.
투자자들은 흥국화재의 주가 반등이 보험업종 전반의 강세에 따른 것인지, 아니면 개별 회사의 펀더멘털 개선에 기인한 것인지 면밀히 살펴볼 필요가 있습니다. CSM 증가가 실제 보험손익 회복으로 이어지는지 확인하는 것이 중요하며, 단순히 주가 상승만으로 실적 개선을 판단하기는 어렵습니다. 안정적인 설계사 조직과 높은 자본 대비 낮은 주가, 금리 변화에 따른 투자수익 개선 기대감 등 핵심 포인트를 종합적으로 고려하여 신중한 투자 결정을 내리는 것이 현명합니다.