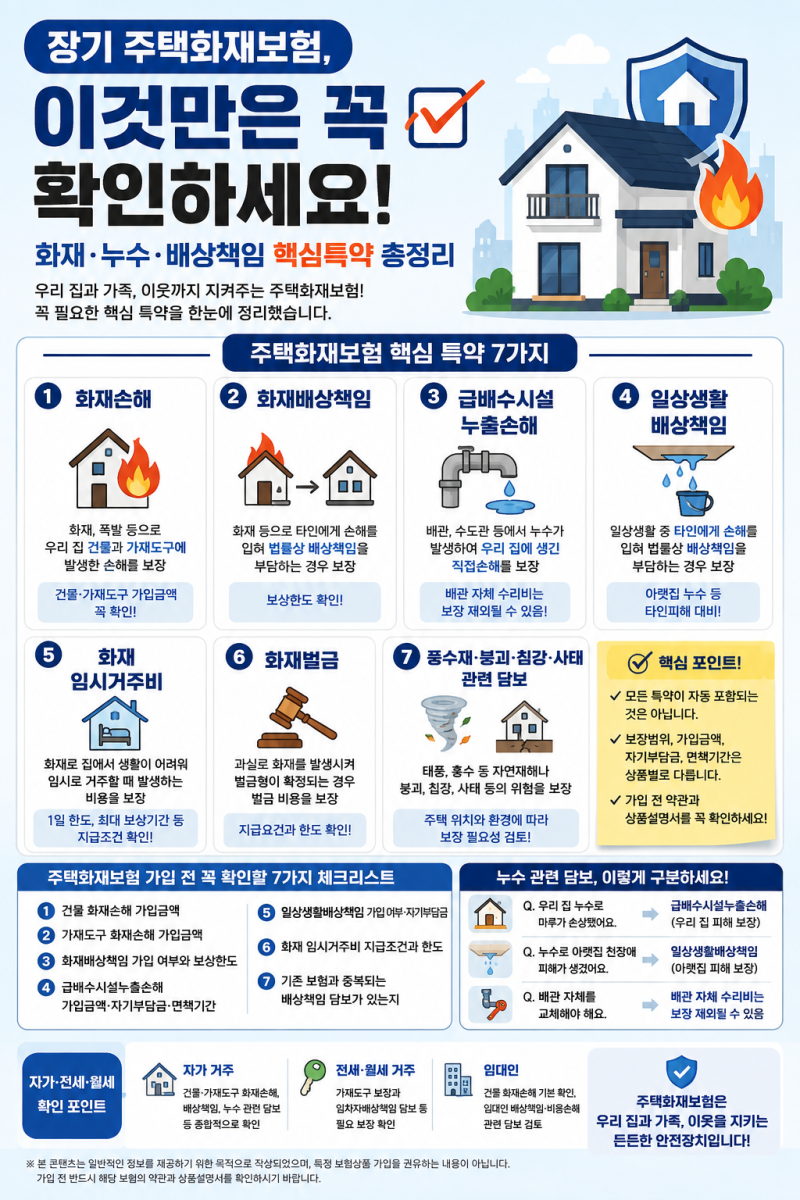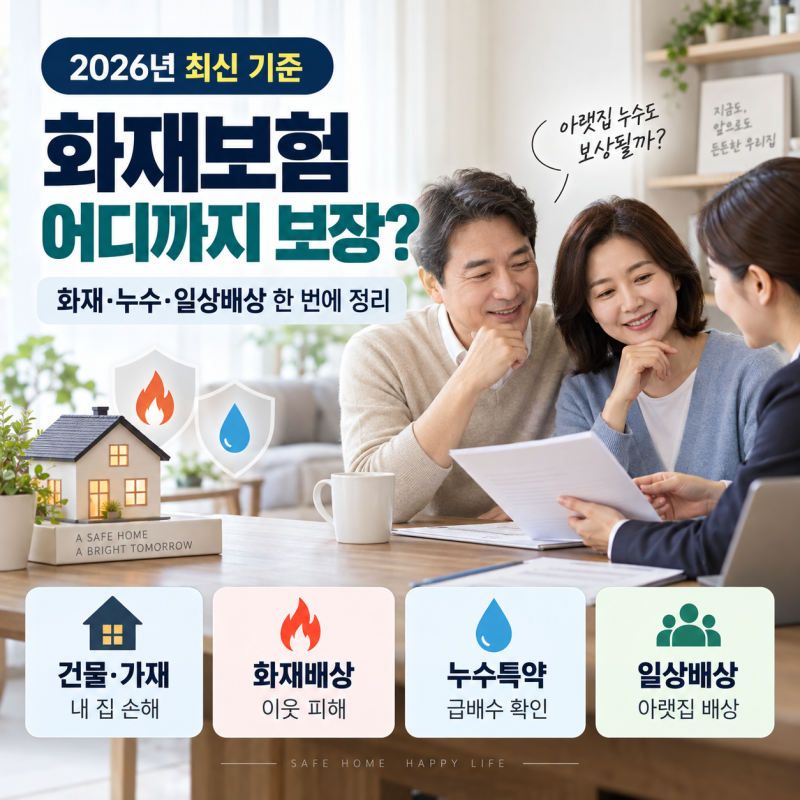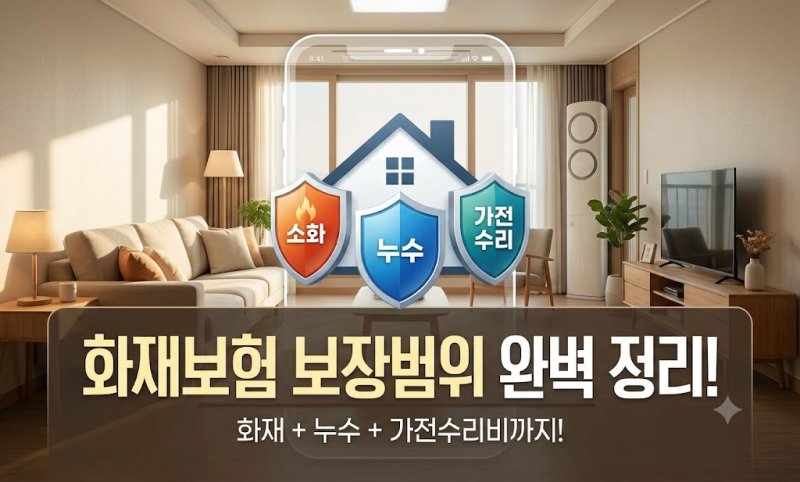
화재보험은 화재뿐만 아니라 특약 구성에 따라 누수손해, 아랫집 피해, 일상생활배상책임 등 다양한 사고를 보장할 수 있습니다.
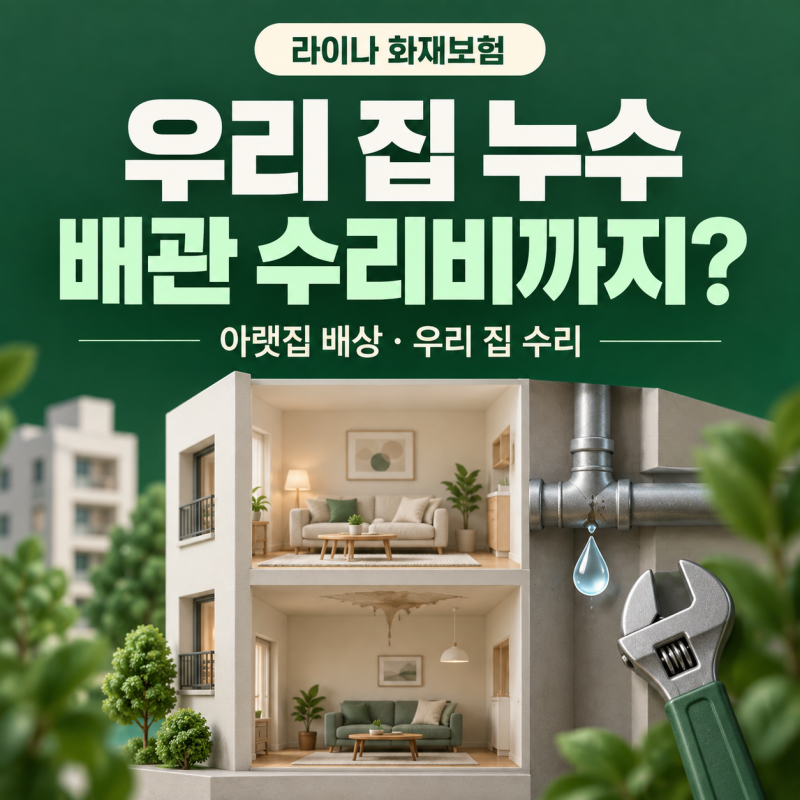
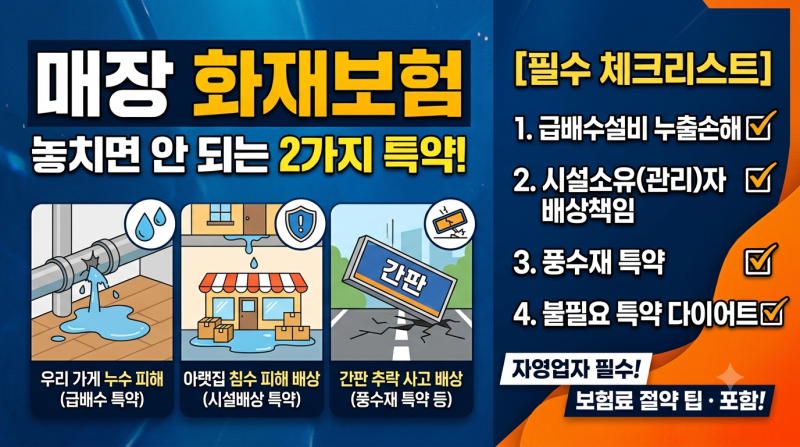
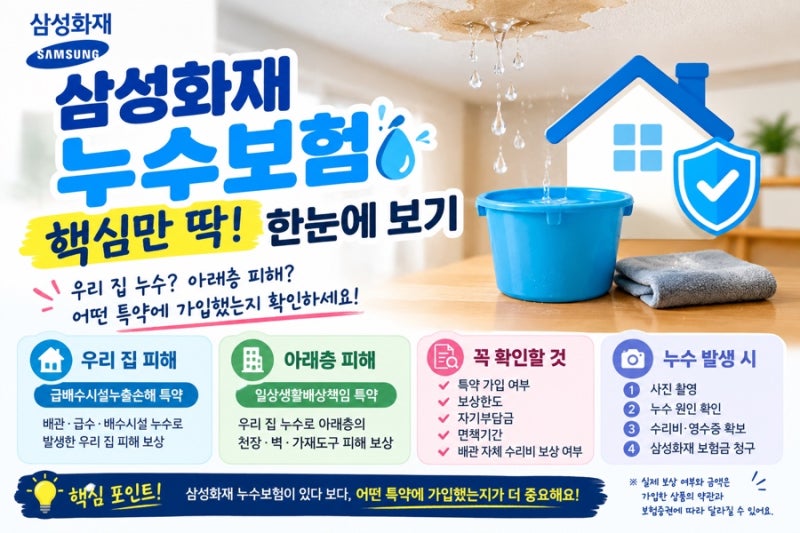
특히 누수 사고의 경우, 우리 집 배관에서 물이 새어 바닥이 망가진 경우와 아랫집에 피해를 준 경우 보장 담보가 다를 수 있어 주의가 필요합니다.
급배수시설 누출 손해 특약은 물이 새어 발생한 집의 손해를 보장하지만, 배관 자체의 수리비나 누수탐지, 철거 비용은 별도로 확인해야 합니다.
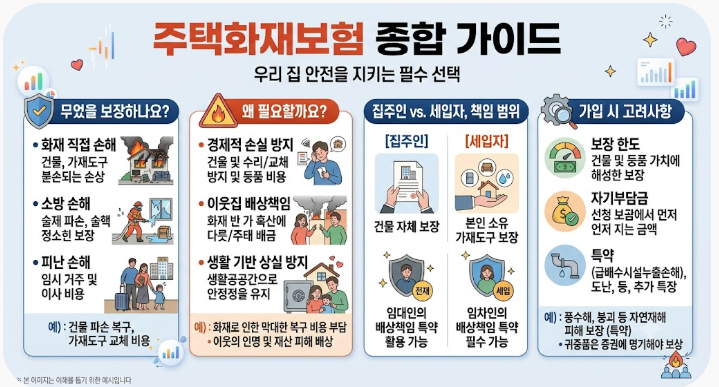
화재보험은 단순히 불이 났을 때만 보장하는 보험이라는 인식이 강하지만, 실제로는 다양한 특약을 통해 예상치 못한 사고에 대비할 수 있습니다.
특히 주택에서 빈번하게 발생하는 누수 사고는 화재보험의 중요한 보장 영역 중 하나로, 건물과 가재도구의 화재 손해 외에도 누수 손해, 아랫집 피해에 대한 배상책임, 임시거주비 등 폭넓은 보장을 추가할 수 있습니다.
하지만 화재보험의 이름만 보고 안심하기보다는, 어떤 특약이 구체적으로 포함되어 있는지 꼼꼼히 확인하는 것이 중요합니다. 누수 관련 특약 중 '급배수시설 누출 손해'는 우리 집 배관에서 물이 새어 바닥이나 벽지가 손상되었을 때 그 손해를 보장합니다.
그러나 많은 사람이 오해하는 부분이 있는데, 이 특약이 문제가 생긴 배관 자체의 수리비까지 모두 보장하는 것은 아니라는 점입니다.
실제 누수 사고가 발생하면 물이 새는 곳을 찾는 누수탐지 비용, 바닥이나 벽을 뜯어내는 철거 비용, 그리고 배관을 수리하거나 교체하는 비용 등 여러 부대 비용이 발생합니다. 따라서 단순히 누출 손해 특약만으로는 이러한 모든 비용을 충당하기 어려울 수 있습니다.
결론적으로 화재보험 가입 시에는 '화재보험 누수특약'이라는 큰 틀만 볼 것이 아니라, 누수탐지비, 철거비, 배관 수리비 등 실제 누수 사고 시 발생할 수 있는 모든 관련 비용을 보장하는지 세부 약관을 확인해야 합니다.
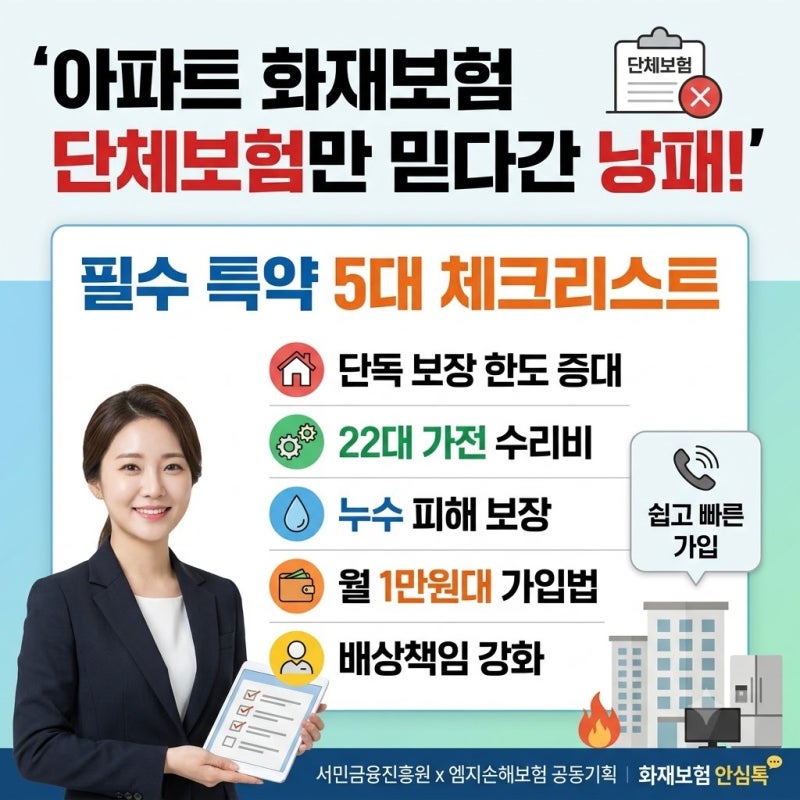
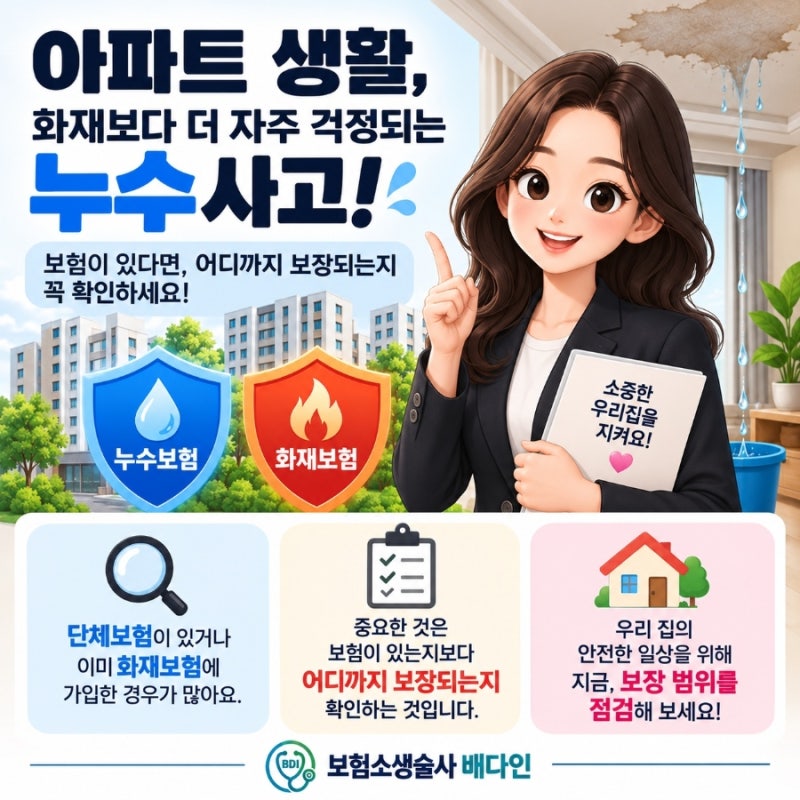
또한 아파트 단체 화재보험만으로는 세대별 가재도구나 누수, 일상생활배상책임 등 세부 담보가 부족할 수 있으므로, 개인 보험 가입 전 관리사무소에 단체보험의 보장 내역을 요청하여 중복 가입을 피하고 필요한 보장을 추가하는 현명한 접근이 필요합니다.
특히 누수 사고의 경우, 우리 집 배관에서 물이 새어 바닥이 망가진 경우와 아랫집에 피해를 준 경우 보장 담보가 다를 수 있어 주의가 필요합니다.
급배수시설 누출 손해 특약은 물이 새어 발생한 집의 손해를 보장하지만, 배관 자체의 수리비나 누수탐지, 철거 비용은 별도로 확인해야 합니다.
화재보험은 단순히 불이 났을 때만 보장하는 보험이라는 인식이 강하지만, 실제로는 다양한 특약을 통해 예상치 못한 사고에 대비할 수 있습니다.
특히 주택에서 빈번하게 발생하는 누수 사고는 화재보험의 중요한 보장 영역 중 하나로, 건물과 가재도구의 화재 손해 외에도 누수 손해, 아랫집 피해에 대한 배상책임, 임시거주비 등 폭넓은 보장을 추가할 수 있습니다.
하지만 화재보험의 이름만 보고 안심하기보다는, 어떤 특약이 구체적으로 포함되어 있는지 꼼꼼히 확인하는 것이 중요합니다. 누수 관련 특약 중 '급배수시설 누출 손해'는 우리 집 배관에서 물이 새어 바닥이나 벽지가 손상되었을 때 그 손해를 보장합니다.
그러나 많은 사람이 오해하는 부분이 있는데, 이 특약이 문제가 생긴 배관 자체의 수리비까지 모두 보장하는 것은 아니라는 점입니다.
실제 누수 사고가 발생하면 물이 새는 곳을 찾는 누수탐지 비용, 바닥이나 벽을 뜯어내는 철거 비용, 그리고 배관을 수리하거나 교체하는 비용 등 여러 부대 비용이 발생합니다. 따라서 단순히 누출 손해 특약만으로는 이러한 모든 비용을 충당하기 어려울 수 있습니다.
결론적으로 화재보험 가입 시에는 '화재보험 누수특약'이라는 큰 틀만 볼 것이 아니라, 누수탐지비, 철거비, 배관 수리비 등 실제 누수 사고 시 발생할 수 있는 모든 관련 비용을 보장하는지 세부 약관을 확인해야 합니다.
또한 아파트 단체 화재보험만으로는 세대별 가재도구나 누수, 일상생활배상책임 등 세부 담보가 부족할 수 있으므로, 개인 보험 가입 전 관리사무소에 단체보험의 보장 내역을 요청하여 중복 가입을 피하고 필요한 보장을 추가하는 현명한 접근이 필요합니다.