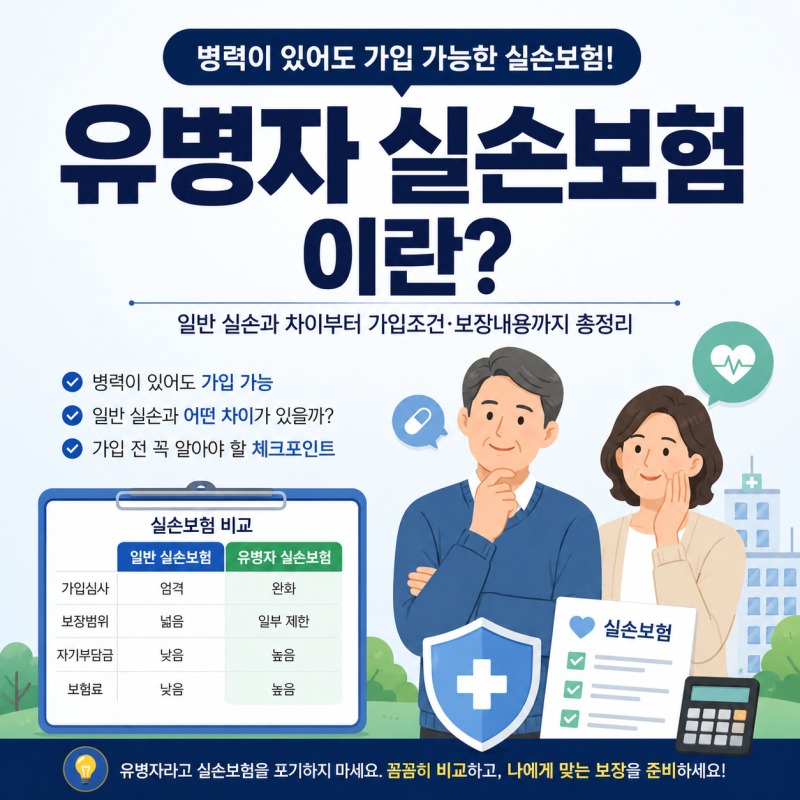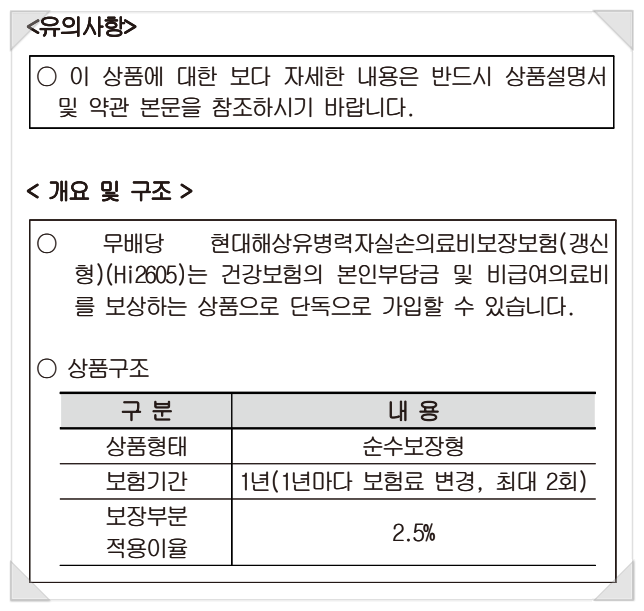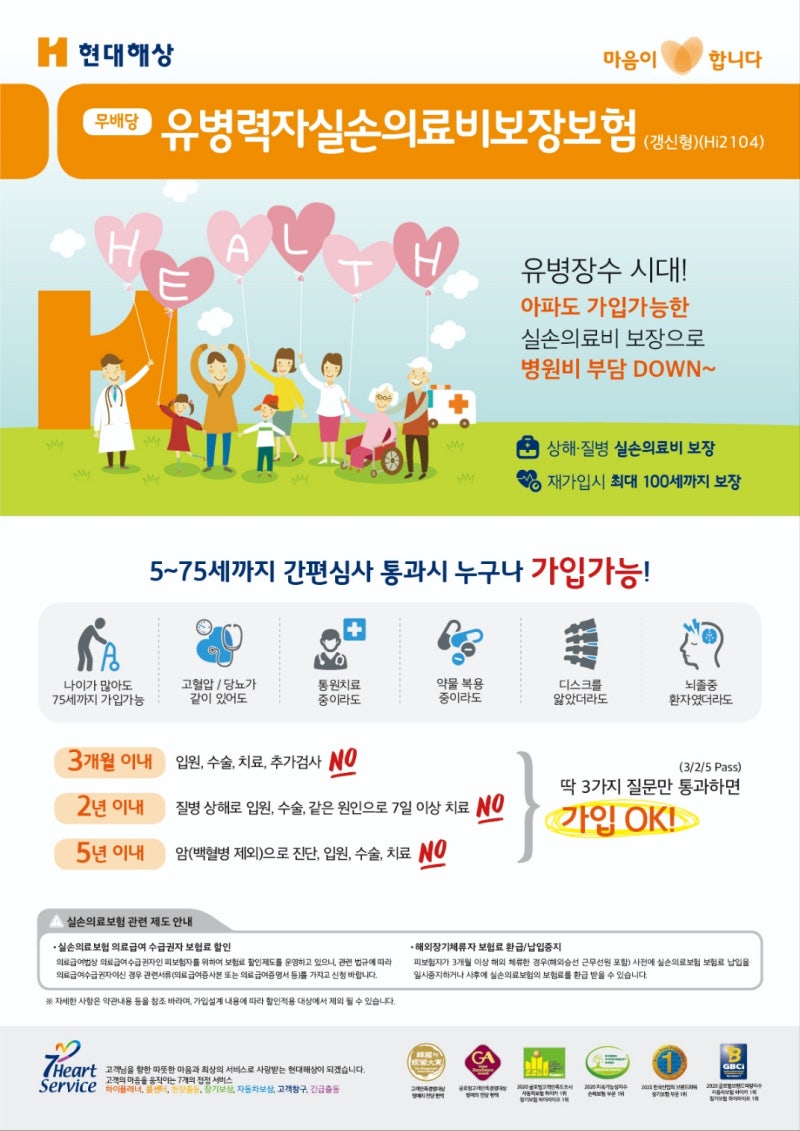
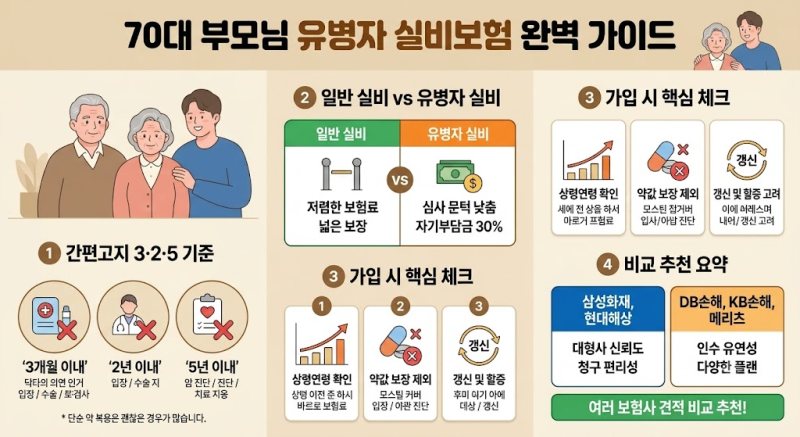
현대해상 유병자 실비보험은 기존 질병 이력이 있는 분들도 의료비 보장을 받을 수 있도록 설계된 상품입니다. 고령화 사회로 접어들면서 만성질환을 앓는 유병자 인구가 증가함에 따라, 일반 실비보험 가입이 어려운 분들에게 필수적인 대안으로 주목받고 있습니다.
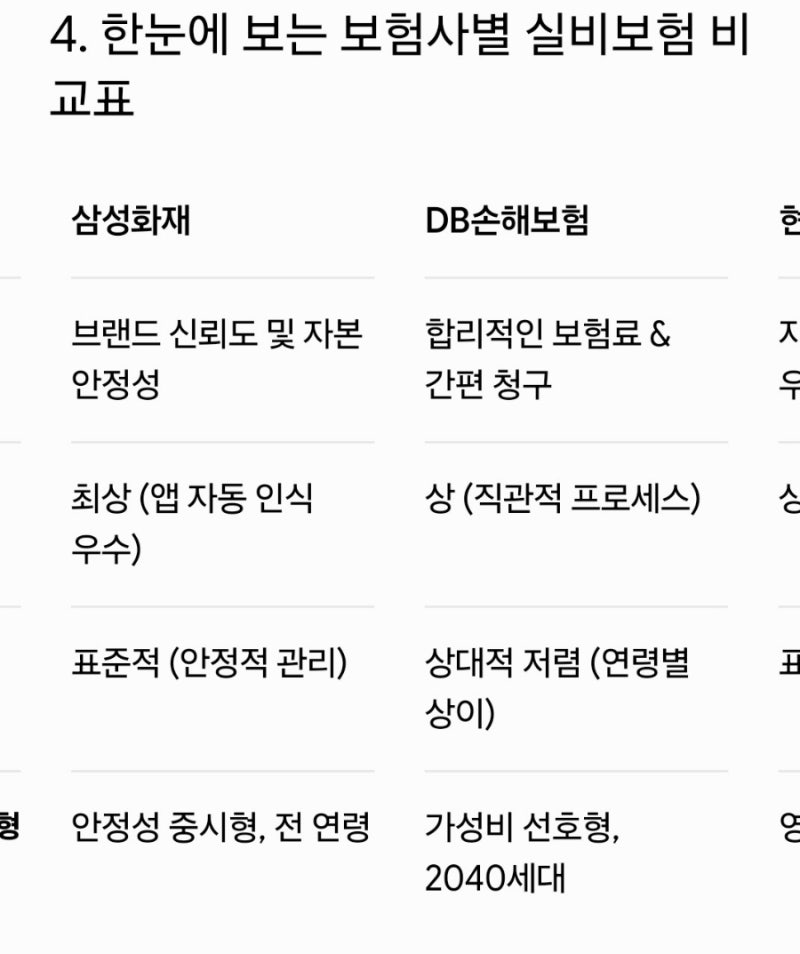
4세대 실손의료보험의 표준화된 보장 내용 속에서도 각 보험사별 손해율과 운영 방식에 따라 보험료 및 가입 조건에 차이가 발생하여 비교의 중요성이 커지고 있습니다. 실제 가입자들은 현대해상 유병자 실비보험을 통해 의료비 부담을 덜 수 있다는 점을 큰 장점으로 꼽습니다.
그러나 특정 질환 할증 적용이나 연령 증가에 따른 보험료 인상 폭에 대한 불만도 존재합니다.
특히 고지혈증 등 만성질환을 가진 가입자의 경우, 2년 만에 보험료가 47%까지 급등하는 사례가 보고되는 등, 유병자 실비보험의 갱신 시 보험료 변동성에 대한 면밀한 이해가 필요합니다.
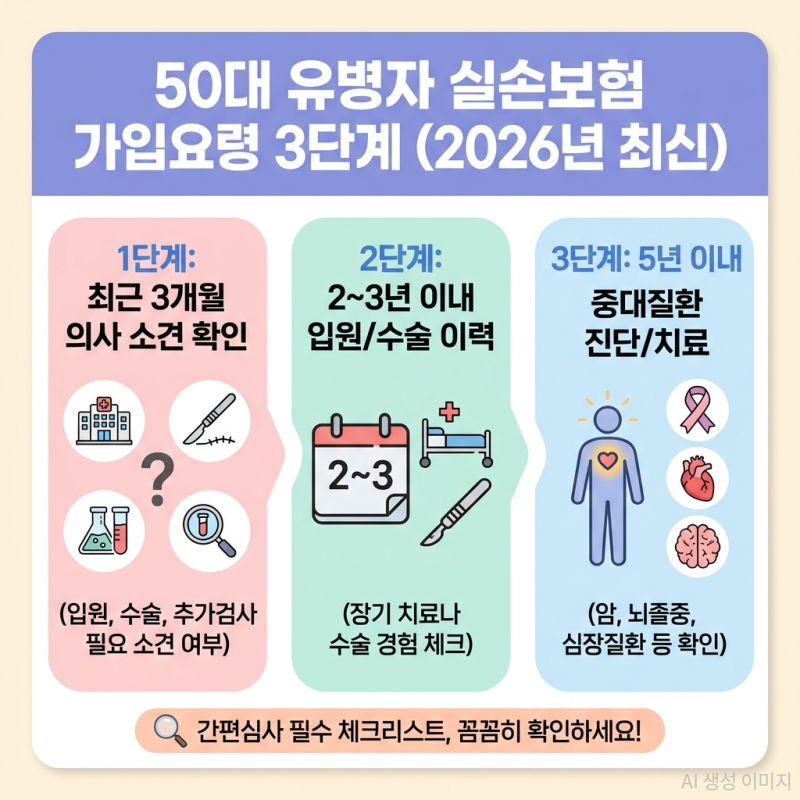
유병자 실비보험 선택 시에는 간편고지 심사 기준과 비급여 특약 포함 여부, 장기적인 보험료 인상률 추이를 꼼꼼히 확인해야 합니다.
4세대 실손보험의 비급여 차등제와 5년 재가입 주기 등 주요 특징을 숙지하고, 여러 보험사의 상품을 비교하여 자신에게 가장 유리한 조건을 찾는 것이 중요합니다.
병력 유무에 따라 일반 실손과 유병자 실손 중 어떤 상품이 더 합리적인지 전문가와 상담하는 것도 현명한 방법입니다.
4세대 실손의료보험의 표준화된 보장 내용 속에서도 각 보험사별 손해율과 운영 방식에 따라 보험료 및 가입 조건에 차이가 발생하여 비교의 중요성이 커지고 있습니다. 실제 가입자들은 현대해상 유병자 실비보험을 통해 의료비 부담을 덜 수 있다는 점을 큰 장점으로 꼽습니다.
그러나 특정 질환 할증 적용이나 연령 증가에 따른 보험료 인상 폭에 대한 불만도 존재합니다.
특히 고지혈증 등 만성질환을 가진 가입자의 경우, 2년 만에 보험료가 47%까지 급등하는 사례가 보고되는 등, 유병자 실비보험의 갱신 시 보험료 변동성에 대한 면밀한 이해가 필요합니다.
유병자 실비보험 선택 시에는 간편고지 심사 기준과 비급여 특약 포함 여부, 장기적인 보험료 인상률 추이를 꼼꼼히 확인해야 합니다.
4세대 실손보험의 비급여 차등제와 5년 재가입 주기 등 주요 특징을 숙지하고, 여러 보험사의 상품을 비교하여 자신에게 가장 유리한 조건을 찾는 것이 중요합니다.
병력 유무에 따라 일반 실손과 유병자 실손 중 어떤 상품이 더 합리적인지 전문가와 상담하는 것도 현명한 방법입니다.