
한방병원 입원 시 실손의료보험 적용 여부는 많은 분들이 궁금해하는 핵심 사안입니다. 암 치료 후 요양 등 특정 목적으로 한방병원을 찾는 경우가 늘면서, 입원 비용에 대한 실비 보장 기대가 커지고 있습니다.
하지만 실제로는 가입 시기에 따른 실손보험 세대별 조건과 비급여 특약 유무에 따라 보장 범위가 크게 달라지는 복잡성을 가지고 있습니다.
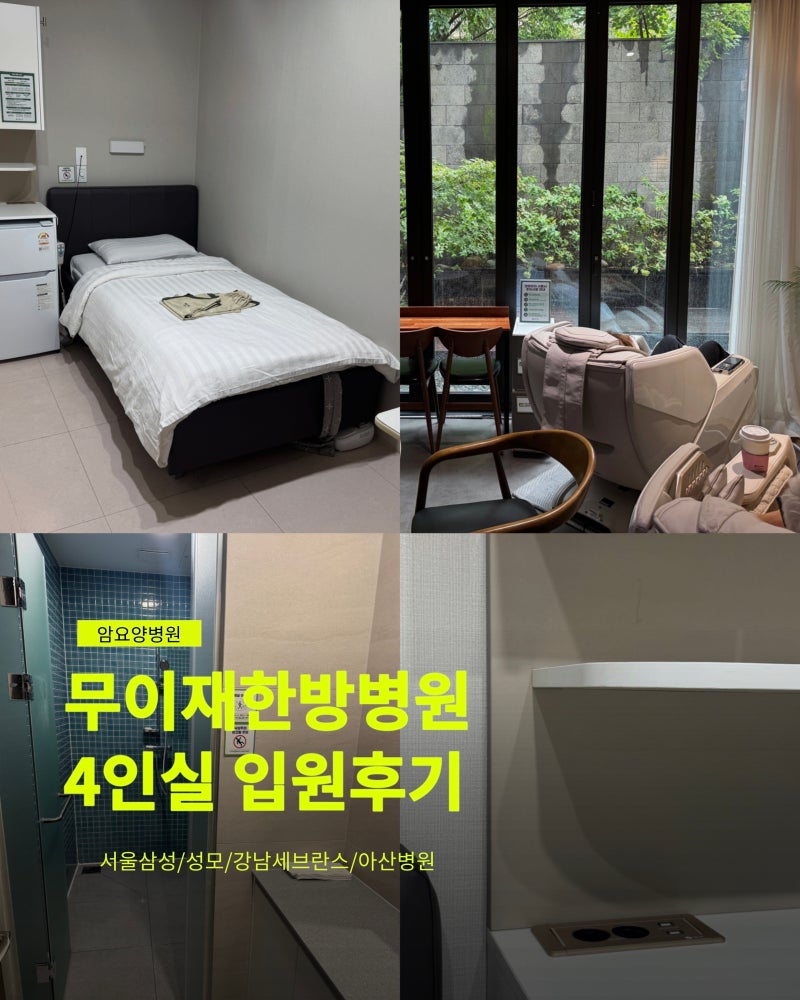
실제 블로그 후기들을 살펴보면, 한방병원 입원비가 예상보다 높고 실비 보장률이 기대에 미치지 못하는 경우가 많다는 반응이 지배적입니다.
특히 면역주사, 도수치료 등 비급여 항목의 비중이 커서, 15일 입원에 570만원이 발생했으나 실비로 절반 정도만 보상받았다는 사례도 보고되었습니다. 이는 건강보험 적용 범위가 제한적이며, 실손보험 세대별 본인 부담률 차이 때문입니다.
한방병원 입원 전에는 반드시 본인이 가입한 실손보험의 세대와 약관을 면밀히 확인해야 합니다. 특히 2026년 도입된 5세대 실손보험의 경우 비급여 항목의 본인 부담률이 높아지거나 보장 대상에서 제외되는 경우가 있어 더욱 주의가 필요합니다.
진료비 영수증 외에 항목별 코드가 명시된 진료비 세부내역서를 준비하여 보장 가능 여부를 사전에 문의하는 것이 현명한 선택입니다.
하지만 실제로는 가입 시기에 따른 실손보험 세대별 조건과 비급여 특약 유무에 따라 보장 범위가 크게 달라지는 복잡성을 가지고 있습니다.
실제 블로그 후기들을 살펴보면, 한방병원 입원비가 예상보다 높고 실비 보장률이 기대에 미치지 못하는 경우가 많다는 반응이 지배적입니다.
특히 면역주사, 도수치료 등 비급여 항목의 비중이 커서, 15일 입원에 570만원이 발생했으나 실비로 절반 정도만 보상받았다는 사례도 보고되었습니다. 이는 건강보험 적용 범위가 제한적이며, 실손보험 세대별 본인 부담률 차이 때문입니다.
한방병원 입원 전에는 반드시 본인이 가입한 실손보험의 세대와 약관을 면밀히 확인해야 합니다. 특히 2026년 도입된 5세대 실손보험의 경우 비급여 항목의 본인 부담률이 높아지거나 보장 대상에서 제외되는 경우가 있어 더욱 주의가 필요합니다.
진료비 영수증 외에 항목별 코드가 명시된 진료비 세부내역서를 준비하여 보장 가능 여부를 사전에 문의하는 것이 현명한 선택입니다.