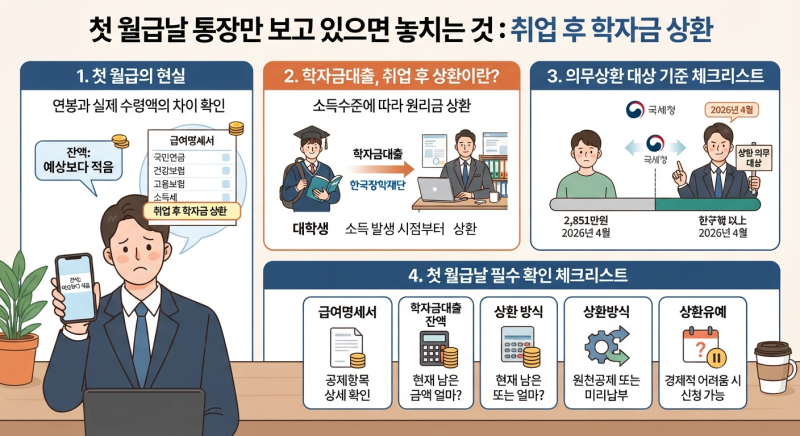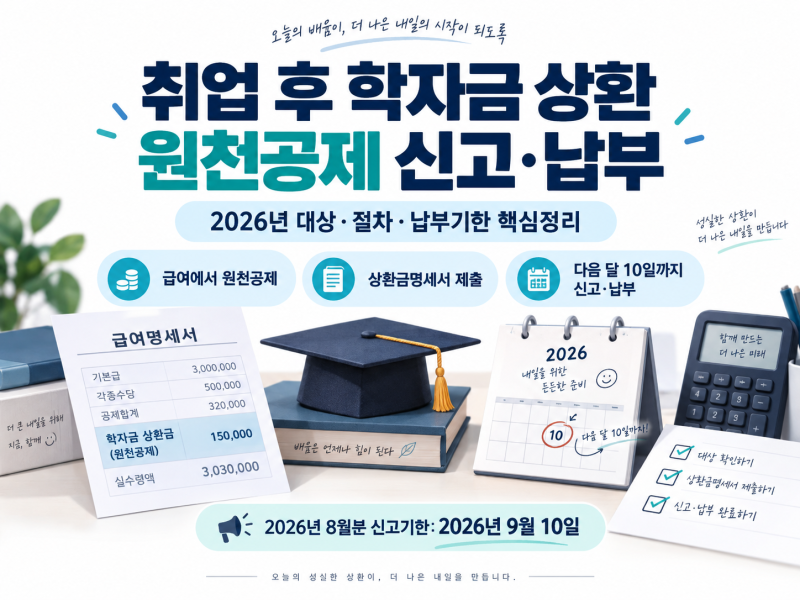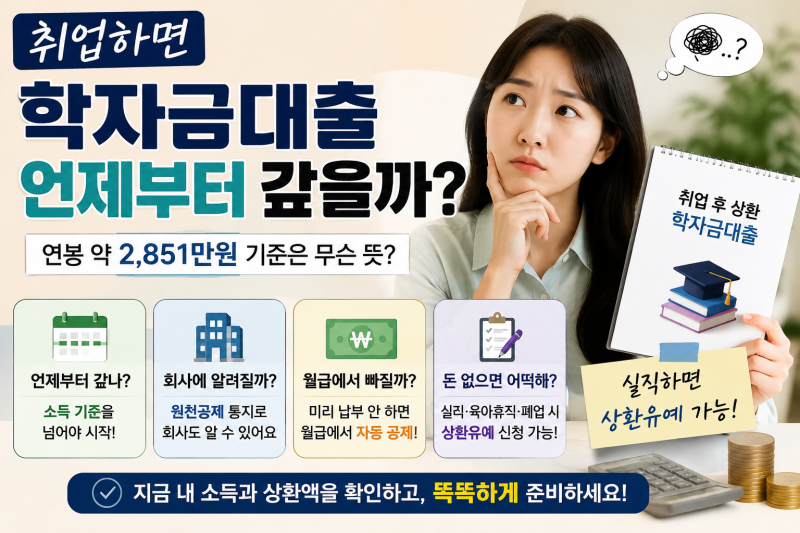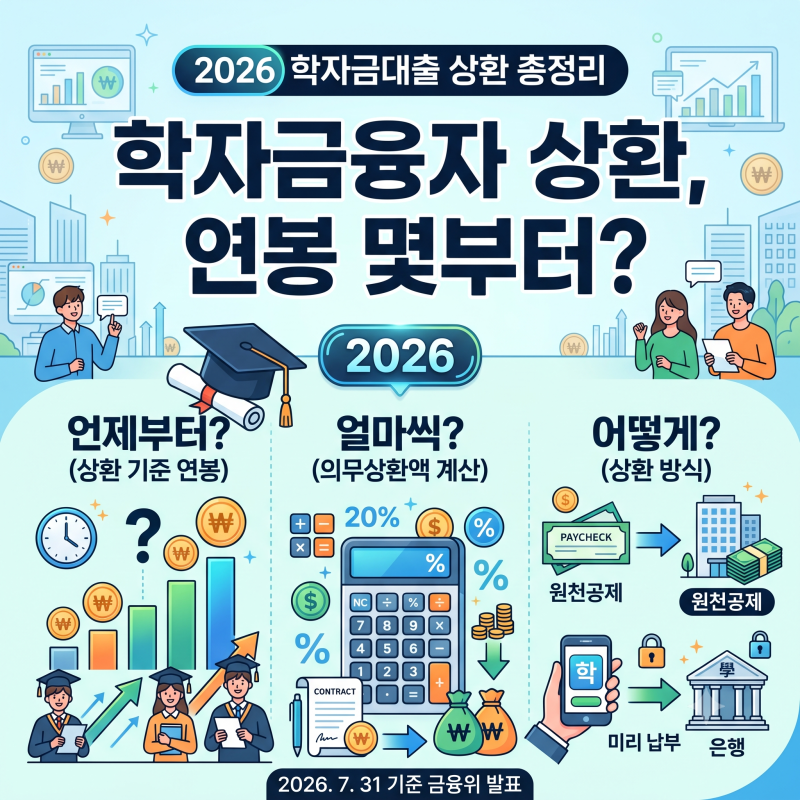
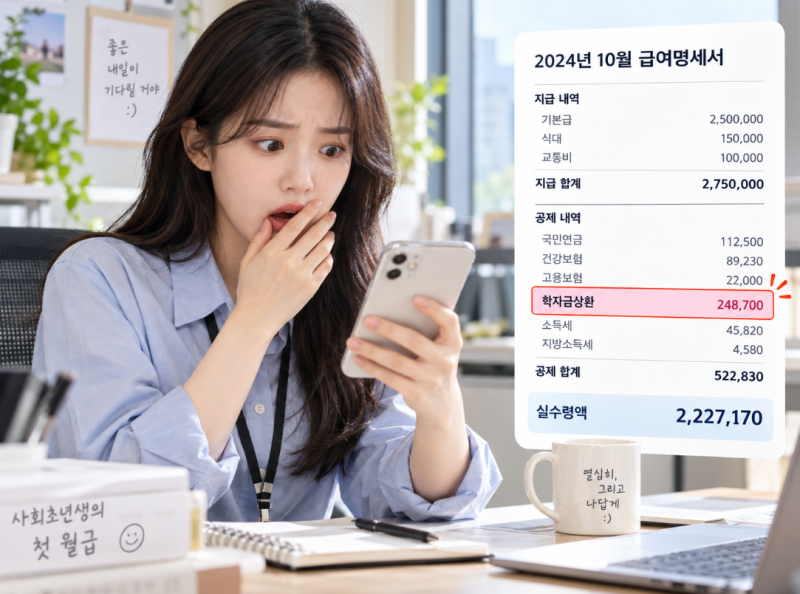


학자금대출 소득공제는 취업 후 상환 학자금대출(ICL) 이용자들이 일정 소득 기준을 초과할 경우 의무적으로 상환해야 하는 제도를 의미합니다. 2026년에 통지된 2025년 귀속분 기준으로 상환기준소득은 1,898만원이며, 총급여로 환산하면 약 2,851만원 수준입니다. 이 기준을 넘어서면 초과 소득의 일정 비율(대학생 20%, 대학원생 25%)이 의무상환액으로 책정됩니다. 많은 취업자들이 첫 월급에서 학자금대출이 공제되는 것을 보고 당황하지만, 이는 소득 기준을 충족했을 때 발생하는 자연스러운 과정입니다.
블로거들은 학자금대출 상환 방식에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 취업했다고 바로 대출을 갚는 것이 아니며, 소득이 상환기준을 넘어야 의무상환이 발생한다는 점을 강조합니다. 반면, 다른 블로거들은 월급에서 원천공제되는 방식 외에 미리 납부하는 방식도 선택할 수 있음을 안내하며, 개인의 재정 상황에 맞는 상환 전략을 세울 것을 권장합니다. 특히, 한국장학재단에 자발적으로 상환한 금액이 있다면 의무상환액에서 차감될 수 있다는 점도 중요한 정보로 다루어지고 있습니다.
학자금대출 이자 부담을 줄이는 꿀팁으로는 중도상환수수료가 없으므로 여윳돈이 생길 때마다 상환하는 방법이 있습니다. 또한, 연말정산 시 소득공제 혜택을 챙기는 것도 중요합니다. 본인의 의무상환액은 국세청 취업 후 학자금 상환 누리집에서 통지내역 조회를 통해 확인할 수 있으며, 급여명세서의 공제액뿐만 아니라 전체 의무상환액과 이미 납부한 금액을 함께 확인하는 것이 현명한 상환 관리에 도움이 됩니다.