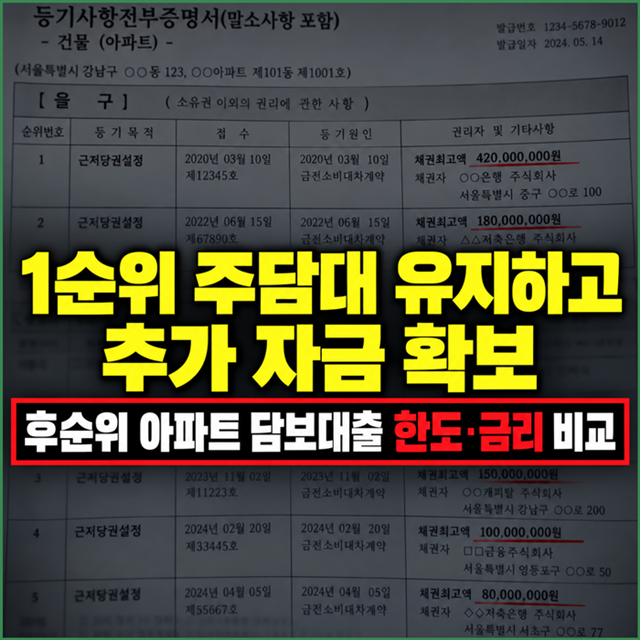


하나은행을 포함한 1금융권 주택담보대출은 3~4%대 고정금리로 인기가 높지만, DSR 규제나 소액임차보증금 차감으로 인해 필요한 자금이 부족한 경우가 발생하고 있습니다. 이때 기존의 저금리 1순위 대출을 해지하고 금리가 높은 다른 금융사로 갈아탈 경우 금융 비용 손실이 커질 수 있어 주의가 필요합니다. 따라서 기존 1순위 대출을 유지하면서 부족한 금액만 2순위 후순위 담보대출로 조달하는 방식이 주목받고 있습니다.
실제 블로그 분석에 따르면, 1순위 저금리 대출을 유지하고 후순위 대출을 결합하면 전체 대출금에 대한 가중평균금리를 낮춰 연간 이자 지출을 크게 줄일 수 있습니다. 또한, 기존 대출 해지에 따른 중도상환수수료나 근저당권 말소 비용 발생을 방지할 수 있는 장점이 있습니다. 후순위 대출은 2금융권에서 DSR 50%가 적용되며, 사업자금 대출 시 개인 DSR 규제에서 제외될 수 있어 한도 확보에 유리합니다.
후순위 담보대출 한도는 시세에서 대출 잔액을 뺀 금액이 아닌 등기부상 채권최고액을 기준으로 차감되므로, 이 점을 정확히 이해하고 계획하는 것이 중요합니다. 1순위 은행의 대출 원금을 일부 상환했다면 채권최고액 감액등기를 통해 후순위 대출 가능 금액을 증액할 수 있습니다. 대출 실행 전에는 반드시 하나은행 및 한국주택금융공사 공식 채널에서 최신 금리와 조건을 확인하는 것이 현명합니다.