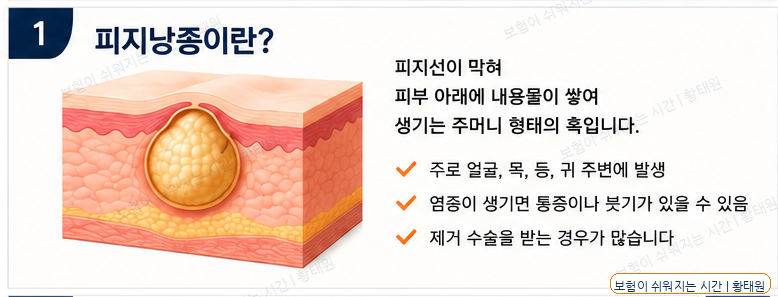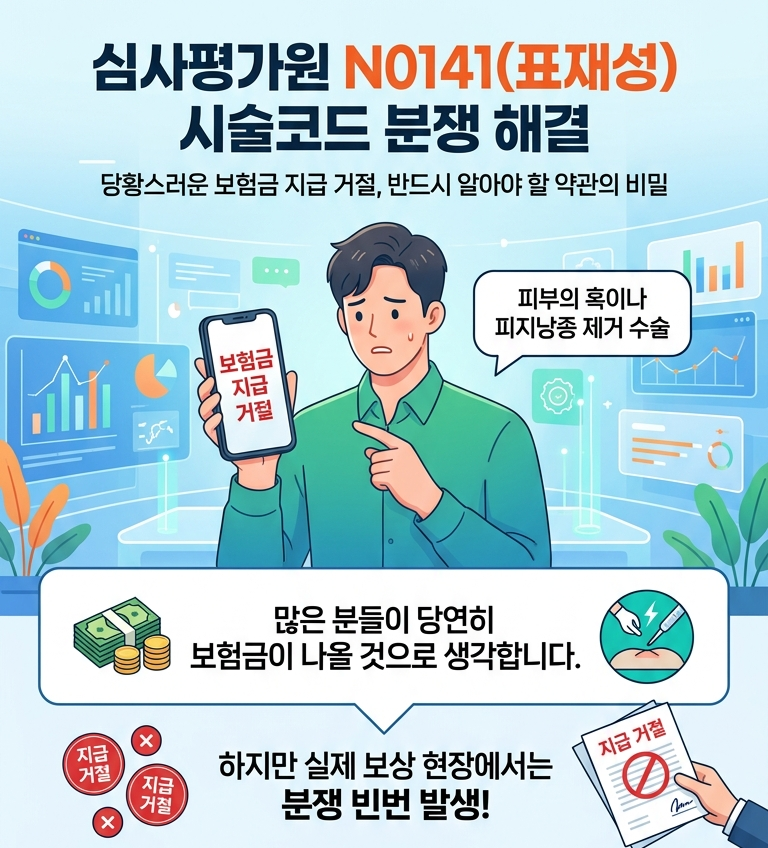
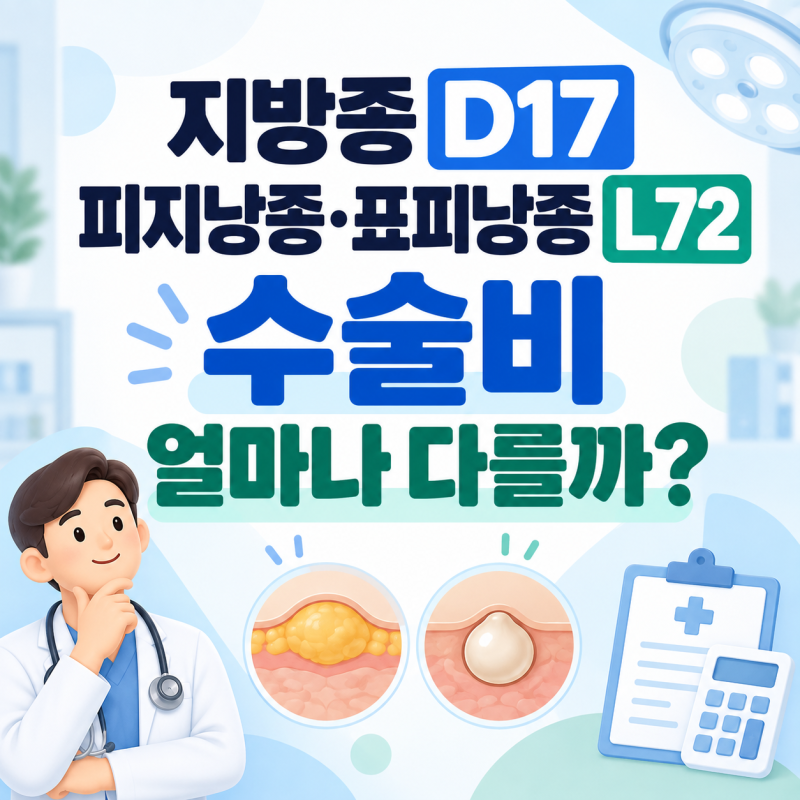
피지낭종 수술비 보험금 청구 시 질병코드(D17, L72)만으로 지급 여부를 판단하기는 어렵습니다. 실제 받은 의료 처치와 가입한 보험 특약의 수술 정의를 확인하는 것이 중요합니다.
간단한 시술이나 짧은 수술이라도 절개 및 제거술이었다면 질병수술비 지급 대상이 될 수 있으니 약관을 검토해야 합니다. 피지낭종 제거 수술 후 보험금 청구에 대해 많은 분들이 궁금해합니다.
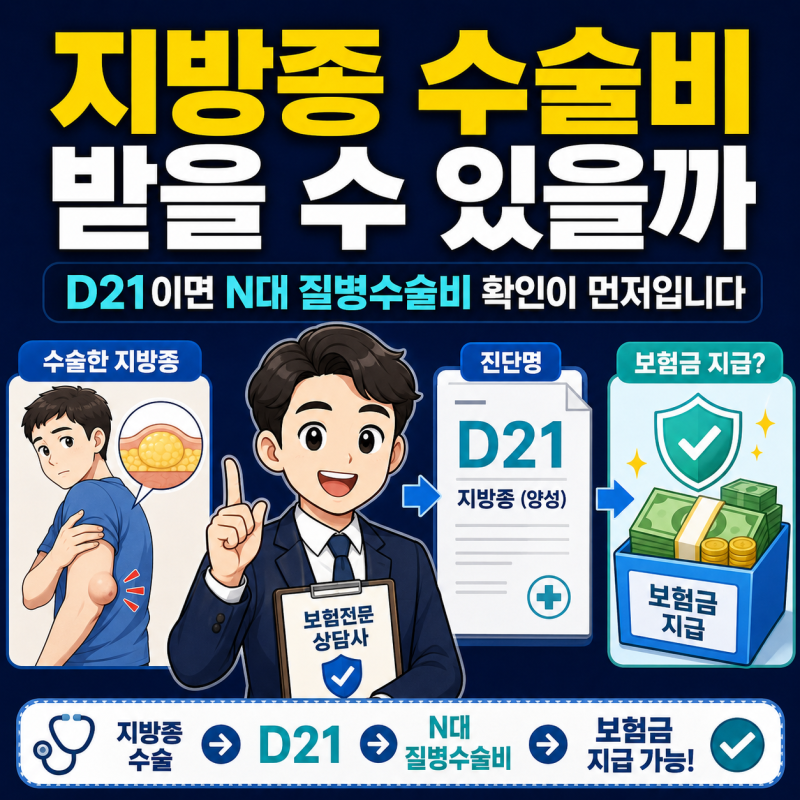
단순히 진단코드만으로 보험금 지급 여부를 판단하는 것은 오해를 불러일으킬 수 있습니다. 지방종(D17)과 피지낭종(L72)은 질병코드가 다르지만, 코드만으로 수술비 지급이 결정되는 것은 아닙니다.
보험금 지급의 핵심은 최종 진단코드뿐만 아니라 실제로 어떤 의료 처치를 받았는지, 그리고 가입한 보험 상품의 수술비 특약 약관에서 해당 수술을 어떻게 정의하고 있는가에 달려있습니다.
예를 들어, 피부를 절개하여 낭종이나 종양을 제거하는 '절제술' 또는 '적출술'을 받았다면, 비록 수술 시간이 짧고 간단하게 느껴졌더라도 질병수술비 지급 대상이 될 가능성이 큽니다.
일반 질병수술비, 종수술비, 특정 질병수술비 등 가입한 특약 종류에 따라 지급 기준과 금액이 달라질 수 있으므로, 자신의 보험 증권을 꼼꼼히 확인해야 합니다.
따라서 피지낭종 수술 후 보험금 청구를 고려한다면, 병원에서 받은 진료기록, 수술확인서, 진료비 영수증 등 관련 서류를 철저히 준비하고 가입한 보험 약관을 면밀히 검토하는 것이 중요합니다.
간단한 시술로 여겨 보험금 청구를 놓치는 경우가 많으니, 전문가의 도움을 받아 숨겨진 보험금을 찾아보는 것도 현명한 방법입니다.
간단한 시술이나 짧은 수술이라도 절개 및 제거술이었다면 질병수술비 지급 대상이 될 수 있으니 약관을 검토해야 합니다. 피지낭종 제거 수술 후 보험금 청구에 대해 많은 분들이 궁금해합니다.
단순히 진단코드만으로 보험금 지급 여부를 판단하는 것은 오해를 불러일으킬 수 있습니다. 지방종(D17)과 피지낭종(L72)은 질병코드가 다르지만, 코드만으로 수술비 지급이 결정되는 것은 아닙니다.
보험금 지급의 핵심은 최종 진단코드뿐만 아니라 실제로 어떤 의료 처치를 받았는지, 그리고 가입한 보험 상품의 수술비 특약 약관에서 해당 수술을 어떻게 정의하고 있는가에 달려있습니다.
예를 들어, 피부를 절개하여 낭종이나 종양을 제거하는 '절제술' 또는 '적출술'을 받았다면, 비록 수술 시간이 짧고 간단하게 느껴졌더라도 질병수술비 지급 대상이 될 가능성이 큽니다.
일반 질병수술비, 종수술비, 특정 질병수술비 등 가입한 특약 종류에 따라 지급 기준과 금액이 달라질 수 있으므로, 자신의 보험 증권을 꼼꼼히 확인해야 합니다.
따라서 피지낭종 수술 후 보험금 청구를 고려한다면, 병원에서 받은 진료기록, 수술확인서, 진료비 영수증 등 관련 서류를 철저히 준비하고 가입한 보험 약관을 면밀히 검토하는 것이 중요합니다.
간단한 시술로 여겨 보험금 청구를 놓치는 경우가 많으니, 전문가의 도움을 받아 숨겨진 보험금을 찾아보는 것도 현명한 방법입니다.