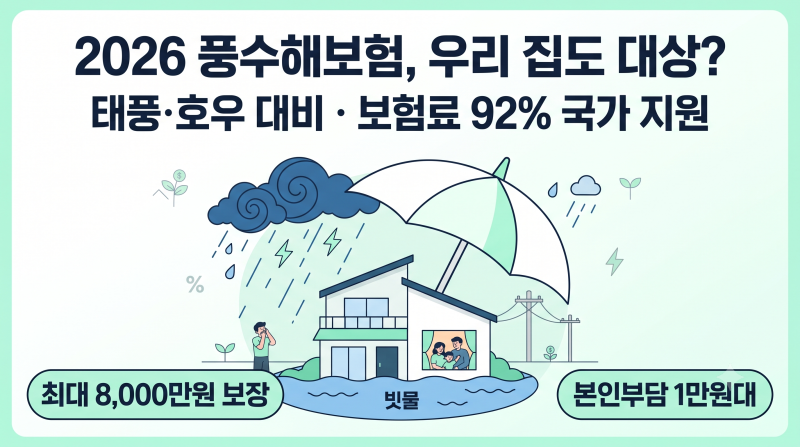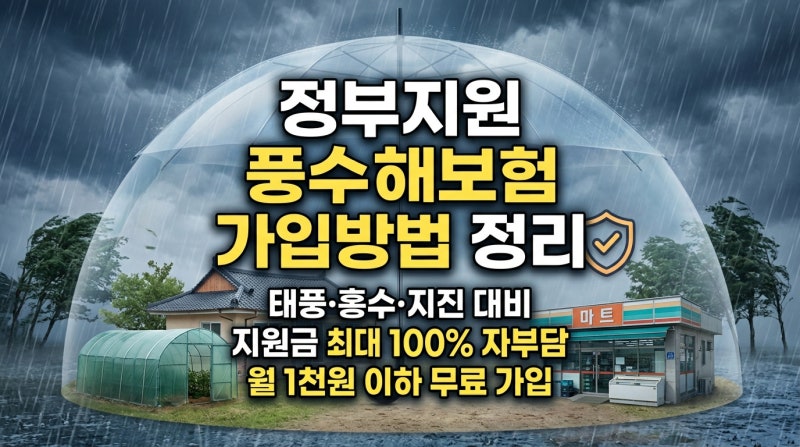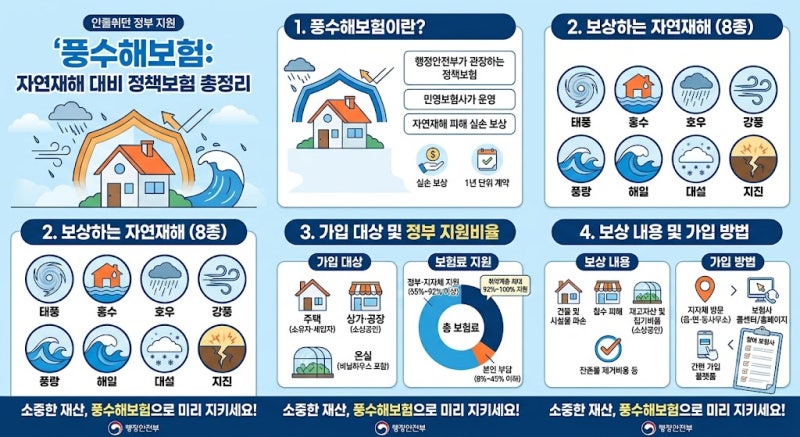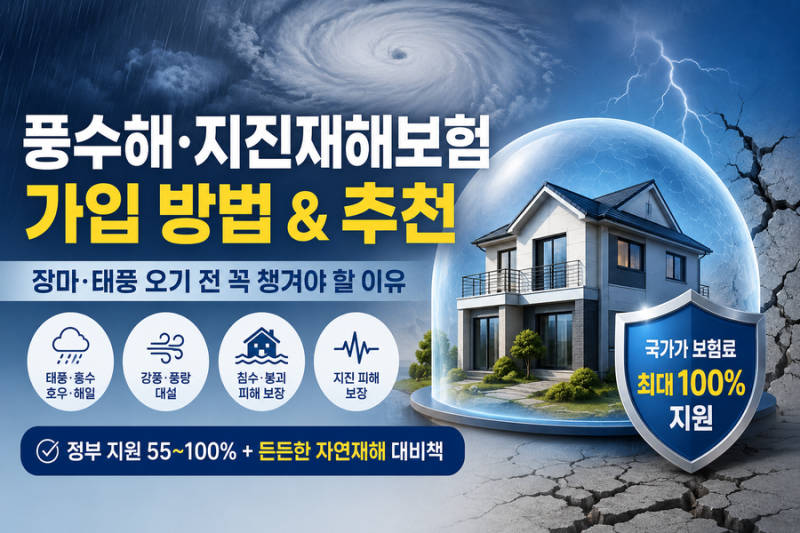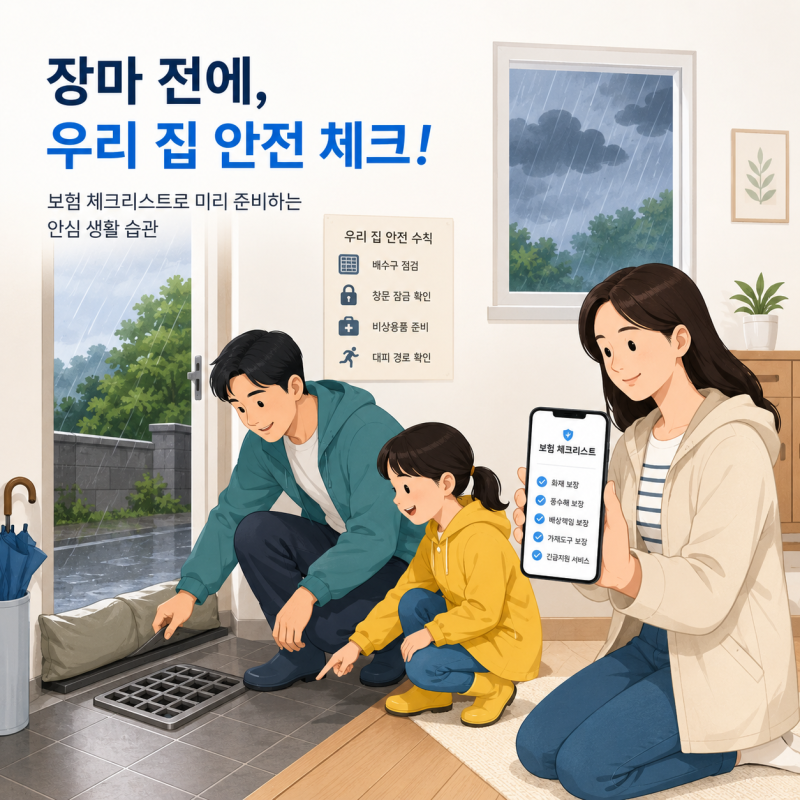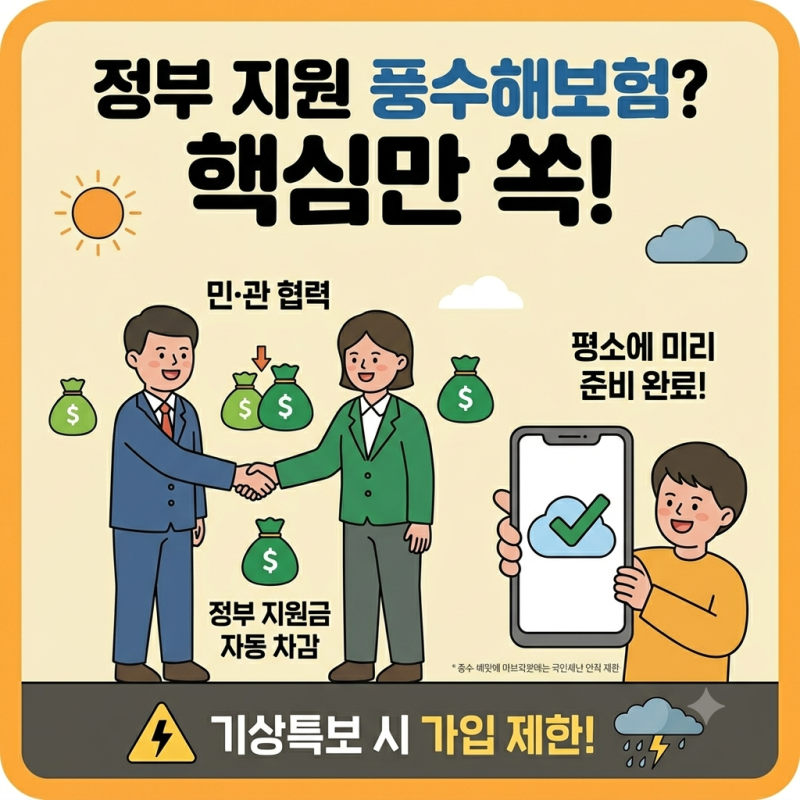
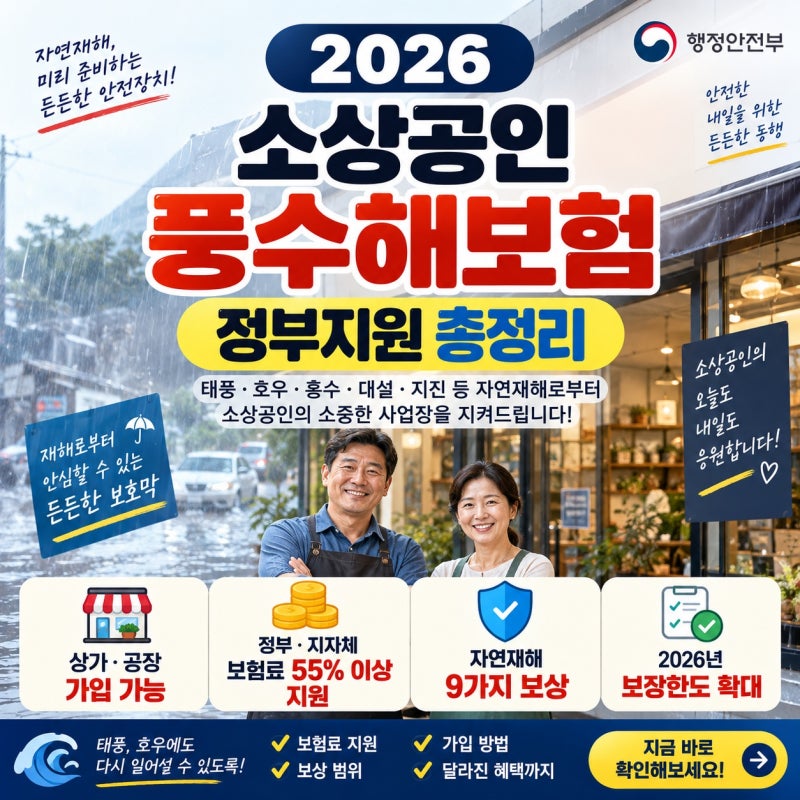
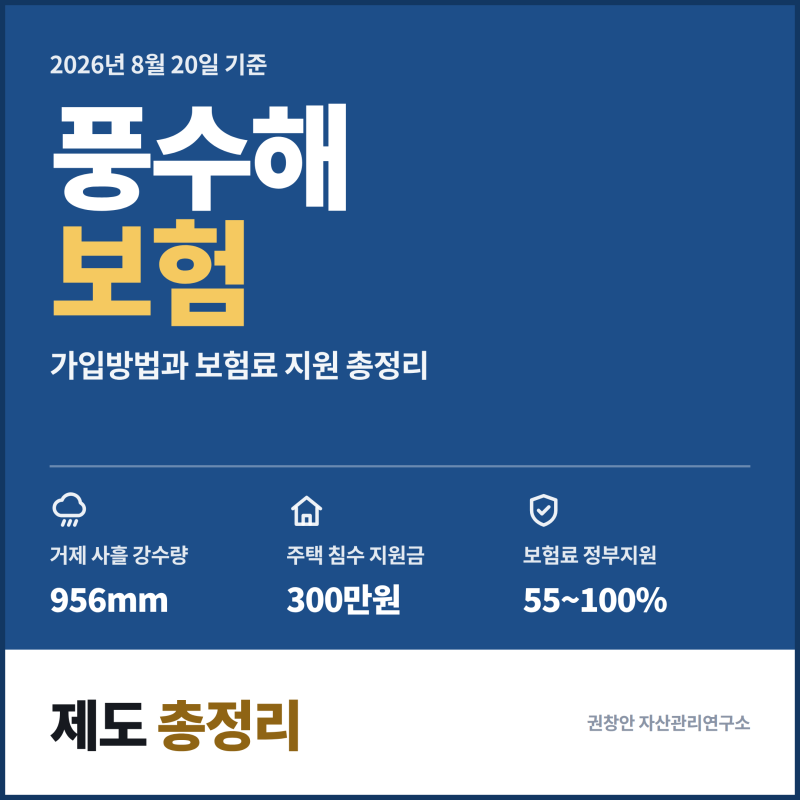
풍수해보험은 태풍, 홍수, 지진 등 자연재해로 인한 재산 피해를 보상하는 정책보험입니다. 국가와 지자체에서 보험료의 55% 이상을 지원하며, 특정 대상은 최대 92% 또는 전액까지 지원받을 수 있습니다.
가입 시에는 지원율, 보장 범위(농작물, 가재도구 등), 재난지원금 중복 여부 등을 꼼꼼히 확인해야 합니다. 풍수해보험은 태풍, 홍수, 지진 등 자연재해로 인한 재산 피해를 보상하는 정책보험입니다.
행정안전부가 관장하고 민영보험사가 운영하며, 국가와 지자체가 보험료 상당 부분을 지원하여 가입자 부담을 덜어줍니다. 주택, 농·임업용 온실, 소상공인 상가·공장 등이 보장 대상입니다.
보험료는 기본 55% 이상 지원되며, 특정 취약계층은 최대 92% 또는 전액까지 지원받을 수 있습니다. 그러나 '최대 92%'가 모든 가입자에게 적용되는 것은 아니며, 농작물이나 가재도구 등 일부 품목은 보상 범위에 자동으로 포함되지 않을 수 있습니다.
실제로 약 9만 6천 원을 부담하고 침수 피해 후 약 9천 5백 5십 8만 원의 보험금을 지급받은 사례도 있습니다. 따라서 풍수해보험 가입 시 실제 지원율과 보장 자산 범위를 면밀히 검토해야 합니다.
정부 재난지원금만으로는 부족할 수 있는 실질적 복구를 위해 풍수해보험은 필수 안전장치입니다. 대비하는 현명한 자세가 중요합니다.
가입 시에는 지원율, 보장 범위(농작물, 가재도구 등), 재난지원금 중복 여부 등을 꼼꼼히 확인해야 합니다. 풍수해보험은 태풍, 홍수, 지진 등 자연재해로 인한 재산 피해를 보상하는 정책보험입니다.
행정안전부가 관장하고 민영보험사가 운영하며, 국가와 지자체가 보험료 상당 부분을 지원하여 가입자 부담을 덜어줍니다. 주택, 농·임업용 온실, 소상공인 상가·공장 등이 보장 대상입니다.
보험료는 기본 55% 이상 지원되며, 특정 취약계층은 최대 92% 또는 전액까지 지원받을 수 있습니다. 그러나 '최대 92%'가 모든 가입자에게 적용되는 것은 아니며, 농작물이나 가재도구 등 일부 품목은 보상 범위에 자동으로 포함되지 않을 수 있습니다.
실제로 약 9만 6천 원을 부담하고 침수 피해 후 약 9천 5백 5십 8만 원의 보험금을 지급받은 사례도 있습니다. 따라서 풍수해보험 가입 시 실제 지원율과 보장 자산 범위를 면밀히 검토해야 합니다.
정부 재난지원금만으로는 부족할 수 있는 실질적 복구를 위해 풍수해보험은 필수 안전장치입니다. 대비하는 현명한 자세가 중요합니다.