1세대 실손의료보험 가입자는 특정 비급여 보장을 제외하는 선택형 할인 특약을 통해 보험료를 최대 40%까지 절감할 수 있습니다. 실손의료보험은 상급병실료 한계, 세대별 자기부담금 증가, 노후 갱신 보험료 폭탄이라는 세 가지 주요 한계를 가지고 있습니다.
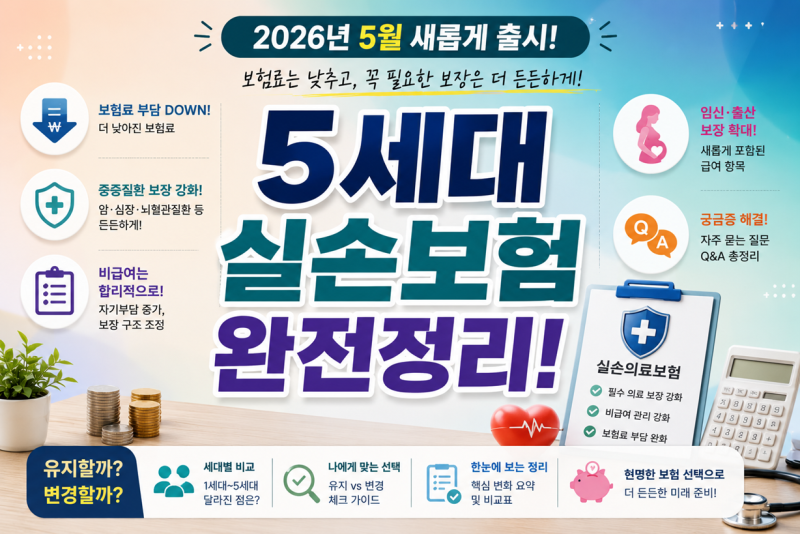
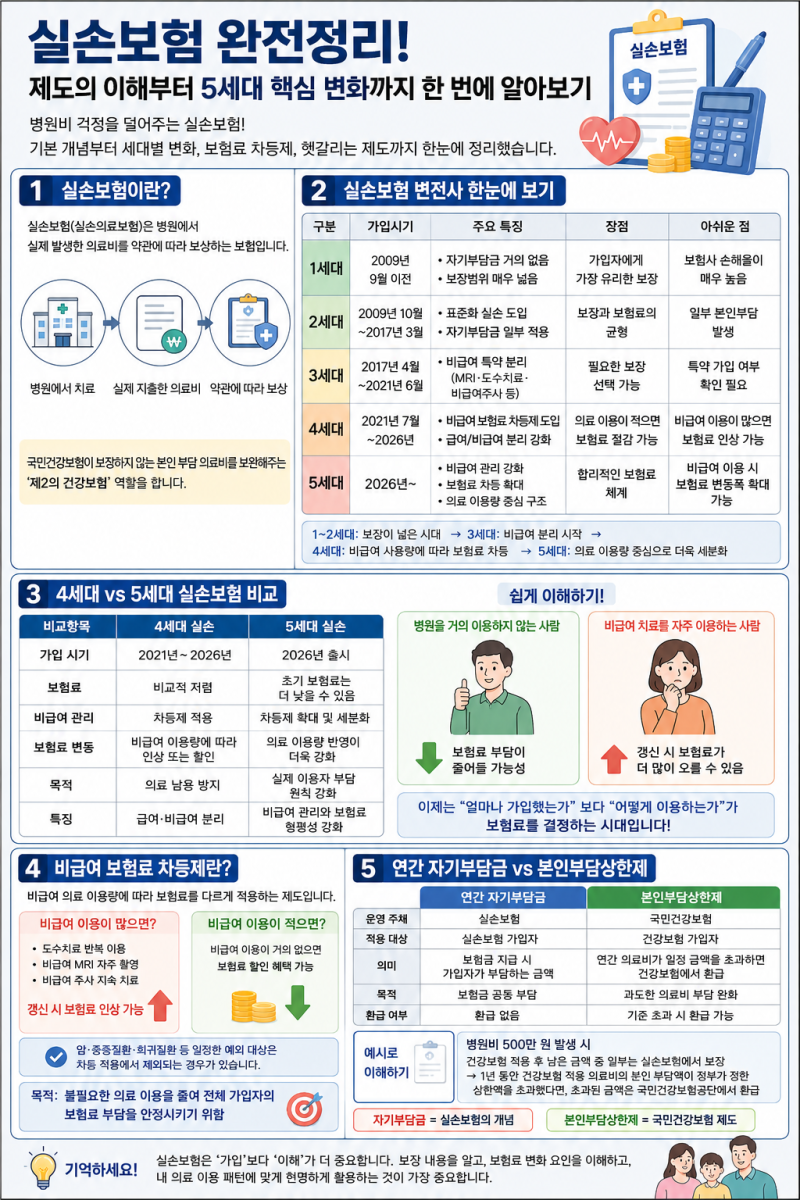
5세대 실손의료보험은 임신·출산 관련 급여 의료비를 보장하지만, 비급여 항목은 여전히 본인 부담이므로 세부내역 확인이 필수입니다. 실손의료보험은 병원비 부담을 덜어주는 필수 보험이지만, 간과하기 쉬운 중요한 사실들이 존재합니다.
1세대 실손 가입자들은 치솟는 갱신 보험료에 해지를 고민하지만, 보험사에서 잘 알려주지 않는 선택형 할인 특약을 통해 최대 40%까지 보험료를 절감하며 기존 보장을 유지할 수 있습니다. 이는 과잉 청구 비급여 항목 제외나 자기부담률 조정으로 현명한 대처가 가능합니다.
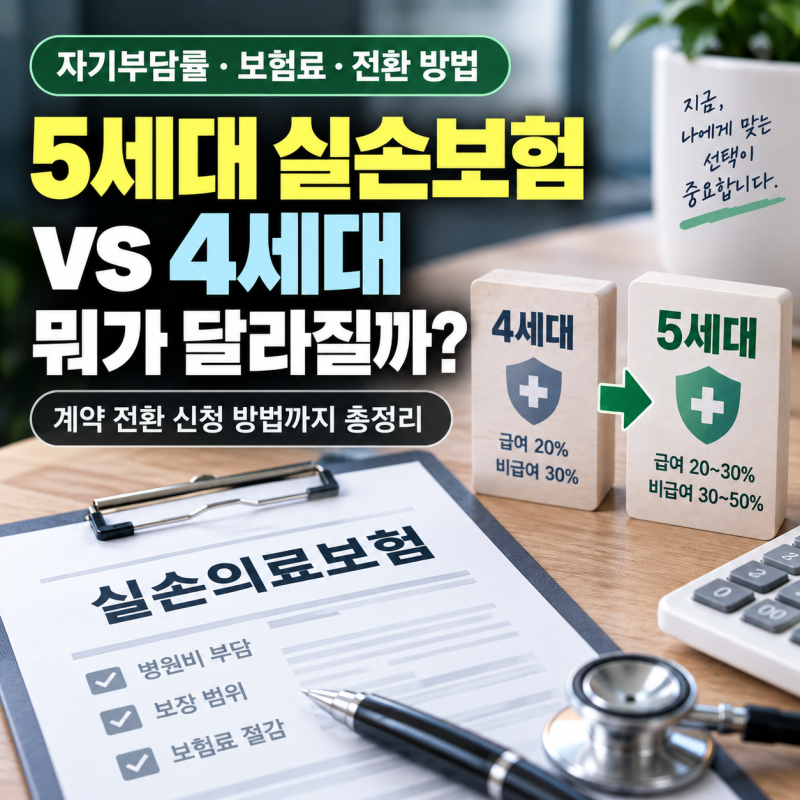
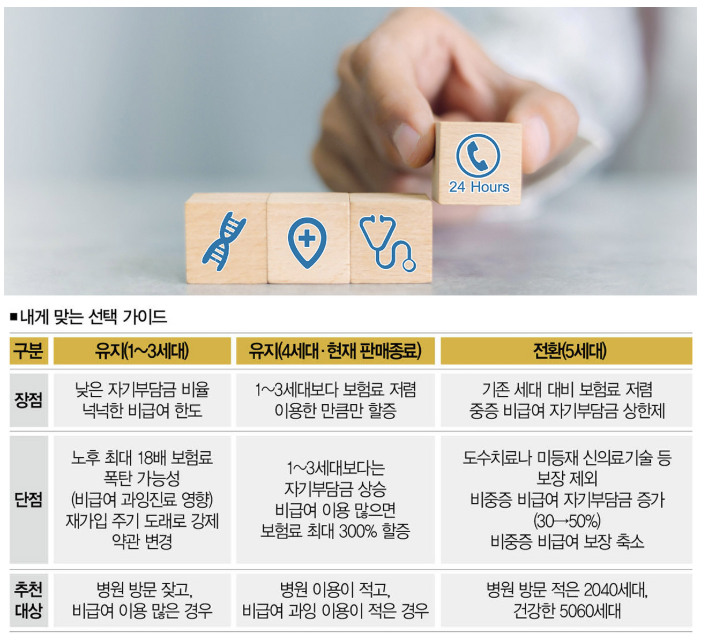
하지만 실손의료보험은 세대별 변화와 관계없이 몇 가지 명확한 한계를 가집니다. 상급병실 이용 시 비급여 병실료 차액은 대부분 보장되지 않아 큰 본인 부담이 발생하며, 세대가 바뀔수록 자기부담금 비율이 증가합니다.
100% 갱신형 구조로 100세 기준 월 450만원에 달할 수 있는 노후 보험료 폭탄은 은퇴 후 보험 유지를 어렵게 만듭니다. 5세대 실손은 임신·출산 급여 의료비를 보장하지만, 비급여 항목은 여전히 본인 부담이므로 진료비 세부내역 확인이 필수입니다.
결론적으로 실손의료보험은 1차 방어선으로서 중요하지만, 그 한계를 명확히 인지하고 대비해야 합니다.
노후 보험료 폭탄이나 상급병실료 등 실손이 커버하지 못하는 영역에 대해서는 암·뇌·심장 진단비나 입원일당 같은 비갱신형 보완책을 함께 고려하여 빈틈없는 의료비 대비를 하는 지혜가 필요합니다.
5세대 실손의료보험은 임신·출산 관련 급여 의료비를 보장하지만, 비급여 항목은 여전히 본인 부담이므로 세부내역 확인이 필수입니다. 실손의료보험은 병원비 부담을 덜어주는 필수 보험이지만, 간과하기 쉬운 중요한 사실들이 존재합니다.
1세대 실손 가입자들은 치솟는 갱신 보험료에 해지를 고민하지만, 보험사에서 잘 알려주지 않는 선택형 할인 특약을 통해 최대 40%까지 보험료를 절감하며 기존 보장을 유지할 수 있습니다. 이는 과잉 청구 비급여 항목 제외나 자기부담률 조정으로 현명한 대처가 가능합니다.
하지만 실손의료보험은 세대별 변화와 관계없이 몇 가지 명확한 한계를 가집니다. 상급병실 이용 시 비급여 병실료 차액은 대부분 보장되지 않아 큰 본인 부담이 발생하며, 세대가 바뀔수록 자기부담금 비율이 증가합니다.
100% 갱신형 구조로 100세 기준 월 450만원에 달할 수 있는 노후 보험료 폭탄은 은퇴 후 보험 유지를 어렵게 만듭니다. 5세대 실손은 임신·출산 급여 의료비를 보장하지만, 비급여 항목은 여전히 본인 부담이므로 진료비 세부내역 확인이 필수입니다.
결론적으로 실손의료보험은 1차 방어선으로서 중요하지만, 그 한계를 명확히 인지하고 대비해야 합니다.
노후 보험료 폭탄이나 상급병실료 등 실손이 커버하지 못하는 영역에 대해서는 암·뇌·심장 진단비나 입원일당 같은 비갱신형 보완책을 함께 고려하여 빈틈없는 의료비 대비를 하는 지혜가 필요합니다.