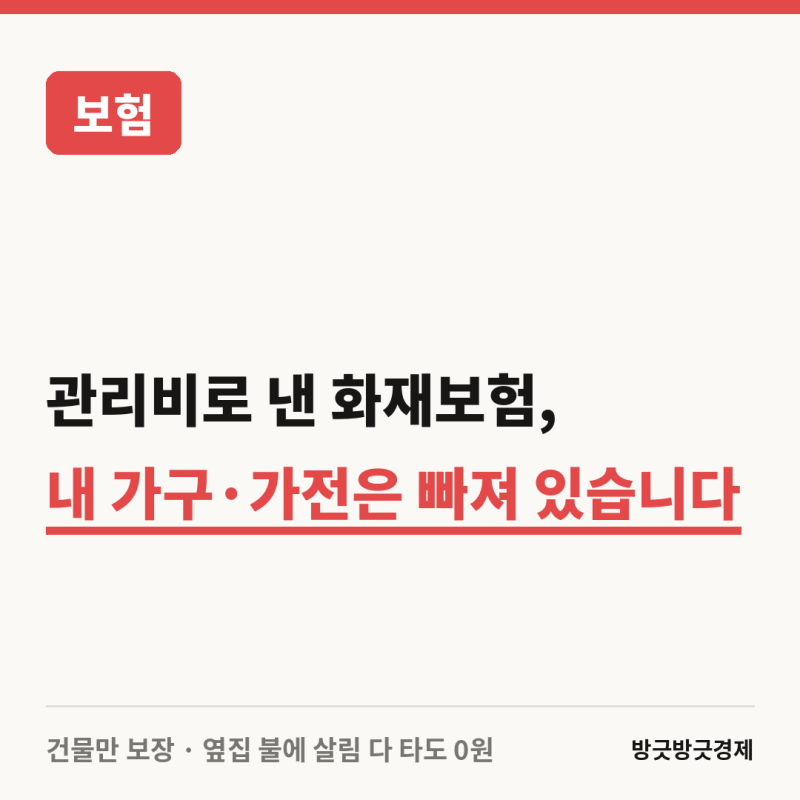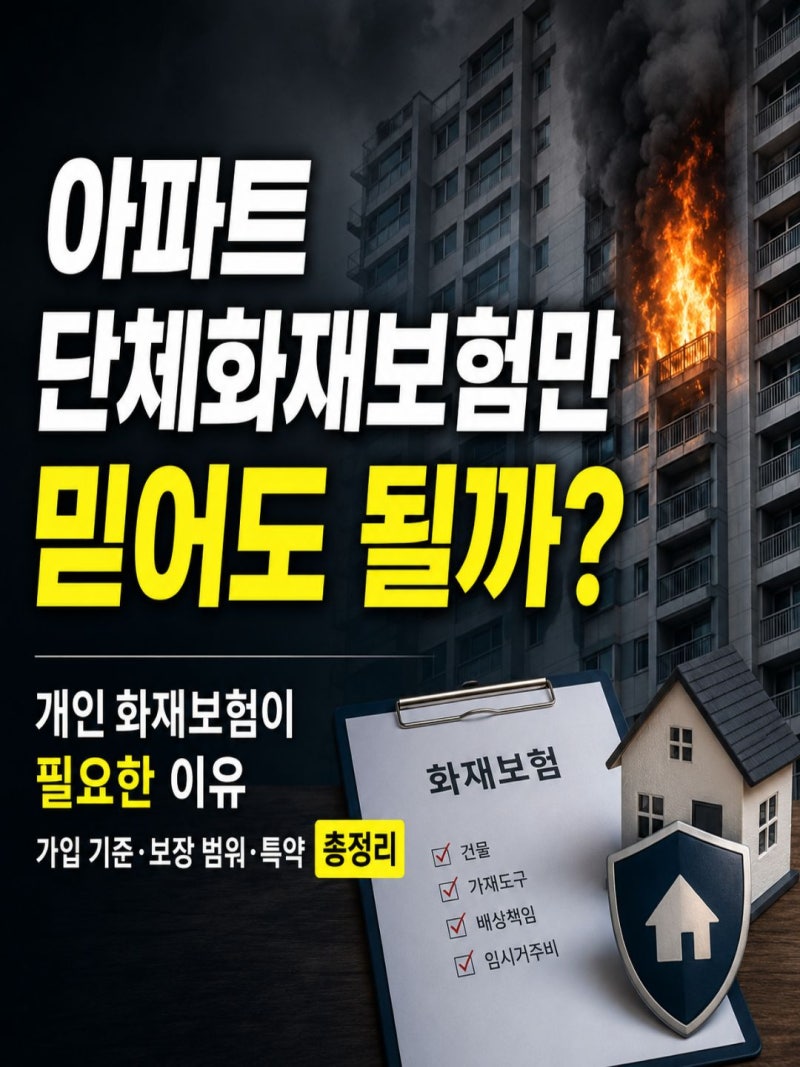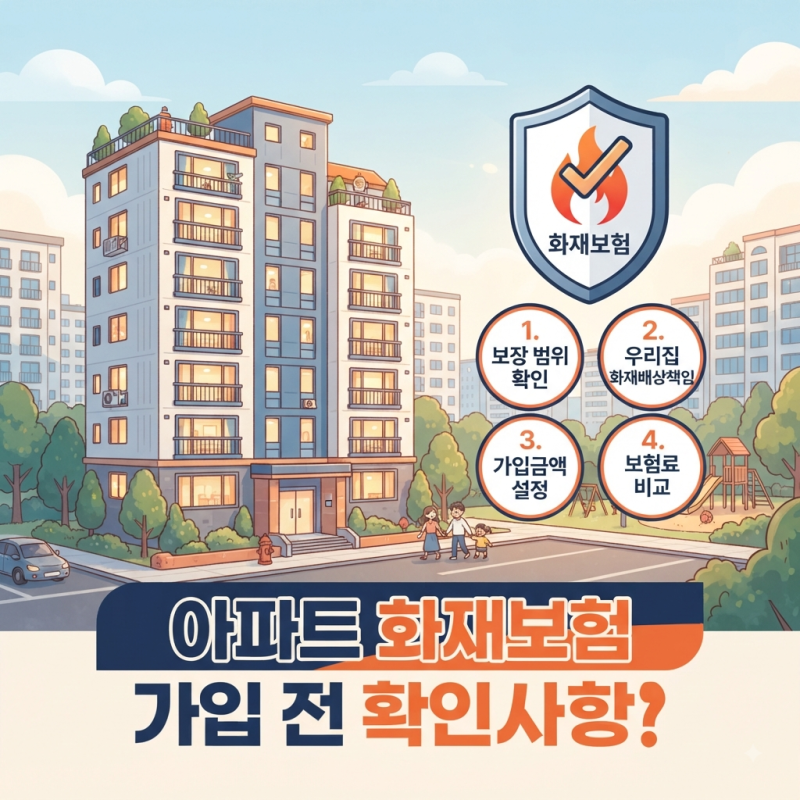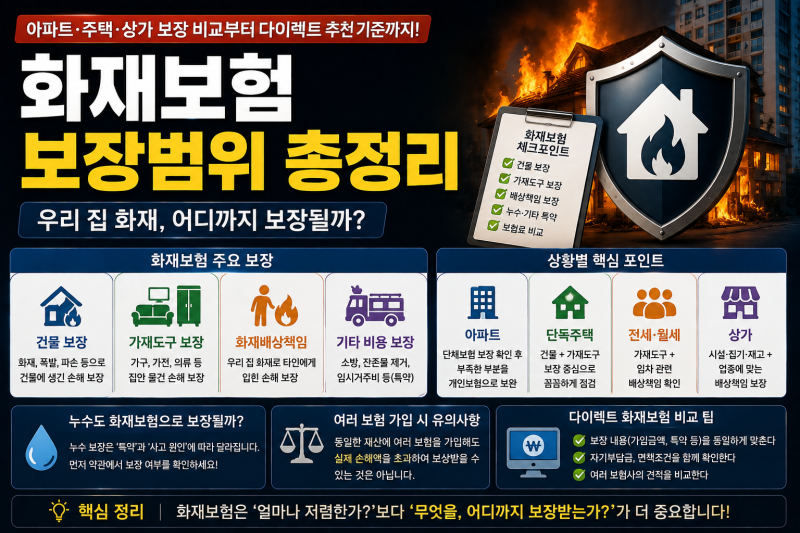

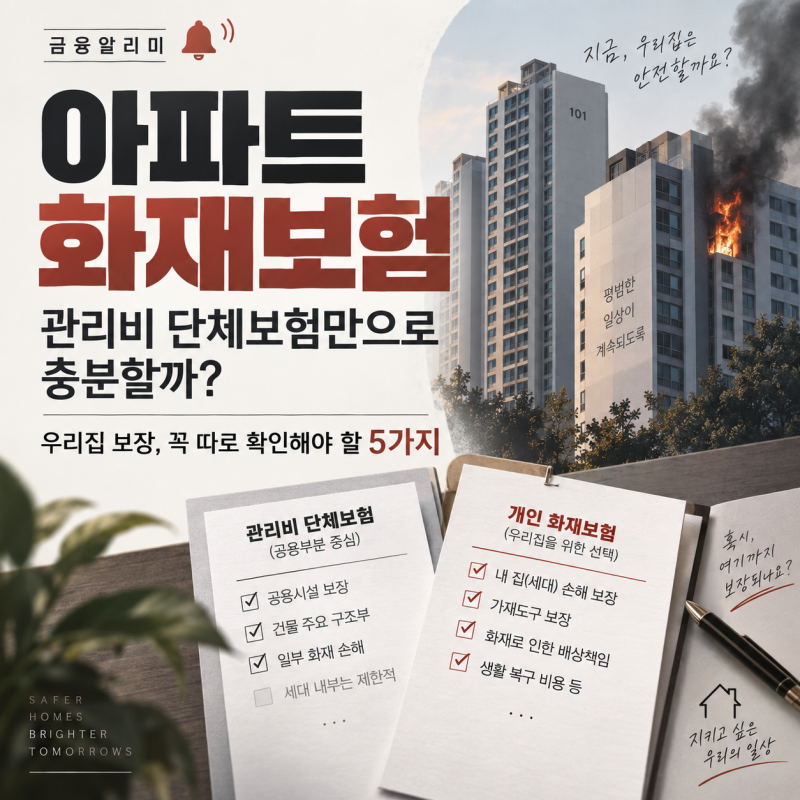

관리비에 포함된 아파트 단체보험은 주로 건물 공용부분과 구조체를 보장하며, 세대 내 가재도구는 보장 범위에서 제외되거나 보장 금액이 매우 적습니다.
이웃집 화재나 누수로 인한 피해 발생 시, 개인의 가재도구 손해 및 이웃에 대한 배상 책임은 단체보험으로 충분히 해결되지 않아 별도의 개인 아파트보험 가입이 권장됩니다.
특히 30년 이상 구축 아파트의 경우 누수 관련 특약의 중요성이 커지며, 보험 가입 시 아파트 시세가 아닌 건물 복구 비용을 기준으로 적정 가입 금액을 설정해야 합니다.
관리비에 포함된 화재보험료 때문에 아파트 거주자들은 안심하기 쉽지만, 실제 사고 시 예상치 못한 보장 공백에 직면하는 경우가 많습니다. 특히 옆집 화재나 우리 집 누수로 인한 피해 발생 시, 관리사무소 단체보험만으로는 충분한 보상을 받기 어렵습니다.
이러한 오해는 큰 재산상 손실로 이어질 수 있으므로, 아파트보험의 실제 보장 범위를 정확히 이해하는 것이 중요합니다. 아파트 단체보험은 주로 건물 공용부분과 세대 내 구조체를 보장하며, 개인 소유 가재도구는 보장 대상에서 제외되거나 한도가 낮습니다.
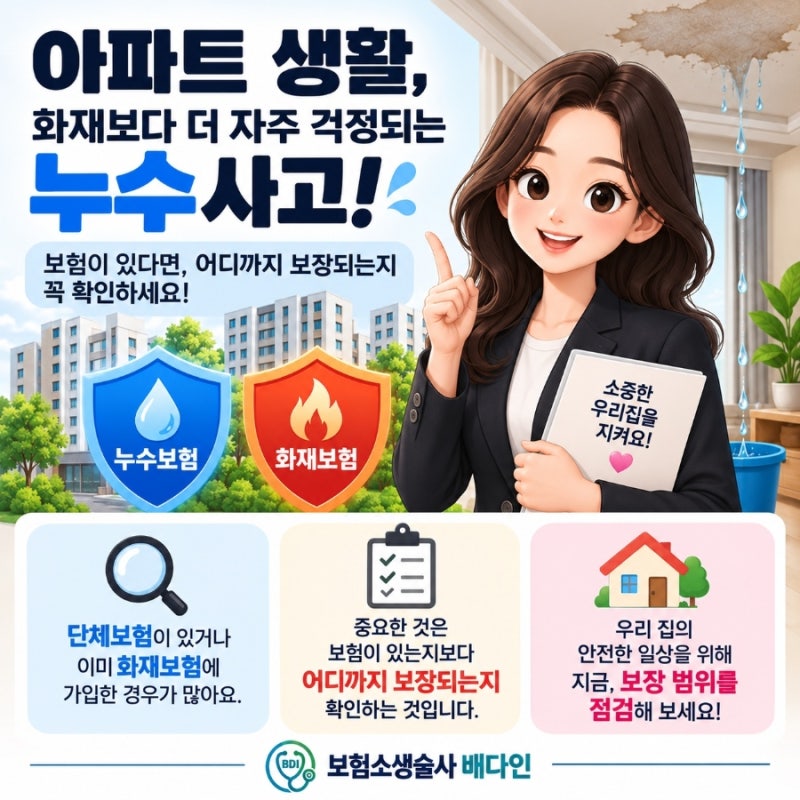
내 집 화재나 누수로 이웃 세대에 피해를 입혔을 때 발생하는 배상 책임 역시 단체보험만으로는 부족한 경우가 많습니다. 특히 30년 이상 구축 아파트는 오래된 배관 누수 손해가 빈번하므로, 화재뿐만 아니라 누수 관련 특약을 면밀히 검토해야 합니다.
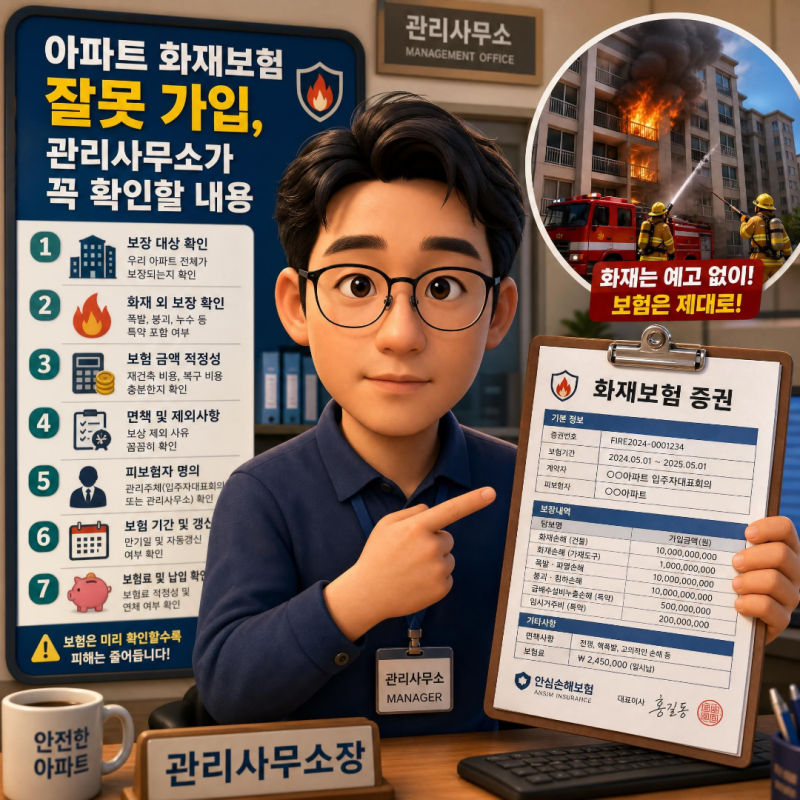
아파트 시세와 보험 가입 금액이 다르다는 점도 중요하며, 보험은 건물의 재조달가액을 기준으로 합니다. 따라서 아파트 거주자라면 관리사무소에 보험증권 열람을 요청하여 단체보험 보장 내용을 확인하고, 부족한 부분은 개인 아파트보험으로 보완해야 합니다.
가재도구 손해, 임시 거주 비용, 이웃 배상 책임은 개인보험으로 반드시 보강할 핵심 요소입니다. 예상치 못한 사고로부터 소중한 재산을 보호하고 현명한 선택을 하시길 바랍니다.
이웃집 화재나 누수로 인한 피해 발생 시, 개인의 가재도구 손해 및 이웃에 대한 배상 책임은 단체보험으로 충분히 해결되지 않아 별도의 개인 아파트보험 가입이 권장됩니다.
특히 30년 이상 구축 아파트의 경우 누수 관련 특약의 중요성이 커지며, 보험 가입 시 아파트 시세가 아닌 건물 복구 비용을 기준으로 적정 가입 금액을 설정해야 합니다.
관리비에 포함된 화재보험료 때문에 아파트 거주자들은 안심하기 쉽지만, 실제 사고 시 예상치 못한 보장 공백에 직면하는 경우가 많습니다. 특히 옆집 화재나 우리 집 누수로 인한 피해 발생 시, 관리사무소 단체보험만으로는 충분한 보상을 받기 어렵습니다.
이러한 오해는 큰 재산상 손실로 이어질 수 있으므로, 아파트보험의 실제 보장 범위를 정확히 이해하는 것이 중요합니다. 아파트 단체보험은 주로 건물 공용부분과 세대 내 구조체를 보장하며, 개인 소유 가재도구는 보장 대상에서 제외되거나 한도가 낮습니다.
내 집 화재나 누수로 이웃 세대에 피해를 입혔을 때 발생하는 배상 책임 역시 단체보험만으로는 부족한 경우가 많습니다. 특히 30년 이상 구축 아파트는 오래된 배관 누수 손해가 빈번하므로, 화재뿐만 아니라 누수 관련 특약을 면밀히 검토해야 합니다.
아파트 시세와 보험 가입 금액이 다르다는 점도 중요하며, 보험은 건물의 재조달가액을 기준으로 합니다. 따라서 아파트 거주자라면 관리사무소에 보험증권 열람을 요청하여 단체보험 보장 내용을 확인하고, 부족한 부분은 개인 아파트보험으로 보완해야 합니다.
가재도구 손해, 임시 거주 비용, 이웃 배상 책임은 개인보험으로 반드시 보강할 핵심 요소입니다. 예상치 못한 사고로부터 소중한 재산을 보호하고 현명한 선택을 하시길 바랍니다.