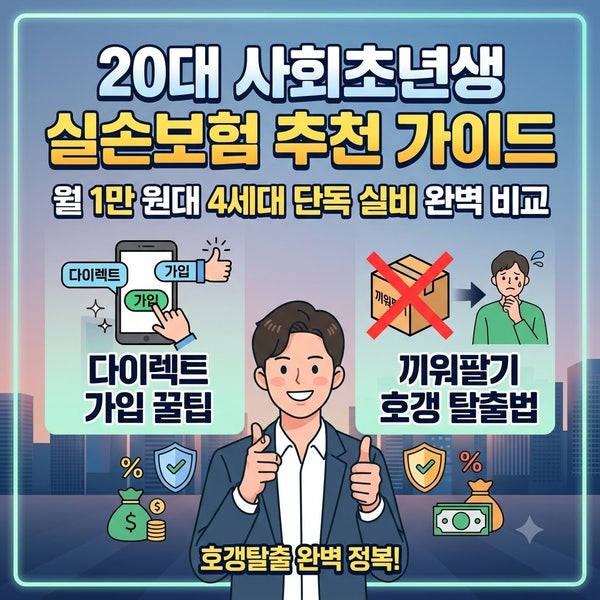


20대 사회초년생의 4세대 실손보험은 월 1만원대면 충분하며, 모든 보험사의 보장 내용이 금융감독원 표준 약관으로 100% 동일합니다.
설계사가 단독 실손 가입이 어렵다며 월 8~12만원대 종합보험을 권유한다면 이는 불필요한 끼워팔기이므로 인터넷 다이렉트 가입을 고려해야 합니다.
5세대 실손보험은 1, 2세대보다 보험료가 50% 이상 저렴하지만, 도수치료 등 비급여 진료를 자주 받는 경우 오히려 총비용이 증가할 수 있어 주의가 필요합니다. 실손보험 가입은 필수지만, 복잡한 정보와 과도한 권유로 혼란을 겪기 쉽습니다.
특히 사회초년생이나 보험 전환 시, 정확한 정보 없이 가입하면 예상치 못한 손해를 볼 수 있으니 현명한 실손보험 선택이 중요합니다. 20대 사회초년생은 4세대 실손보험을 월 1만원대로 충분히 가입 가능합니다.
모든 보험사의 4세대 실손 보장 내용은 금융감독원 표준 약관에 따라 100% 동일하므로, 설계사의 불필요한 종합보험 끼워팔기 권유는 단독 다이렉트 가입으로 피할 수 있습니다.
5세대 실손은 1, 2세대 대비 보험료가 50% 이상 저렴하지만, 도수치료 등 비급여 항목 보장이 축소되어 병원 이용이 잦다면 총비용이 늘어날 수 있습니다. 실손보험 선택 시 건강 상태와 병원 이용 패턴을 면밀히 분석해야 합니다.
단순히 보험료가 저렴하다고 좋은 선택은 아니며, 보장 내용, 자기부담금, 향후 의료비 지출까지 종합적으로 고려하여 최적화된 실손보험을 찾아야 합니다.
설계사가 단독 실손 가입이 어렵다며 월 8~12만원대 종합보험을 권유한다면 이는 불필요한 끼워팔기이므로 인터넷 다이렉트 가입을 고려해야 합니다.
5세대 실손보험은 1, 2세대보다 보험료가 50% 이상 저렴하지만, 도수치료 등 비급여 진료를 자주 받는 경우 오히려 총비용이 증가할 수 있어 주의가 필요합니다. 실손보험 가입은 필수지만, 복잡한 정보와 과도한 권유로 혼란을 겪기 쉽습니다.
특히 사회초년생이나 보험 전환 시, 정확한 정보 없이 가입하면 예상치 못한 손해를 볼 수 있으니 현명한 실손보험 선택이 중요합니다. 20대 사회초년생은 4세대 실손보험을 월 1만원대로 충분히 가입 가능합니다.
모든 보험사의 4세대 실손 보장 내용은 금융감독원 표준 약관에 따라 100% 동일하므로, 설계사의 불필요한 종합보험 끼워팔기 권유는 단독 다이렉트 가입으로 피할 수 있습니다.
5세대 실손은 1, 2세대 대비 보험료가 50% 이상 저렴하지만, 도수치료 등 비급여 항목 보장이 축소되어 병원 이용이 잦다면 총비용이 늘어날 수 있습니다. 실손보험 선택 시 건강 상태와 병원 이용 패턴을 면밀히 분석해야 합니다.
단순히 보험료가 저렴하다고 좋은 선택은 아니며, 보장 내용, 자기부담금, 향후 의료비 지출까지 종합적으로 고려하여 최적화된 실손보험을 찾아야 합니다.