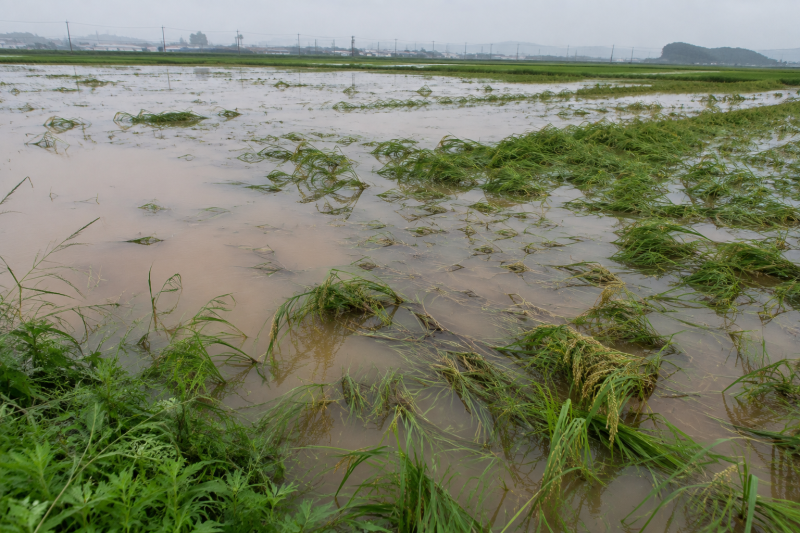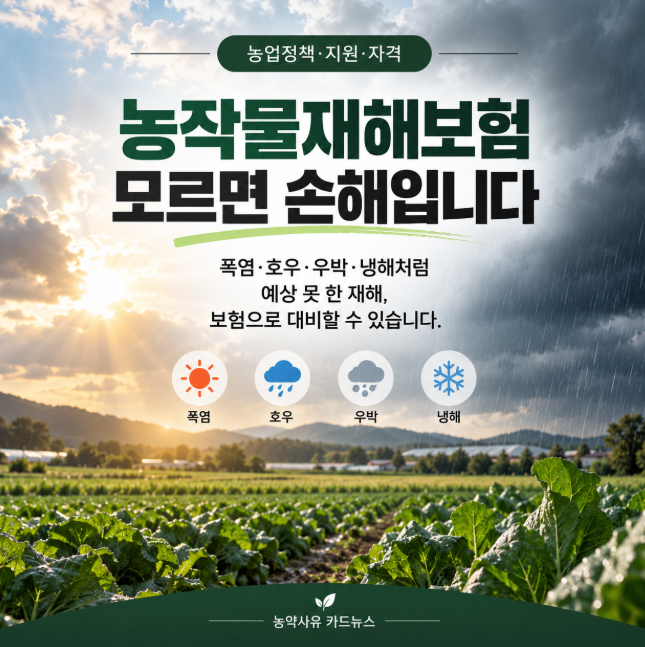
농작물재해보험은 태풍, 냉해 등 자연재해로 인한 농작물 피해를 보상하여 농가의 소득과 경영 안정을 돕는 정책보험입니다. 2026년에는 오이, 시설 깻잎 등 총 78개 품목으로 대상이 확대되었으며, 정부와 지자체가 보험료의 상당 부분을 지원합니다.
하지만 품목별 가입 기간과 지역, 보장 수준에 따라 지원 비율이 달라지며, 가입금액 전액을 보상하는 것은 아니므로 주의가 필요합니다. 농사를 짓는 농업인이라면 예측 불가능한 자연재해로 인해 한 해 농사를 망칠 위험에 항상 노출되어 있습니다.
특히 귀농 초기에는 시설 투자 비용이 커서 작은 피해도 큰 경제적 부담으로 이어질 수 있습니다. 이러한 위험에 대비하고 농가의 안정적인 경영을 돕기 위해 정부가 운영하는 대표적인 제도가 바로 농작물재해보험입니다.
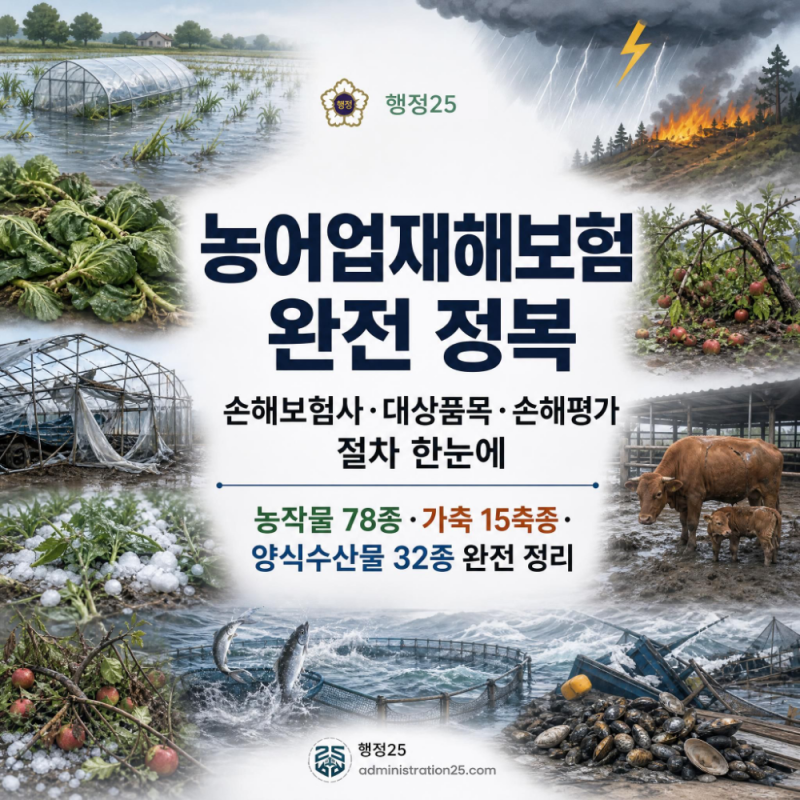
농작물재해보험은 자연재해로 인한 농작물 피해 발생 시 보험금을 지급하여 농가의 소득을 보전하는 정책보험입니다. 2026년에는 총 78개 품목으로 대상이 확대되었으며, 오이와 시설 깻잎 등 새로운 품목도 추가되었습니다.
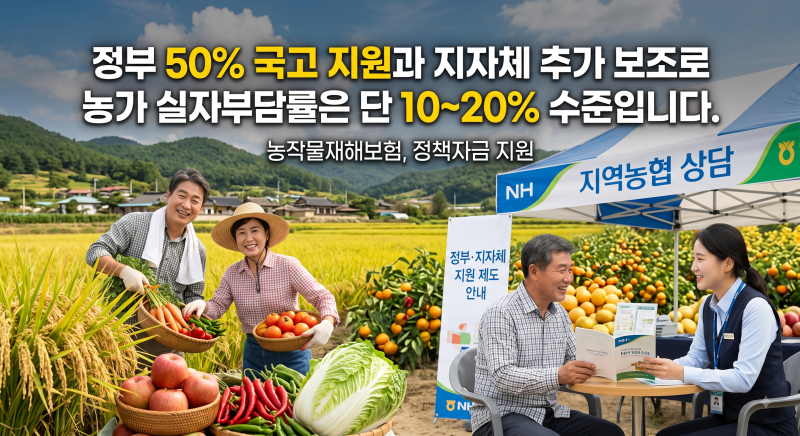
가장 큰 장점은 정부가 순보험료의 50% 수준을 국고에서 지원하고, 지자체에서도 추가 지원이 가능하다는 점입니다.
하지만 흔히 알려진 ‘정부 90% 지원’은 모든 경우에 해당하지 않으며, 품목과 보장 수준, 지역에 따라 농가 부담액이 달라질 수 있으니 가입 전 반드시 확인해야 합니다.
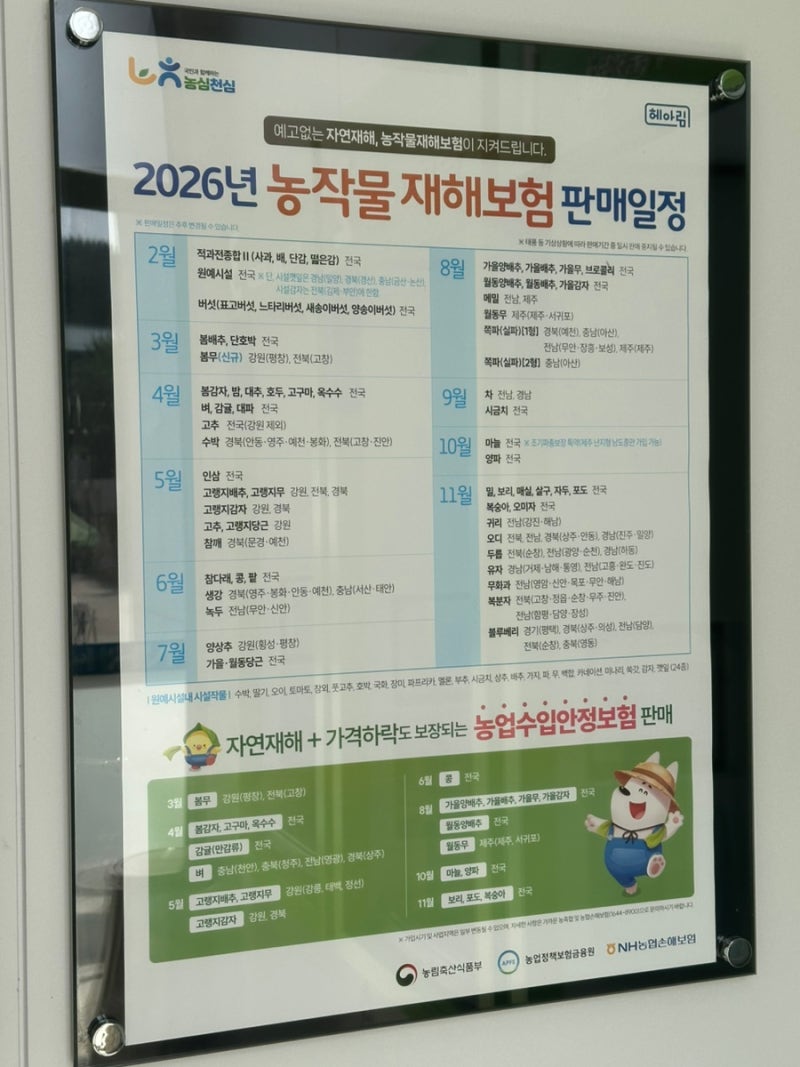
또한, 모든 농작물이 전국에서 무조건 가입되는 것이 아니며, 품목별·지역별 가입 가능 여부와 판매 기간이 다르다는 점도 유의해야 합니다.
농작물재해보험은 농업인의 든든한 버팀목이 될 수 있지만, 가입 전에 본인이 재배하는 작물과 지역의 구체적인 가입 조건, 보험료 지원 비율, 보장 범위 등을 꼼꼼히 확인하는 것이 중요합니다.
가까운 지역 농·축협이나 농협손해보험에 문의하여 정확한 정보를 얻고, 예상과 다른 상황으로 인해 불이익을 받는 일이 없도록 미리 대비하시길 바랍니다.
하지만 품목별 가입 기간과 지역, 보장 수준에 따라 지원 비율이 달라지며, 가입금액 전액을 보상하는 것은 아니므로 주의가 필요합니다. 농사를 짓는 농업인이라면 예측 불가능한 자연재해로 인해 한 해 농사를 망칠 위험에 항상 노출되어 있습니다.
특히 귀농 초기에는 시설 투자 비용이 커서 작은 피해도 큰 경제적 부담으로 이어질 수 있습니다. 이러한 위험에 대비하고 농가의 안정적인 경영을 돕기 위해 정부가 운영하는 대표적인 제도가 바로 농작물재해보험입니다.
농작물재해보험은 자연재해로 인한 농작물 피해 발생 시 보험금을 지급하여 농가의 소득을 보전하는 정책보험입니다. 2026년에는 총 78개 품목으로 대상이 확대되었으며, 오이와 시설 깻잎 등 새로운 품목도 추가되었습니다.
가장 큰 장점은 정부가 순보험료의 50% 수준을 국고에서 지원하고, 지자체에서도 추가 지원이 가능하다는 점입니다.
하지만 흔히 알려진 ‘정부 90% 지원’은 모든 경우에 해당하지 않으며, 품목과 보장 수준, 지역에 따라 농가 부담액이 달라질 수 있으니 가입 전 반드시 확인해야 합니다.
또한, 모든 농작물이 전국에서 무조건 가입되는 것이 아니며, 품목별·지역별 가입 가능 여부와 판매 기간이 다르다는 점도 유의해야 합니다.
농작물재해보험은 농업인의 든든한 버팀목이 될 수 있지만, 가입 전에 본인이 재배하는 작물과 지역의 구체적인 가입 조건, 보험료 지원 비율, 보장 범위 등을 꼼꼼히 확인하는 것이 중요합니다.
가까운 지역 농·축협이나 농협손해보험에 문의하여 정확한 정보를 얻고, 예상과 다른 상황으로 인해 불이익을 받는 일이 없도록 미리 대비하시길 바랍니다.