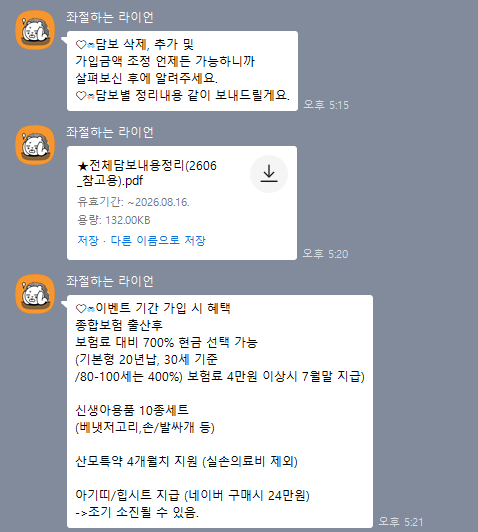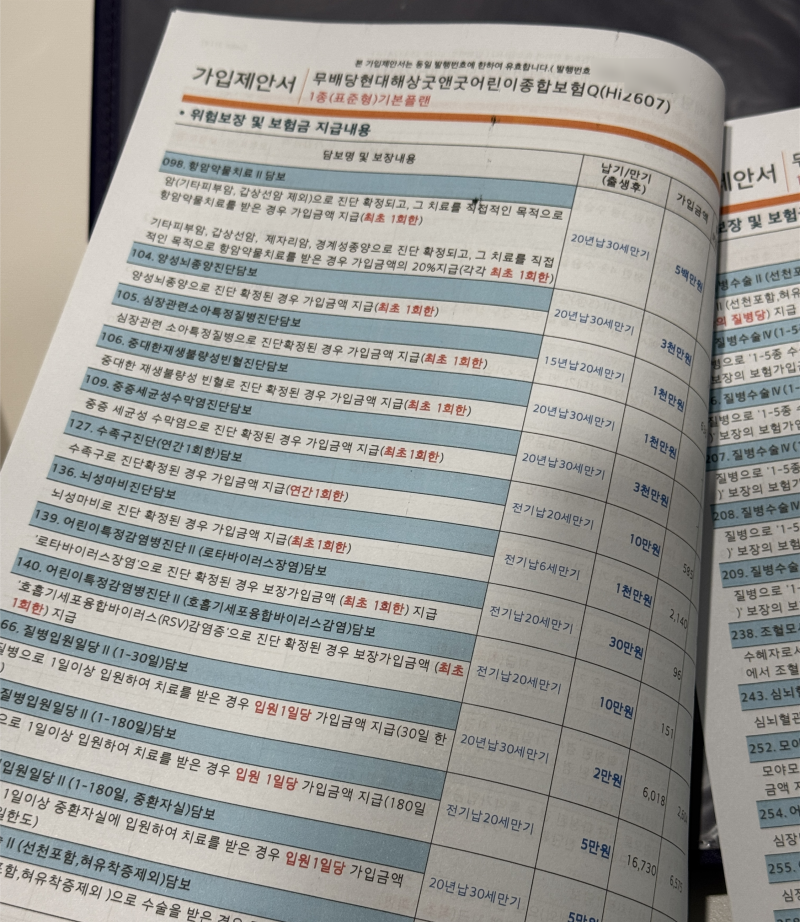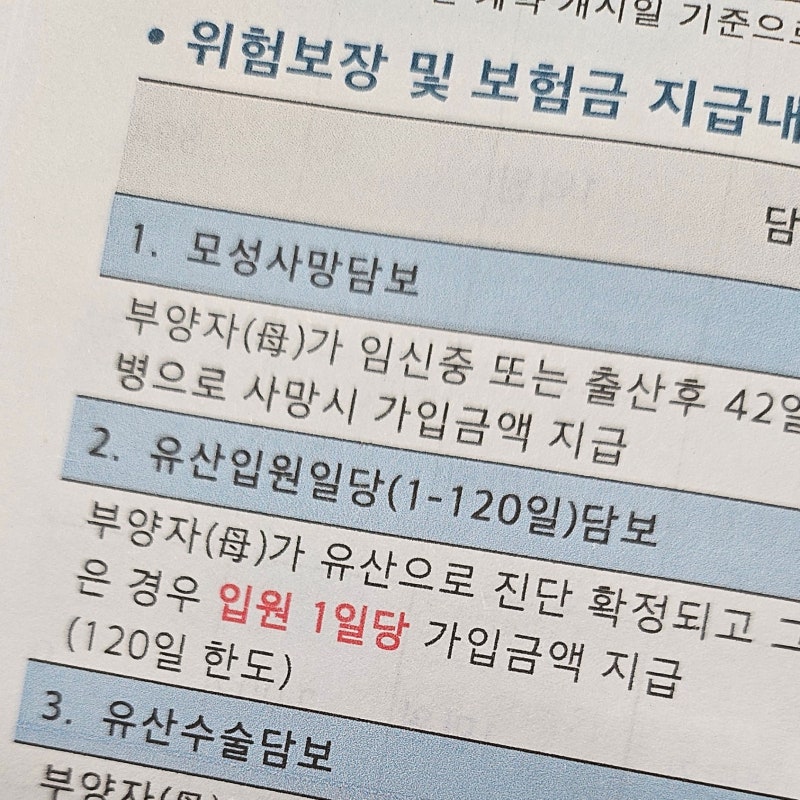
산모특약은 태아보험 가입 시 산모의 임신·출산 관련 보장을 추가하는 선택 담보입니다. 일부 설계사는 산모특약 추가 시 고지의무가 복잡해져 아기 보험금 지급 거절이나 보험 해지 위험이 있어 추천하지 않습니다.
반면, 임신성 질환이나 조산 위험이 있는 고위험 산모의 경우 산모특약이 필요할 수 있어 개인 상황에 따른 신중한 선택이 중요합니다. 태아보험 가입 시 많은 예비 부모들이 산모특약 추가 여부를 고민합니다.
산모특약은 태아가 아닌 산모의 임신 및 출산 관련 질환을 보장하는 담보로, 모성자 특약이라고도 불립니다. 언뜻 필요해 보이지만, 전문가들 사이에서도 의견이 갈립니다. 일부 설계사들은 산모특약 추가를 적극 권하지 않는데, 주된 이유는 고지의무의 복잡성 때문입니다.
산모특약을 넣지 않으면 태아 건강 상태만 고지하면 되지만, 추가 시 산모의 최근 5년간 병력까지 상세히 고지해야 합니다.
만약 과거 병력 중 사소한 것이라도 누락될 경우, 아기에게 큰 질병이 발생하여 보험금을 청구할 때 고지의무 위반으로 아기 보험금 지급이 거절되거나 보험 자체가 해지될 위험이 있습니다. 이는 산모특약의 보장 이점보다 훨씬 큰 손실로 이어질 수 있습니다.
그러나 모든 산모에게 산모특약이 불필요한 것은 아닙니다. 임신성 당뇨, 임신중독증, 조산 위험 등 고위험 산모나 쌍둥이 임신 시에는 필요한 보장을 제공할 수 있습니다.
따라서 산모특약 가입 여부는 개인의 건강 상태, 임신 주수, 기존 실비보험 유무, 예산 등을 종합적으로 고려하여 신중하게 결정해야 합니다. 여러 보험사의 상품과 보장 내용을 비교하고, 고지의무에 대한 충분한 설명을 듣는 것이 중요합니다.
반면, 임신성 질환이나 조산 위험이 있는 고위험 산모의 경우 산모특약이 필요할 수 있어 개인 상황에 따른 신중한 선택이 중요합니다. 태아보험 가입 시 많은 예비 부모들이 산모특약 추가 여부를 고민합니다.
산모특약은 태아가 아닌 산모의 임신 및 출산 관련 질환을 보장하는 담보로, 모성자 특약이라고도 불립니다. 언뜻 필요해 보이지만, 전문가들 사이에서도 의견이 갈립니다. 일부 설계사들은 산모특약 추가를 적극 권하지 않는데, 주된 이유는 고지의무의 복잡성 때문입니다.
산모특약을 넣지 않으면 태아 건강 상태만 고지하면 되지만, 추가 시 산모의 최근 5년간 병력까지 상세히 고지해야 합니다.
만약 과거 병력 중 사소한 것이라도 누락될 경우, 아기에게 큰 질병이 발생하여 보험금을 청구할 때 고지의무 위반으로 아기 보험금 지급이 거절되거나 보험 자체가 해지될 위험이 있습니다. 이는 산모특약의 보장 이점보다 훨씬 큰 손실로 이어질 수 있습니다.
그러나 모든 산모에게 산모특약이 불필요한 것은 아닙니다. 임신성 당뇨, 임신중독증, 조산 위험 등 고위험 산모나 쌍둥이 임신 시에는 필요한 보장을 제공할 수 있습니다.
따라서 산모특약 가입 여부는 개인의 건강 상태, 임신 주수, 기존 실비보험 유무, 예산 등을 종합적으로 고려하여 신중하게 결정해야 합니다. 여러 보험사의 상품과 보장 내용을 비교하고, 고지의무에 대한 충분한 설명을 듣는 것이 중요합니다.