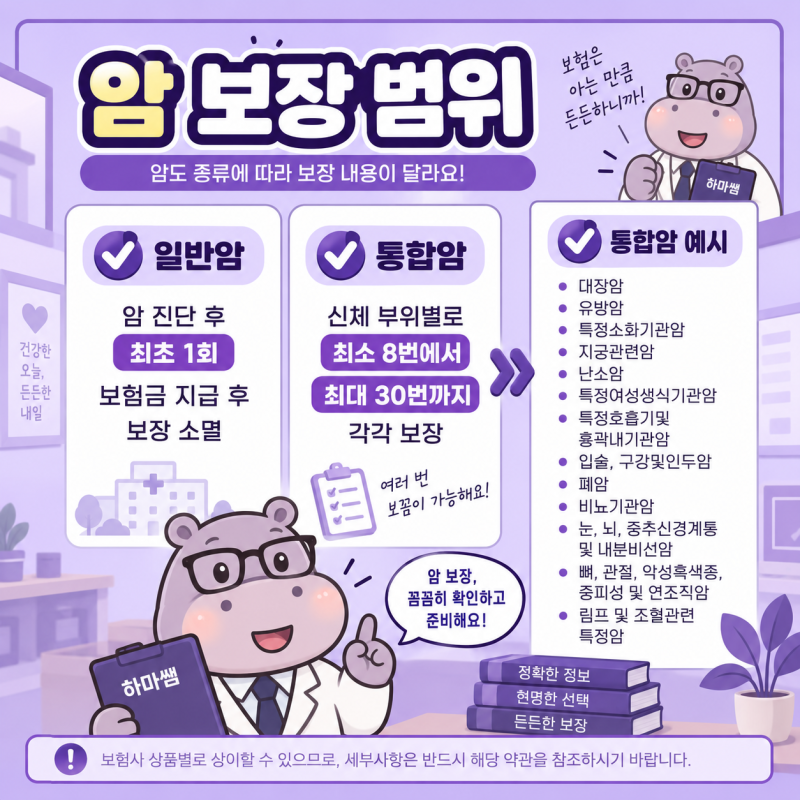
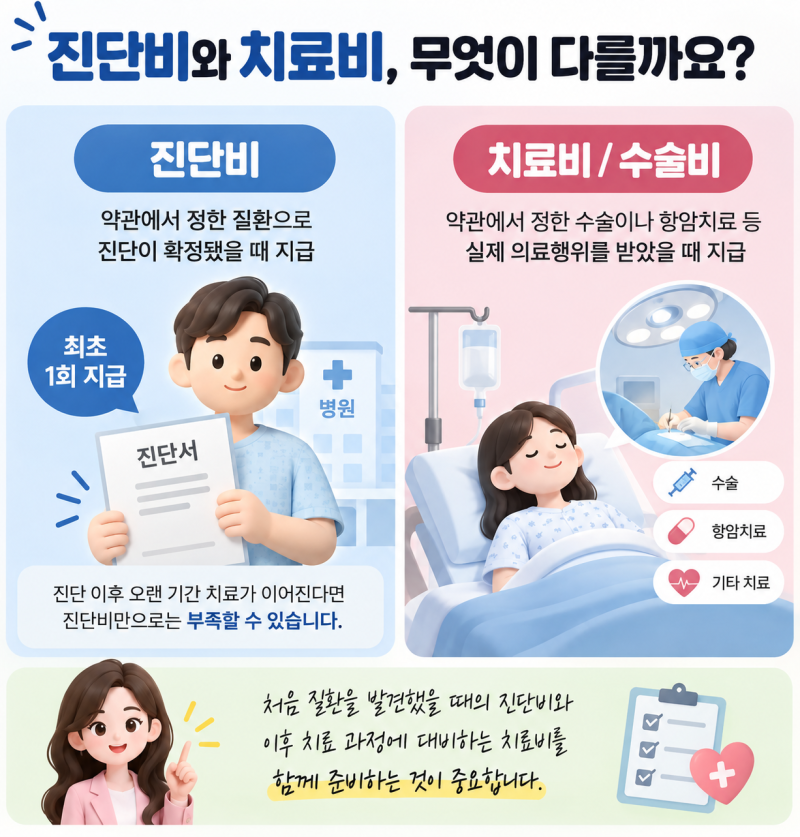
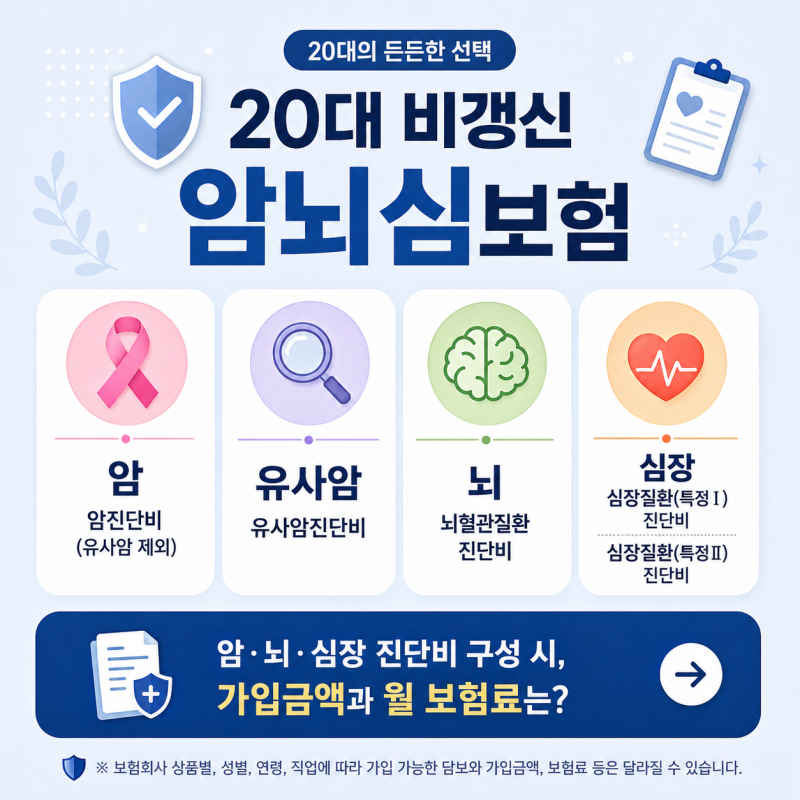

암뇌심보험의 진단비는 실제 병원비와 관계없이 약정된 금액을 지급하며, 보장 범위와 지급 조건을 확인하는 것이 중요합니다. 일반 진단비는 최초 1회 지급 후 소멸될 수 있으나, 주요치료비 특약은 실제 치료 시 매년 보장을 받을 수 있습니다.
실손보험이 의료비 보장이라면 암뇌심보험은 치료 중 생활비와 소득 공백을 대비하며, 특히 뇌·심장 보장의 질환 범위는 반드시 확인해야 합니다. 암뇌심보험은 암, 뇌혈관, 심장 질환 등 중대 질병 대비 필수 보험입니다.
실손보험이 실제 병원비를 보장한다면, 암뇌심보험 진단비는 진단 확정 시 약정 금액을 지급해 치료 중 생활비나 소득 공백을 보전합니다. 단순히 진단비 유무를 넘어, 보장 내용을 정확히 이해하는 것이 중요합니다.
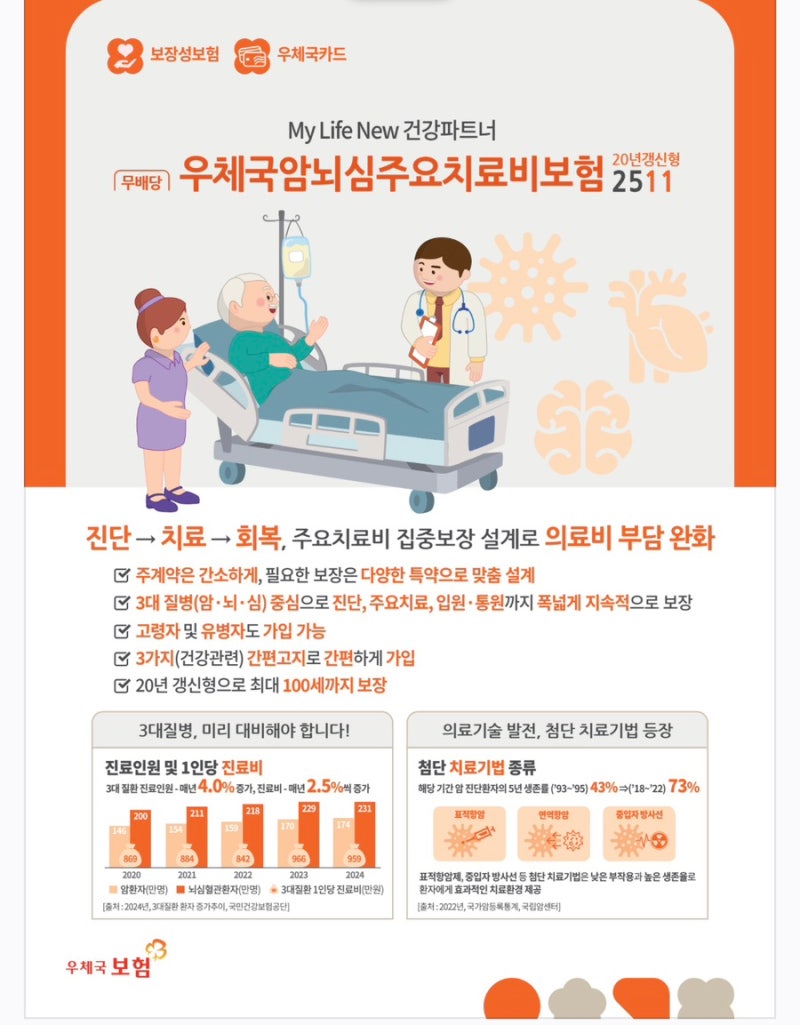
일반 암뇌심보험 진단비는 최초 1회 지급 후 특약이 소멸하는 경우가 많아 재발 시 추가 보장이 어렵습니다. 이때 '주요치료비' 특약이 대안입니다. 주요치료비는 실제 수술, 항암 치료 등 주요 치료 시 매년 한도가 리셋되어 최대 100세까지 지속 보장됩니다.
뇌·심장 질환은 뇌출혈, 뇌졸중, 뇌혈관질환 등 보장 범위가 다르므로 약관 확인이 필수입니다. 암뇌심보험 선택 시에는 보장 질환 범위, 가입 금액, 그리고 진단비 외 주요치료비 같은 추가 보장 옵션을 면밀히 검토해야 합니다.
자신의 연령, 건강, 재정 상황에 맞춰 보장 범위와 보험료를 신중하게 비교 선택하여, 질병 발생 시 경제적 어려움 없이 치료에 집중할 수 있도록 준비하십시오.
실손보험이 의료비 보장이라면 암뇌심보험은 치료 중 생활비와 소득 공백을 대비하며, 특히 뇌·심장 보장의 질환 범위는 반드시 확인해야 합니다. 암뇌심보험은 암, 뇌혈관, 심장 질환 등 중대 질병 대비 필수 보험입니다.
실손보험이 실제 병원비를 보장한다면, 암뇌심보험 진단비는 진단 확정 시 약정 금액을 지급해 치료 중 생활비나 소득 공백을 보전합니다. 단순히 진단비 유무를 넘어, 보장 내용을 정확히 이해하는 것이 중요합니다.
일반 암뇌심보험 진단비는 최초 1회 지급 후 특약이 소멸하는 경우가 많아 재발 시 추가 보장이 어렵습니다. 이때 '주요치료비' 특약이 대안입니다. 주요치료비는 실제 수술, 항암 치료 등 주요 치료 시 매년 한도가 리셋되어 최대 100세까지 지속 보장됩니다.
뇌·심장 질환은 뇌출혈, 뇌졸중, 뇌혈관질환 등 보장 범위가 다르므로 약관 확인이 필수입니다. 암뇌심보험 선택 시에는 보장 질환 범위, 가입 금액, 그리고 진단비 외 주요치료비 같은 추가 보장 옵션을 면밀히 검토해야 합니다.
자신의 연령, 건강, 재정 상황에 맞춰 보장 범위와 보험료를 신중하게 비교 선택하여, 질병 발생 시 경제적 어려움 없이 치료에 집중할 수 있도록 준비하십시오.