
건강보험료는 직장가입자와 지역가입자의 산정 기준이 다르며, 지역가입자는 소득 외 재산과 자동차까지 점수화하여 보험료를 계산합니다. 2026년 건강보험료율은 7.19%이며, 직장가입자는 회사와 근로자가 절반씩 부담하지만 지역가입자는 본인이 전액 부담합니다.
정확한 보험료는 국민건강보험공단이나 4대사회보험 정보연계센터의 공식 모의계산 서비스를 통해 확인할 수 있습니다. 매달 월급에서 빠져나가는 건강보험료나 프리랜서, 자영업자로서 납부하는 보험료가 어떻게 산정되는지 궁금해하는 분들이 많습니다.
특히 직장가입자와 지역가입자는 보험료를 계산하는 기준 자체가 달라 같은 소득을 올리더라도 실제 납부하는 금액에서 큰 차이를 보일 수 있습니다. 직장가입자는 주로 보수월액, 즉 월급을 기준으로 보험료가 산정되며 회사와 근로자가 절반씩 부담하는 구조입니다.
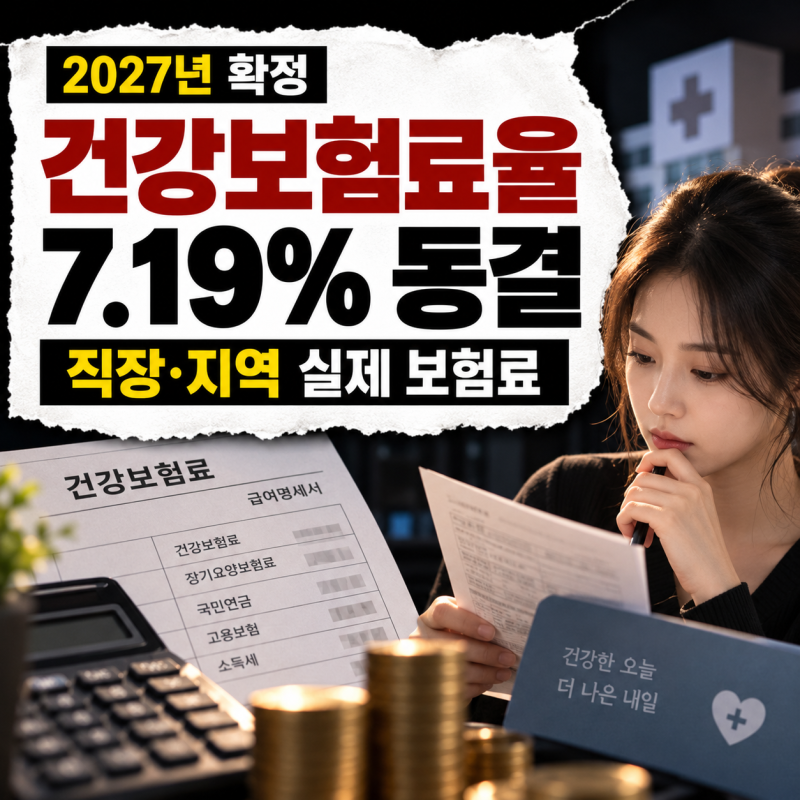
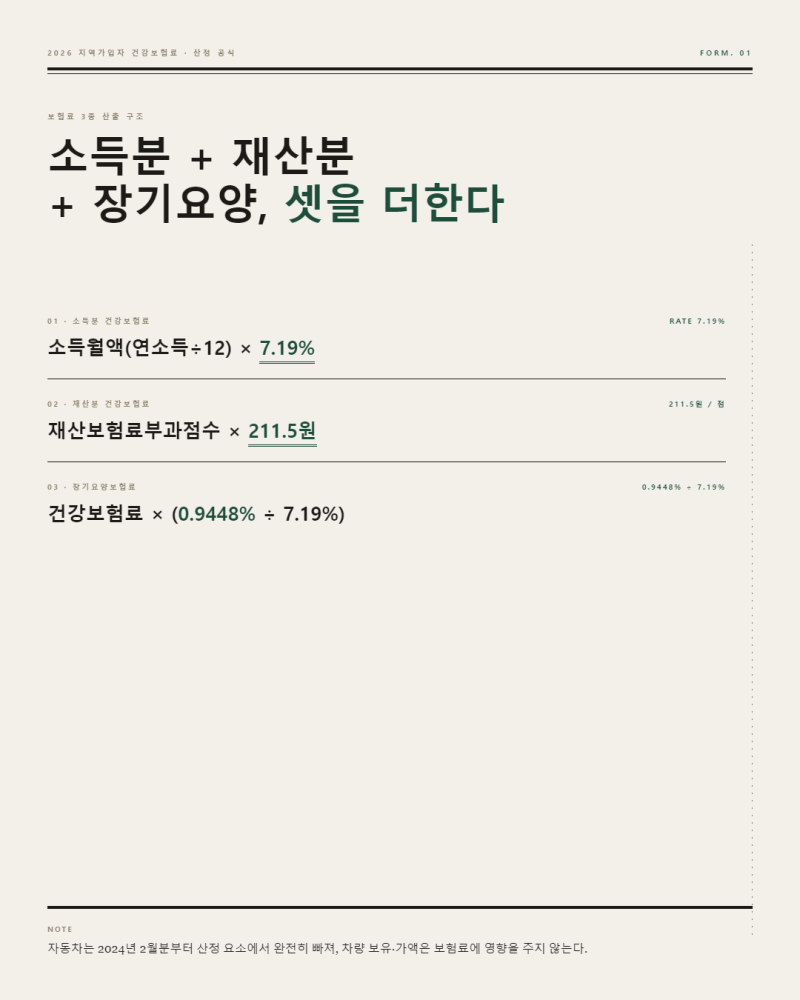
반면 지역가입자는 소득뿐만 아니라 재산, 자동차 보유 여부까지 종합적으로 점수화하여 보험료를 매기기 때문에 훨씬 복잡합니다. 2026년 건강보험료율은 7.19%로 책정되었으며, 2027년에도 이 요율은 동결될 예정입니다.
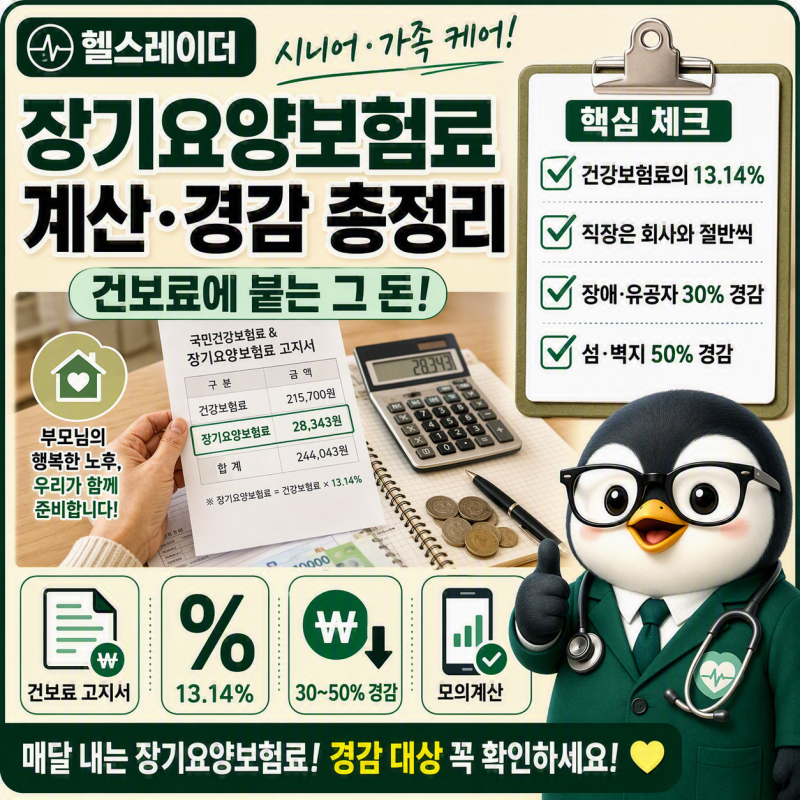
직장가입자의 경우 본인 부담률은 이의 절반인 3.595%가 됩니다. 예를 들어 월 급여가 300만 원인 직장가입자는 건강보험료와 장기요양보험료를 포함하여 약 12만 2천 원 정도를 부담하게 됩니다.
그러나 지역가입자는 소득월액에 요율을 곱하고 재산보험료 부과점수를 합산하는 방식으로 계산되며, 회사 부담분이 없어 직장가입자보다 더 많은 보험료를 납부할 가능성이 높습니다.
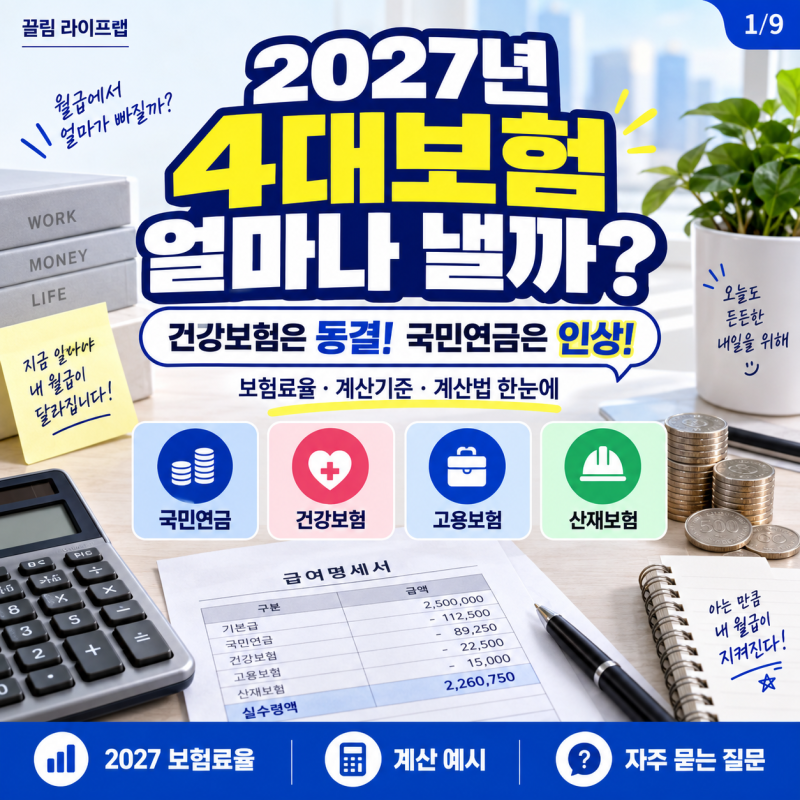
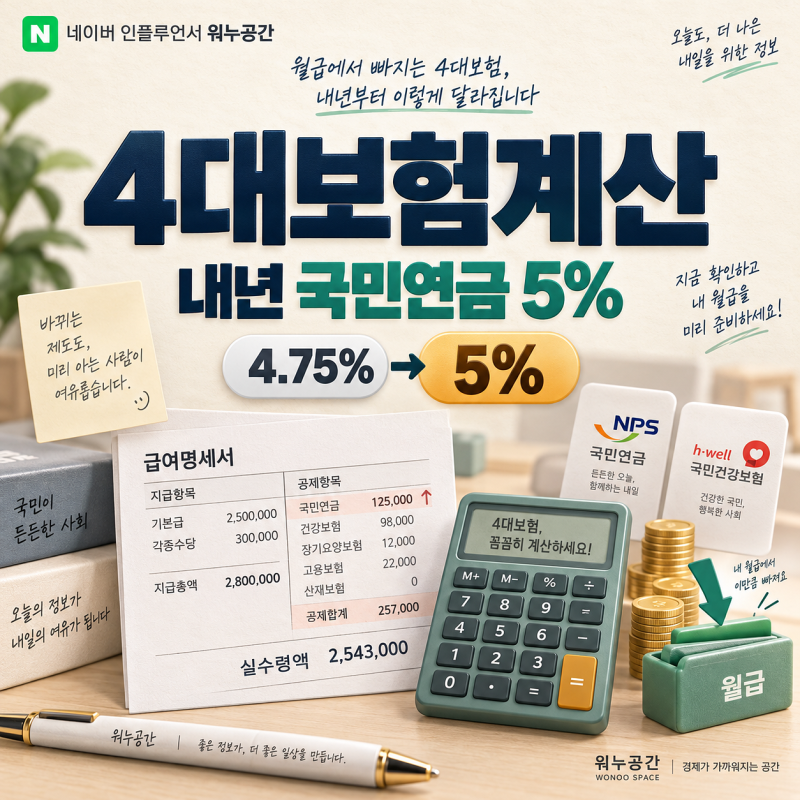
특히 2027년 국민연금 보험료율은 10.0%로 인상될 예정이어서, 4대 보험 전반에 대한 이해가 더욱 중요해지고 있습니다. 이처럼 복잡한 건강보험료 계산 방식 때문에 단순 계산기만으로는 정확한 금액을 파악하기 어렵습니다.
가장 확실한 방법은 국민건강보험공단(nhis.or.kr)이나 4대사회보험 정보연계센터(4insure.or.kr)에서 제공하는 공식 모의계산 서비스를 이용하는 것입니다.
이를 통해 자신의 소득과 재산 상황에 맞는 정확한 보험료를 확인하고, 합리적인 재정 계획을 세우는 데 도움을 받을 수 있습니다. 매년 변경되는 요율과 산정 기준을 주기적으로 확인하는 것이 중요합니다.
정확한 보험료는 국민건강보험공단이나 4대사회보험 정보연계센터의 공식 모의계산 서비스를 통해 확인할 수 있습니다. 매달 월급에서 빠져나가는 건강보험료나 프리랜서, 자영업자로서 납부하는 보험료가 어떻게 산정되는지 궁금해하는 분들이 많습니다.
특히 직장가입자와 지역가입자는 보험료를 계산하는 기준 자체가 달라 같은 소득을 올리더라도 실제 납부하는 금액에서 큰 차이를 보일 수 있습니다. 직장가입자는 주로 보수월액, 즉 월급을 기준으로 보험료가 산정되며 회사와 근로자가 절반씩 부담하는 구조입니다.
반면 지역가입자는 소득뿐만 아니라 재산, 자동차 보유 여부까지 종합적으로 점수화하여 보험료를 매기기 때문에 훨씬 복잡합니다. 2026년 건강보험료율은 7.19%로 책정되었으며, 2027년에도 이 요율은 동결될 예정입니다.
직장가입자의 경우 본인 부담률은 이의 절반인 3.595%가 됩니다. 예를 들어 월 급여가 300만 원인 직장가입자는 건강보험료와 장기요양보험료를 포함하여 약 12만 2천 원 정도를 부담하게 됩니다.
그러나 지역가입자는 소득월액에 요율을 곱하고 재산보험료 부과점수를 합산하는 방식으로 계산되며, 회사 부담분이 없어 직장가입자보다 더 많은 보험료를 납부할 가능성이 높습니다.
특히 2027년 국민연금 보험료율은 10.0%로 인상될 예정이어서, 4대 보험 전반에 대한 이해가 더욱 중요해지고 있습니다. 이처럼 복잡한 건강보험료 계산 방식 때문에 단순 계산기만으로는 정확한 금액을 파악하기 어렵습니다.
가장 확실한 방법은 국민건강보험공단(nhis.or.kr)이나 4대사회보험 정보연계센터(4insure.or.kr)에서 제공하는 공식 모의계산 서비스를 이용하는 것입니다.
이를 통해 자신의 소득과 재산 상황에 맞는 정확한 보험료를 확인하고, 합리적인 재정 계획을 세우는 데 도움을 받을 수 있습니다. 매년 변경되는 요율과 산정 기준을 주기적으로 확인하는 것이 중요합니다.