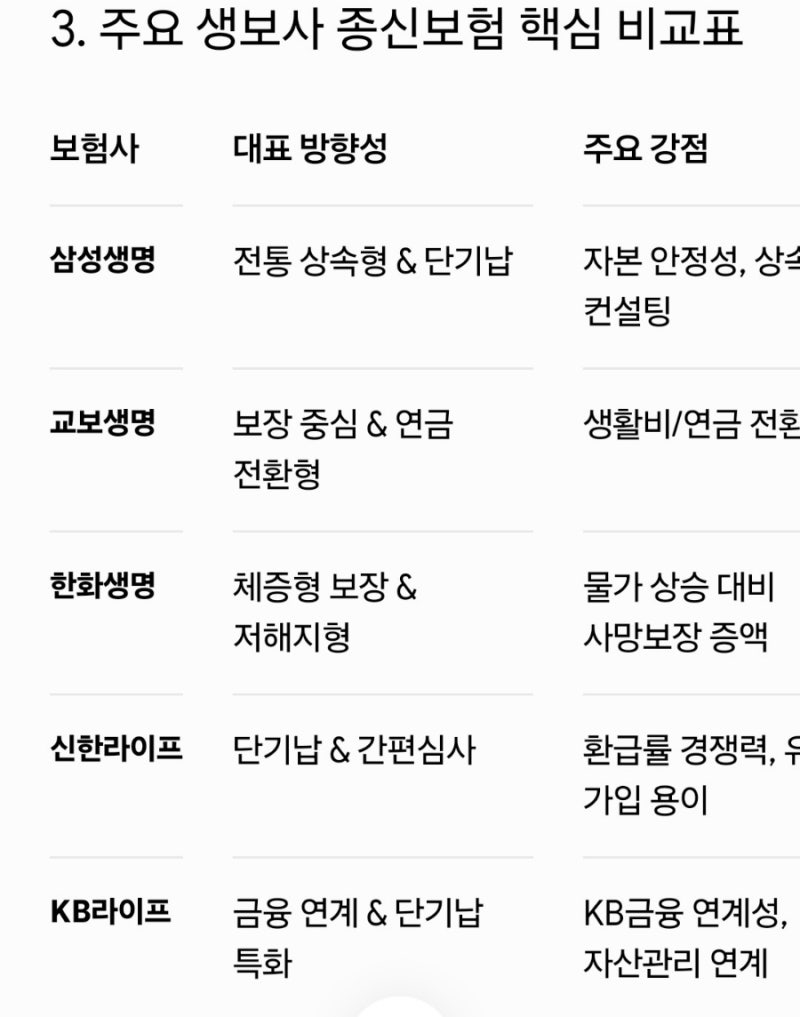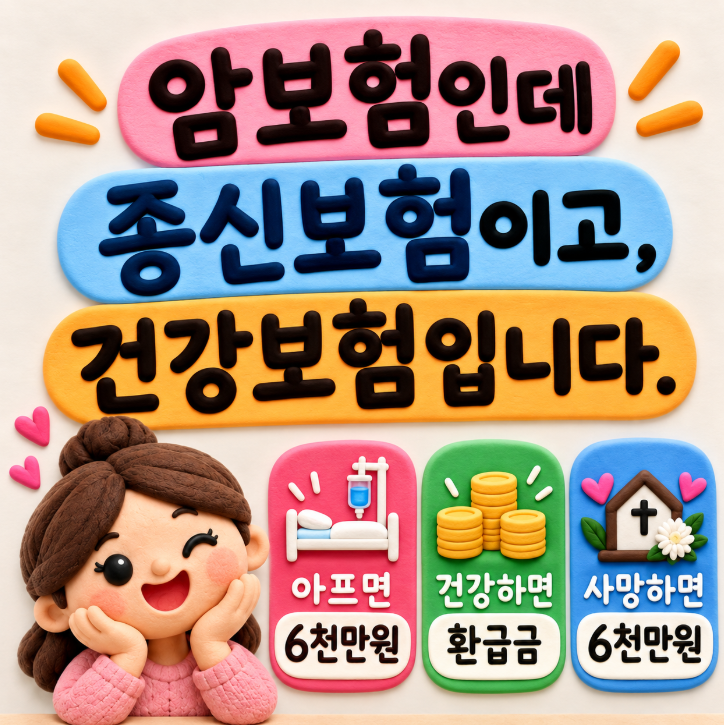


종신보험은 사망 시 보험금을 지급하는 평생 보장 상품으로, 상속세 재원 마련 및 자산 증식 등 다양한 목적으로 활용됩니다. 최근에는 5년납, 7년납 등 단기납 형태와 해약환급금 일부지급형 등 다양한 상품 구조가 출시되어 보험료 부담을 줄일 수 있습니다.
다만, 단기납 종신보험의 경우 납입 기간 중 해지 시 원금 손실이 발생할 수 있으므로 가입 전 환급률 구조를 면밀히 확인해야 합니다. 종신보험이란 피보험자가 사망할 때까지 평생 사망보험금을 보장하는 생명보험 상품입니다.
과거에는 순수 사망 보장에 초점을 맞췄지만, 최근에는 상속세 재원 마련, 비과세 자산 형성, 그리고 자산 증식 효과까지 기대할 수 있도록 다양하게 진화했습니다.
특히 가장의 책임이 무거워지거나 은퇴 시점에 가까워지는 50대에게는 가족을 위한 경제적 안전망이자 노후 준비의 중요한 수단으로 고려됩니다.
최근 종신보험 시장에서는 5년납, 7년납 등 납입 기간을 단축한 단기납 종신보험과 사망보험금이 매년 증가하는 체증형 상품이 큰 주목을 받고 있습니다.
이들 상품은 납입 기간을 짧게 가져가 보험료 부담을 줄이거나, 10년 경과 시점의 높은 해약환급률로 목돈 마련을 기대할 수 있다는 장점이 있습니다.
또한, 보험료를 낮추기 위해 납입 기간 중 해약 시 환급금을 일반형 대비 낮게 책정하는 해약환급금 일부지급형 구조도 활용됩니다.
하지만 이러한 해약환급금 일부지급형 종신보험은 납입 기간을 채우지 못하고 중도 해지할 경우 원금에 훨씬 못 미치는 환급금을 받게 되어 큰 손실을 볼 수 있다는 치명적인 단점이 있습니다.
따라서 종신보험 가입을 고려한다면 자신의 재정 상황과 장기적인 유지 가능성을 면밀히 검토하고, 각 보험사별 상품의 환급률 구조, 보장 내용, 그리고 중도 해지 시 발생할 수 있는 위험을 충분히 이해한 후 신중하게 선택하는 것이 중요합니다.
다만, 단기납 종신보험의 경우 납입 기간 중 해지 시 원금 손실이 발생할 수 있으므로 가입 전 환급률 구조를 면밀히 확인해야 합니다. 종신보험이란 피보험자가 사망할 때까지 평생 사망보험금을 보장하는 생명보험 상품입니다.
과거에는 순수 사망 보장에 초점을 맞췄지만, 최근에는 상속세 재원 마련, 비과세 자산 형성, 그리고 자산 증식 효과까지 기대할 수 있도록 다양하게 진화했습니다.
특히 가장의 책임이 무거워지거나 은퇴 시점에 가까워지는 50대에게는 가족을 위한 경제적 안전망이자 노후 준비의 중요한 수단으로 고려됩니다.
최근 종신보험 시장에서는 5년납, 7년납 등 납입 기간을 단축한 단기납 종신보험과 사망보험금이 매년 증가하는 체증형 상품이 큰 주목을 받고 있습니다.
이들 상품은 납입 기간을 짧게 가져가 보험료 부담을 줄이거나, 10년 경과 시점의 높은 해약환급률로 목돈 마련을 기대할 수 있다는 장점이 있습니다.
또한, 보험료를 낮추기 위해 납입 기간 중 해약 시 환급금을 일반형 대비 낮게 책정하는 해약환급금 일부지급형 구조도 활용됩니다.
하지만 이러한 해약환급금 일부지급형 종신보험은 납입 기간을 채우지 못하고 중도 해지할 경우 원금에 훨씬 못 미치는 환급금을 받게 되어 큰 손실을 볼 수 있다는 치명적인 단점이 있습니다.
따라서 종신보험 가입을 고려한다면 자신의 재정 상황과 장기적인 유지 가능성을 면밀히 검토하고, 각 보험사별 상품의 환급률 구조, 보장 내용, 그리고 중도 해지 시 발생할 수 있는 위험을 충분히 이해한 후 신중하게 선택하는 것이 중요합니다.