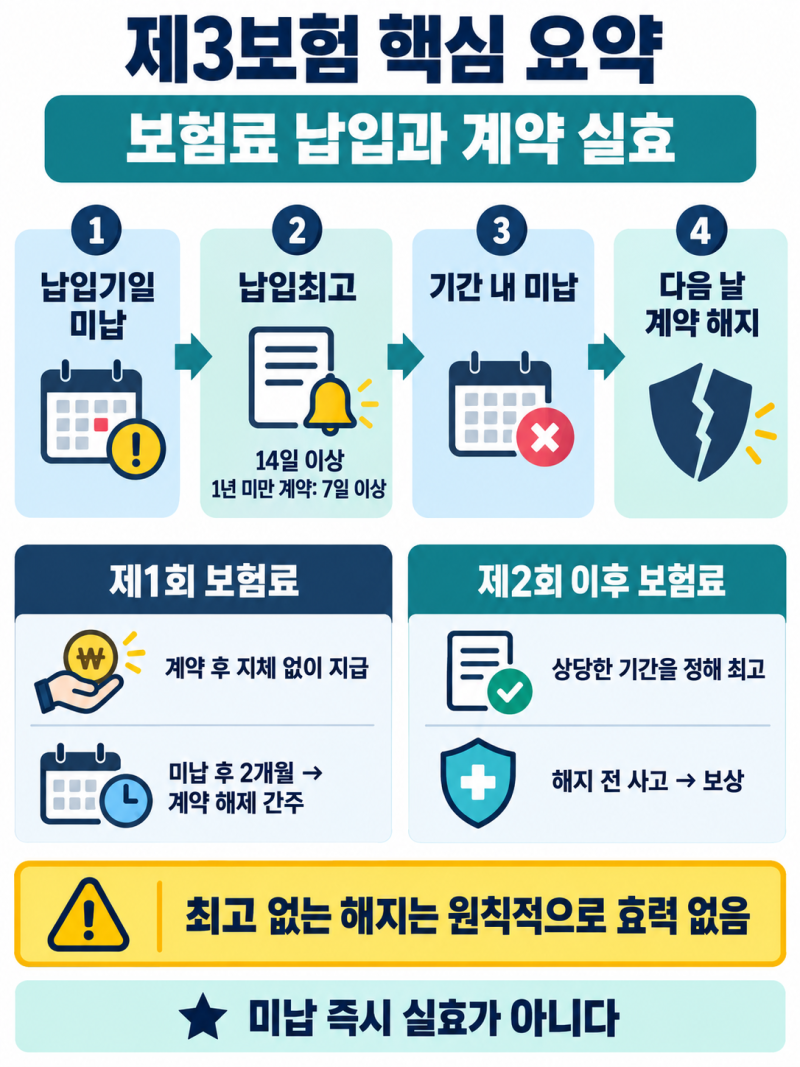
보험료를 한두 번 미납했다고 해서 보험이 즉시 실효되는 것이 아니며, 일정 기간의 납입 최고 기간을 거칩니다. 보험 실효는 보장 효력이 일시 정지된 상태로, 이 기간 중 발생한 사고나 질병은 보험금을 받을 수 없습니다.
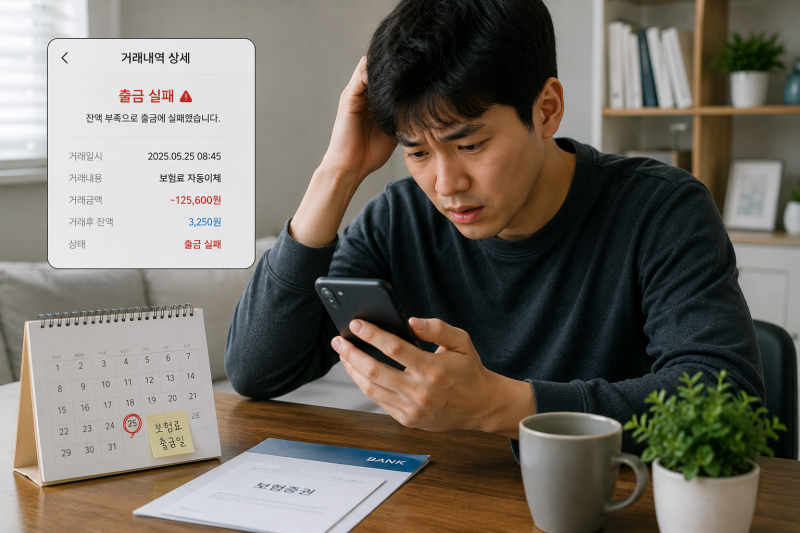
실효된 보험은 해지환급금을 받지 않았다면 3년 이내에 밀린 보험료와 이자를 내고 부활 신청할 수 있으나, 건강 심사를 통해 승인이 거절될 수도 있습니다. 바쁜 일상 속에서 보험료 납입일을 깜빡 잊는 경우가 종종 발생합니다.
통장에서 보험료가 빠져나가지 않아 당황스러운 마음에 혹시 보험이 바로 해지된 것은 아닌지 걱정하게 됩니다. 하지만 보험료를 한두 번 내지 못했다고 해서 보험이 즉시 사라지는 것은 아닙니다.
보험사는 가입자를 보호하기 위해 일정 기간의 납입 최고(독촉) 절차를 거치며, 이 기간이 지나면 보험은 '실효' 상태가 됩니다. 보험 '실효'는 보험료 미납으로 인해 계약의 효력이 일시적으로 정지된 상태를 의미합니다.
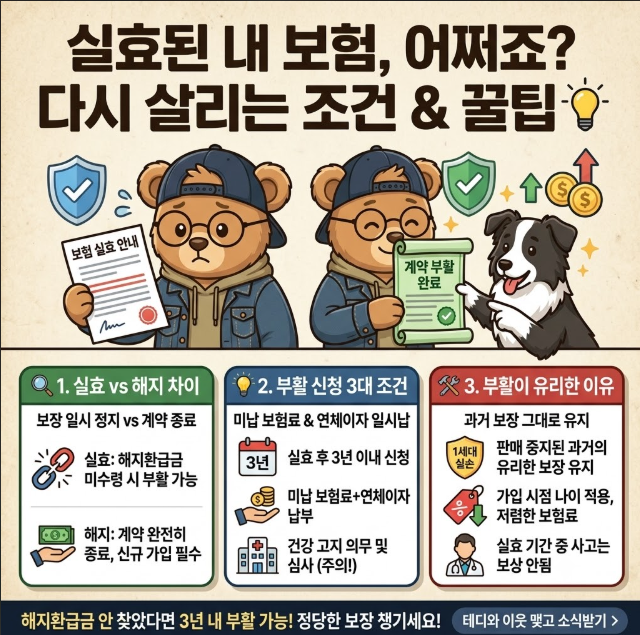
계약 자체는 남아있지만 보장을 받을 수 있는 권리가 잠시 멈춘 것이죠. 반면 '해지'는 계약 자체가 완전히 소멸하는 것으로, 실효와는 명확히 구분됩니다.
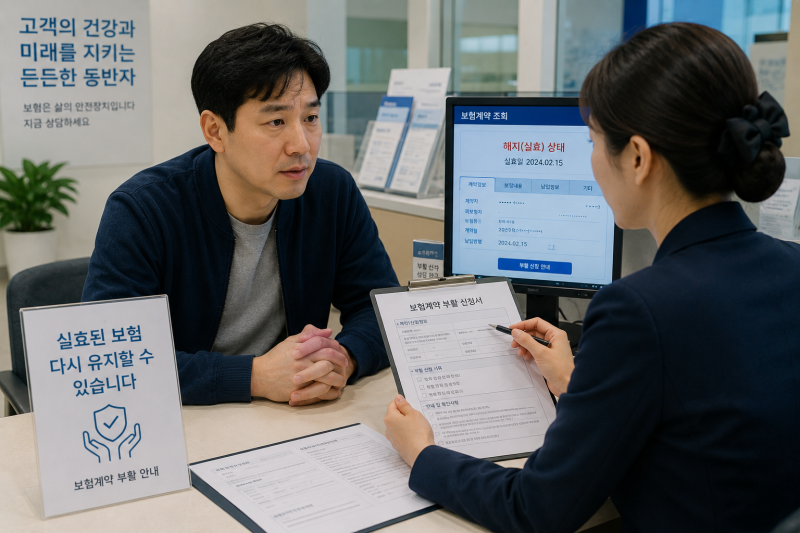
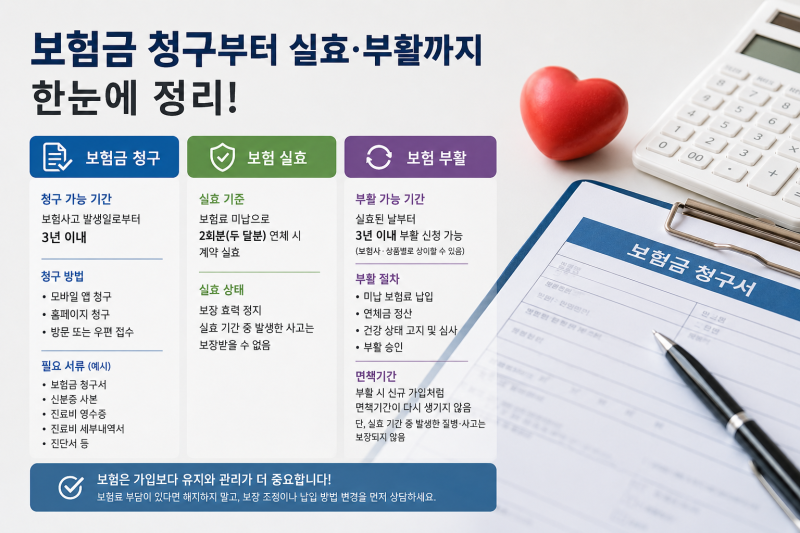
실효 기간 중 사고나 질병이 발생하면 보상을 받기 어렵지만, 해지환급금을 수령하지 않았다면 실효된 보험을 다시 살릴 수 있는 '부활' 제도가 있습니다. 일반적으로 실효된 날로부터 3년 이내에 밀린 보험료와 연체 이자를 납부하고 부활을 신청할 수 있습니다.
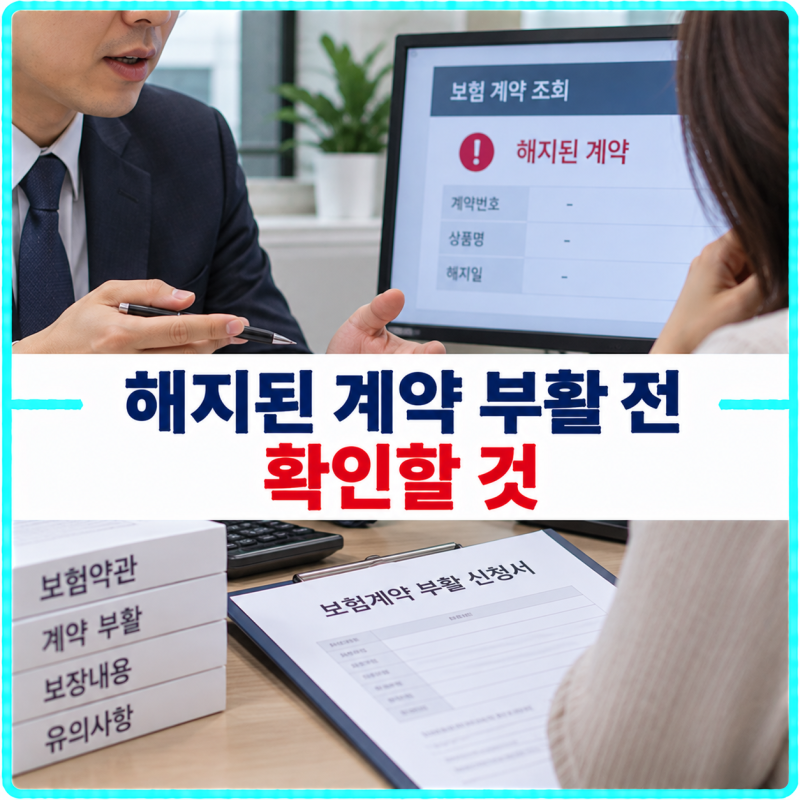
그러나 여기서 중요한 점은 부활 과정에서 신규 가입과 동일하게 건강 상태에 대한 고지 및 심사가 이루어질 수 있으며, 이에 따라 부활이 거절될 수도 있다는 사실입니다.
특히 주의할 점은 해지환급금을 한 번이라도 수령했다면 해당 계약은 완전히 해지되어 부활이 절대 불가능하다는 것입니다.
과거에 가입한 보험은 현재 판매되는 상품보다 보장 범위가 넓거나 보험료가 유리한 경우가 많으므로, 무작정 해지하기보다는 부활 가능성이나 감액완납 제도 등 대안을 신중히 검토하는 것이 현명합니다.
보험료 미납으로 인한 실효는 누구에게나 일어날 수 있는 일인 만큼, 정확한 의미와 대처 방법을 미리 알아두는 것이 중요합니다.
실효된 보험은 해지환급금을 받지 않았다면 3년 이내에 밀린 보험료와 이자를 내고 부활 신청할 수 있으나, 건강 심사를 통해 승인이 거절될 수도 있습니다. 바쁜 일상 속에서 보험료 납입일을 깜빡 잊는 경우가 종종 발생합니다.
통장에서 보험료가 빠져나가지 않아 당황스러운 마음에 혹시 보험이 바로 해지된 것은 아닌지 걱정하게 됩니다. 하지만 보험료를 한두 번 내지 못했다고 해서 보험이 즉시 사라지는 것은 아닙니다.
보험사는 가입자를 보호하기 위해 일정 기간의 납입 최고(독촉) 절차를 거치며, 이 기간이 지나면 보험은 '실효' 상태가 됩니다. 보험 '실효'는 보험료 미납으로 인해 계약의 효력이 일시적으로 정지된 상태를 의미합니다.
계약 자체는 남아있지만 보장을 받을 수 있는 권리가 잠시 멈춘 것이죠. 반면 '해지'는 계약 자체가 완전히 소멸하는 것으로, 실효와는 명확히 구분됩니다.
실효 기간 중 사고나 질병이 발생하면 보상을 받기 어렵지만, 해지환급금을 수령하지 않았다면 실효된 보험을 다시 살릴 수 있는 '부활' 제도가 있습니다. 일반적으로 실효된 날로부터 3년 이내에 밀린 보험료와 연체 이자를 납부하고 부활을 신청할 수 있습니다.
그러나 여기서 중요한 점은 부활 과정에서 신규 가입과 동일하게 건강 상태에 대한 고지 및 심사가 이루어질 수 있으며, 이에 따라 부활이 거절될 수도 있다는 사실입니다.
특히 주의할 점은 해지환급금을 한 번이라도 수령했다면 해당 계약은 완전히 해지되어 부활이 절대 불가능하다는 것입니다.
과거에 가입한 보험은 현재 판매되는 상품보다 보장 범위가 넓거나 보험료가 유리한 경우가 많으므로, 무작정 해지하기보다는 부활 가능성이나 감액완납 제도 등 대안을 신중히 검토하는 것이 현명합니다.
보험료 미납으로 인한 실효는 누구에게나 일어날 수 있는 일인 만큼, 정확한 의미와 대처 방법을 미리 알아두는 것이 중요합니다.