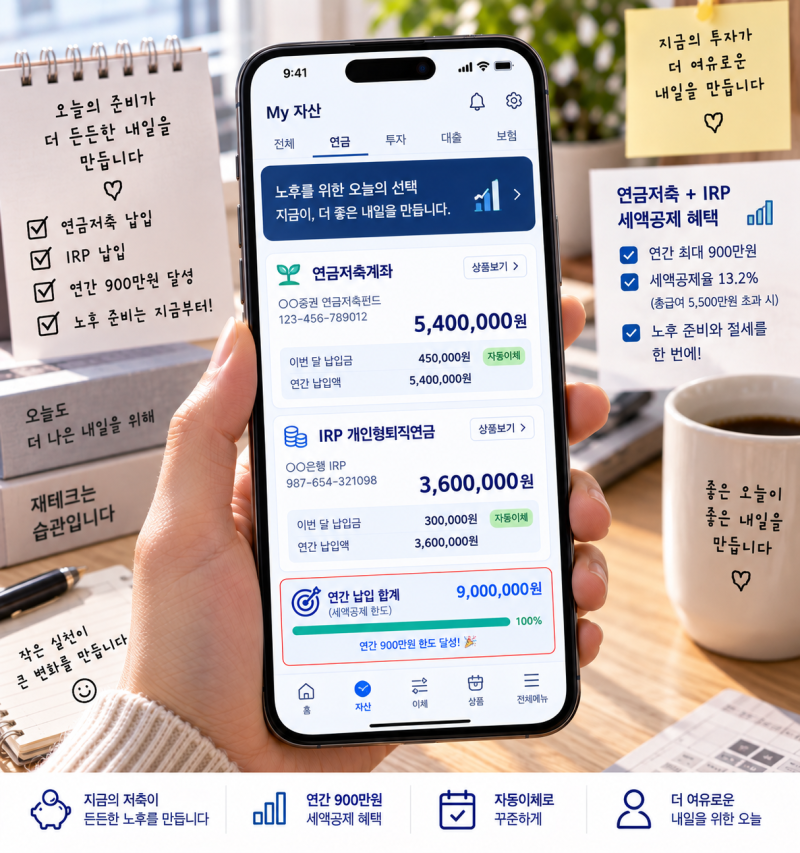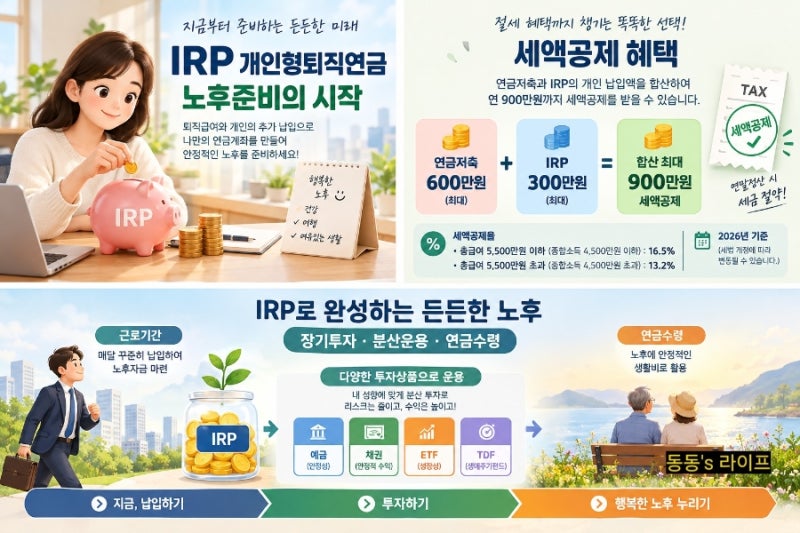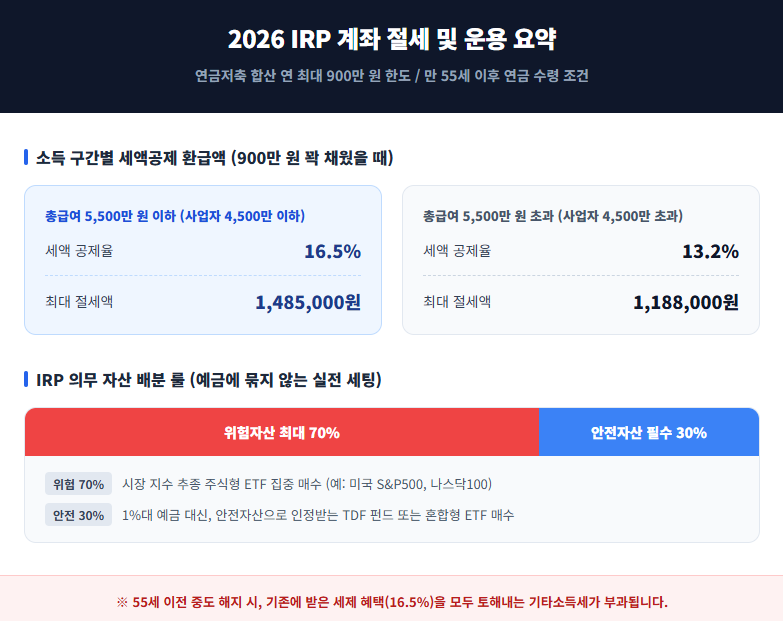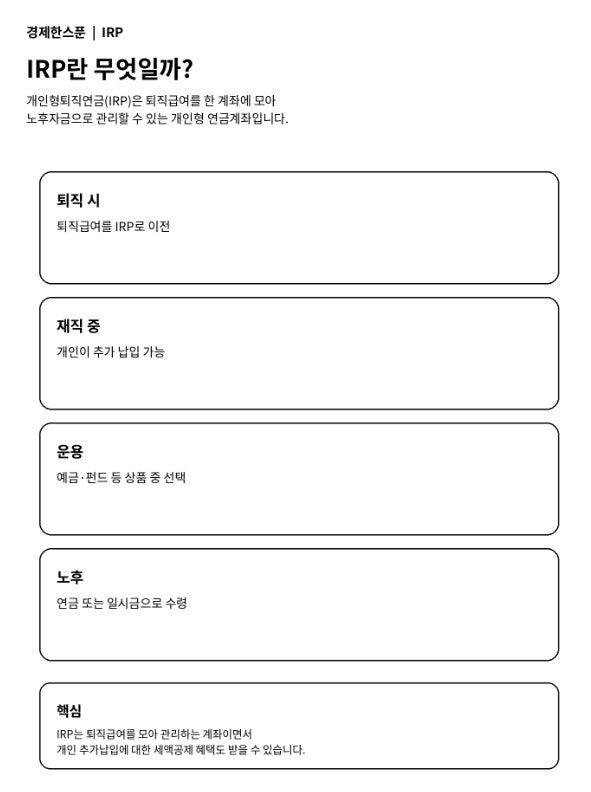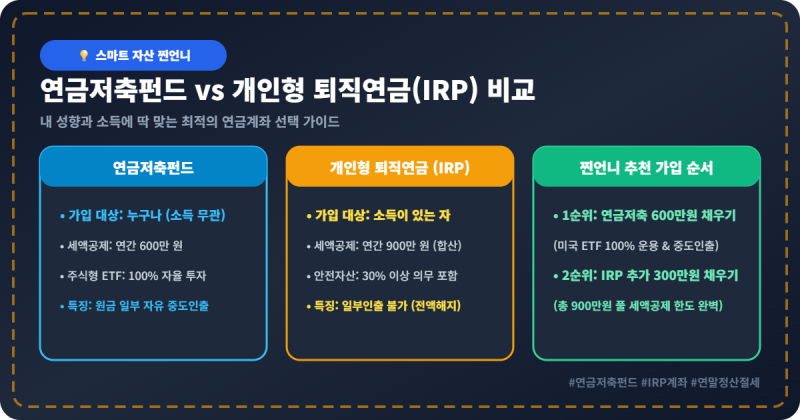
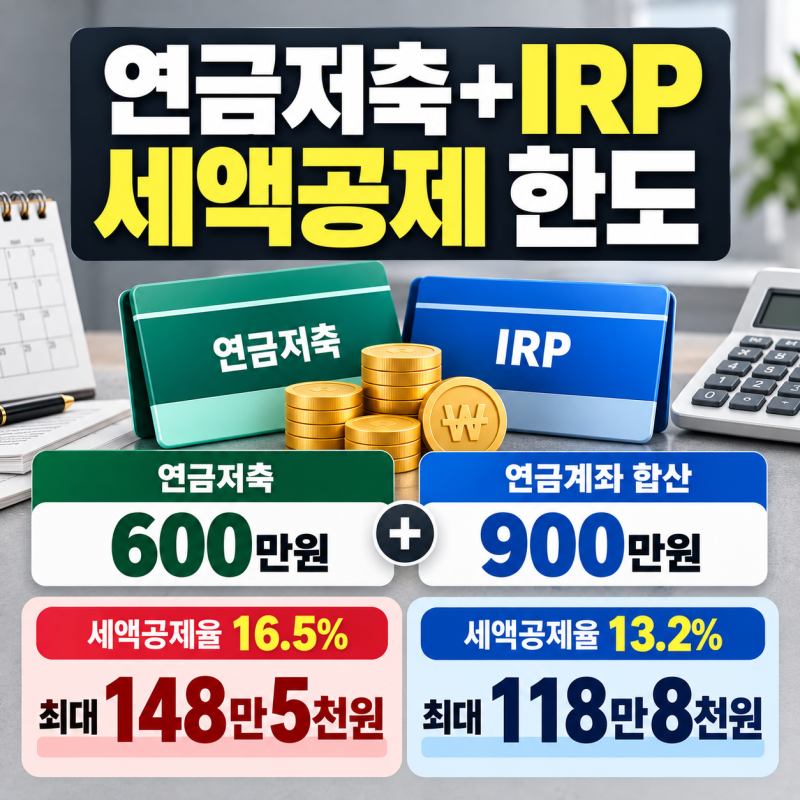
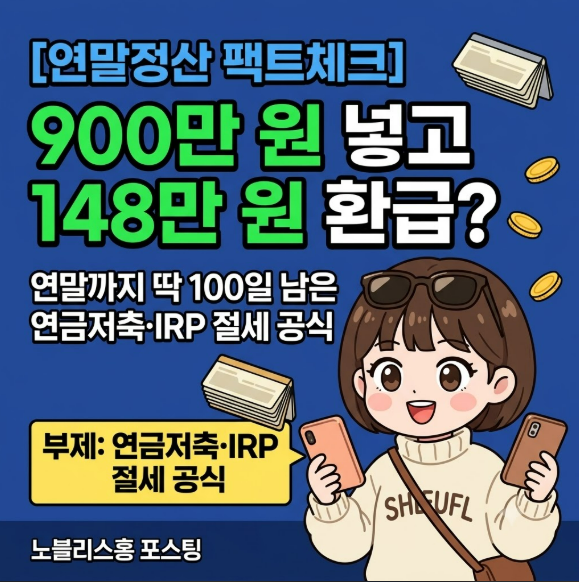
개인형 퇴직연금(IRP)은 연말정산 세액공제 혜택을 극대화하는 핵심 금융 상품으로 주목받습니다. 연금저축과 합산하여 연간 최대 900만 원까지 납입액에 대한 세액공제를 받을 수 있으며, 총급여 5,500만 원 이하 근로자는 최대 16.5%의 공제율이 적용됩니다.
노후 대비와 동시에 실질적인 절세 효과를 제공하여 많은 직장인에게 필수적인 재테크 수단으로 인식됩니다.
실제 블로그 후기들을 보면, IRP 단독 또는 연금저축과 합산하여 900만 원 한도를 채울 경우, 총급여 5,500만 원 이하 기준 최대 148만 5천 원까지 환급받을 수 있다는 점이 가장 큰 장점으로 꼽힙니다.
소득공제가 아닌 세액공제 방식이어서 소득 수준과 무관하게 납입액에 비례한 절세 효과를 기대할 수 있습니다. IRP 납입 시 연간 한도 900만 원 초과분은 이월공제 제도를 활용하여 다음 해에 세액공제를 신청할 수 있습니다.
금융사별 운용관리 및 자산관리 수수료 면제 혜택을 꼼꼼히 비교 선택하는 것이 장기적인 수익률 관리에 중요합니다. 본인의 소득 구간에 따른 정확한 공제율 파악은 효율적인 납입 전략 수립의 시작입니다.