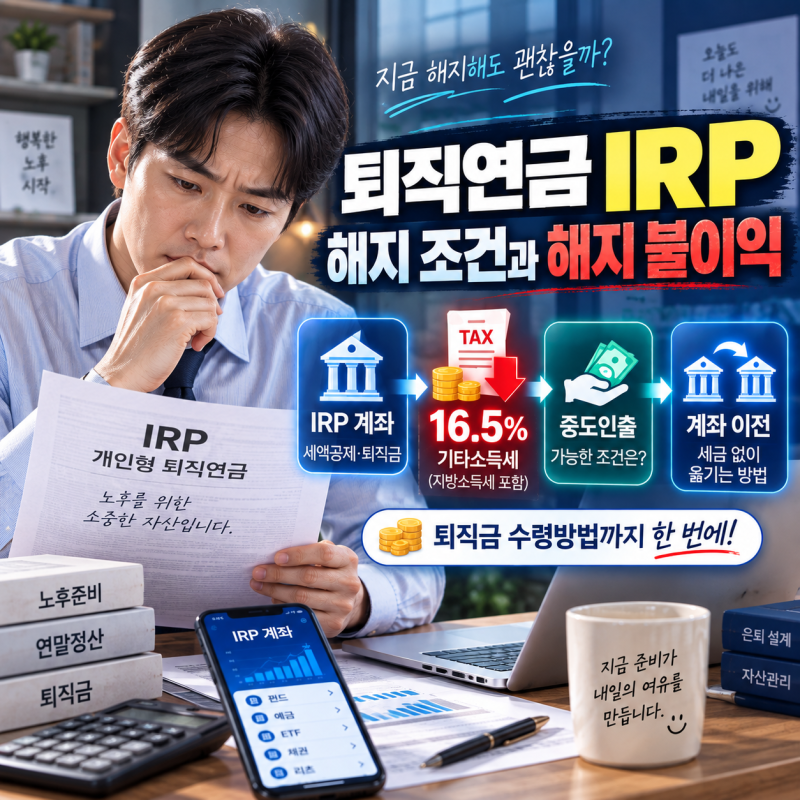
퇴직연금 IRP 계좌는 근로자가 퇴직금을 수령하거나 노후 자금을 적립하고 운용하기 위해 활용하는 전용 계좌입니다. 특히 연말정산 시 세액공제 혜택과 퇴직 시 퇴직소득세 절세 효과를 누릴 수 있어 노후 대비의 필수적인 금융 제도로 주목받고 있습니다. 과거 특정 근로자에게만 해당되던 것과 달리, 현재는 소득이 있는 사람이라면 직업 형태에 관계없이 폭넓게 가입이 허용되는 추세입니다.
실제 사용자들은 IRP를 단순한 퇴직금 통장이 아닌, 개인이 주도적으로 노후를 준비하고 세액공제까지 받을 수 있는 유용한 수단으로 평가합니다. 연금저축과 합산하여 연간 최대 900만 원까지 세액공제 대상이 되며, 계좌 내 운용수익에 대한 과세 이연 혜택도 큰 장점으로 꼽힙니다. 다만, 55세 이후 퇴직하거나 퇴직급여가 300만 원 이하인 경우 등 퇴직금 수령 시 IRP 계좌가 필수가 아닌 예외 조건도 존재합니다.
현재 , IRP 계좌는 은행이나 증권사 앱을 통해 스마트폰으로 비대면 개설이 가능하여 접근성이 매우 높아졌습니다. 가입 시에는 본인의 소득 증빙이 필요하며, 금융회사별 수수료와 운용 가능한 상품 종류를 비교하여 본인의 투자 성향에 맞는 곳을 선택하는 것이 중요합니다. 특히 총급여 5,500만 원 이하 또는 종합소득금액 4,500만 원 이하인 경우 지방소득세를 포함한 16.5%의 높은 세액공제 효과를 기대할 수 있습니다.