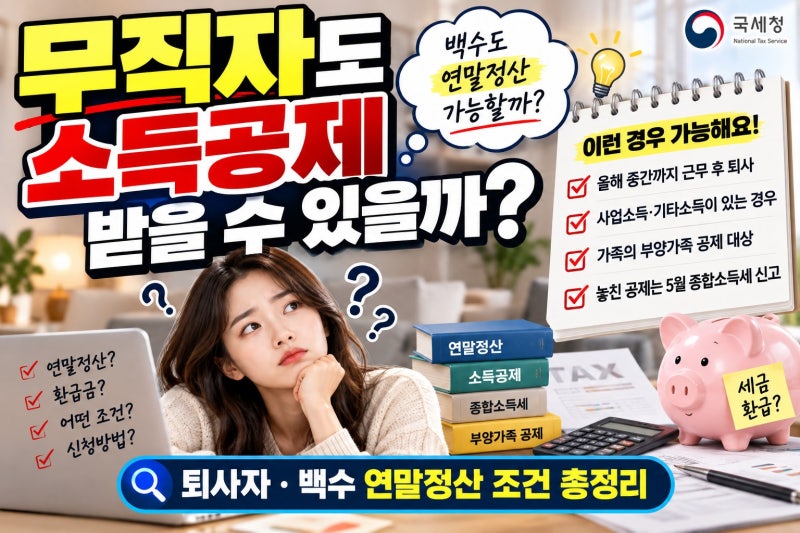

직장인이 퇴사하는 경우 연말정산 처리에 대해 많은 궁금증을 가집니다. 일반적으로 회사를 다니는 동안에는 매년 1~2월에 연말정산을 진행하지만, 퇴사자는 퇴직 시점에 회사가 중도퇴사자 연말정산을 처리합니다. 이는 퇴직하는 달의 마지막 급여를 지급할 때 해당 근로자의 근로소득세를 정산하는 방식으로 이루어집니다. 따라서 퇴사했다고 해서 연말정산이 없어지는 것은 아니며, 퇴직 시점에 기본적인 정산이 완료됩니다.
퇴사 시점에는 연말정산 간소화 자료가 모두 확정되지 않거나, 근로자가 회사에 각종 공제자료를 제출하지 않은 상태일 수 있습니다. 이로 인해 의료비, 교육비, 기부금, 신용카드 사용액, 보험료, 주택 관련 공제 등이 충분히 반영되지 못한 채 중도퇴사 정산이 끝나는 경우가 발생합니다. 특히 12월 말 퇴사자의 경우, 1년을 거의 다 근무했음에도 재직자와는 다른 세금 정산 시점이 적용되어 공제자료가 충분히 반영되지 않을 수 있습니다.
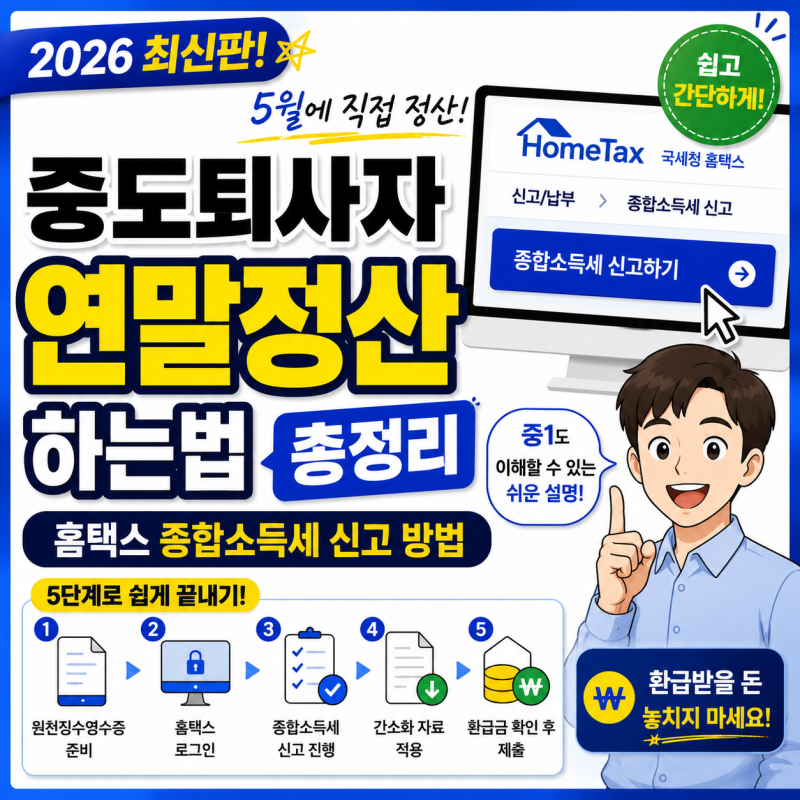
이러한 경우 다음 해 5월 종합소득세 신고기간에 누락된 소득·세액공제를 반영하여 다시 계산할 수 있습니다. 만약 같은 해에 다른 회사로 재취업했다면 새로운 회사에서 이전 직장 소득을 합산하여 연말정산을 진행해야 하며, 이전 직장의 근로소득 원천징수영수증을 제출하는 것이 중요합니다. 퇴사 후 재취업하지 않았다면 다음 해 5월 종합소득세 신고 기간에 직접 공제 내역을 확인하고 신고하여 추가 환급을 받을 수 있습니다.