
토스 전월세대출은 비대면으로 간편하게 신청 가능하여 많은 이들에게 주목받는 금융 상품입니다. 그러나 대출 신청 후 예상치 못한 부결 통보를 받는 사례가 적지 않아 그 원인에 대한 관심이 높아지고 있습니다.
특히 개인의 신용 점수나 소득보다는 주택 자체의 문제나 보증기관의 심사 요건으로 인해 대출이 막히는 경우가 빈번합니다. 전월세 시장의 불안정성과 대출 상품의 복잡성으로 인해 부결 사유를 정확히 이해하는 것이 중요해졌습니다.
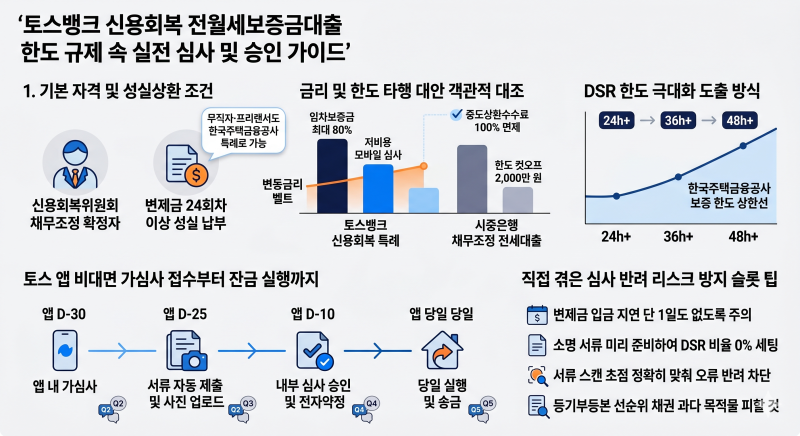
실제 토스 전월세대출 부결 사례들을 분석해 보면, 임차 주택의 선순위채권과 보증금 합계가 주택 가격의 90%를 초과하는 경우 보증서 발급이 거절되는 경우가 많습니다.
또한 한국주택금융공사(HF)와 같은 보증기관의 임차보증금 한도, 주택보유수, 세대주 여부 등 기본적인 자격 요건을 충족하지 못해 부결되기도 합니다. 이는 개인의 신용 상태와 무관하게 주택 조건이 대출 가능 여부를 결정하는 중요한 요인으로 작용합니다.
따라서 토스 전월세대출 신청 전에는 반드시 임차할 주택의 등기부등본을 통해 선순위채권 유무와 금액을 확인해야 합니다.
본인의 대출이 어떤 보증기관(HF, HUG, SGI 등)의 보증을 통해 진행되는지 미리 파악하고 해당 기관의 세부 심사 기준을 확인하는 것이 부결을 방지하는 핵심 팁입니다. 이러한 사전 확인을 통해 불필요한 시간 낭비와 계약금 손실을 막을 수 있습니다.