고령화 사회 심화로 치매간병보험의 필요성이 크게 대두되고 있습니다. 65세 이상 고령자 10명 중 1명이 치매를 겪는 상황에서, 치매로 인한 장기 간병 비용은 가계에 큰 부담으로 작용합니다. 다이렉트 상품을 활용한 가격 비교는 월 납입 보험료를 최대 30% 이상 절감할 수 있는 중요한 요소로 주목받고 있습니다. 이는 경제적 대비책 마련에 필수적인 접근 방식으로 평가됩니다.
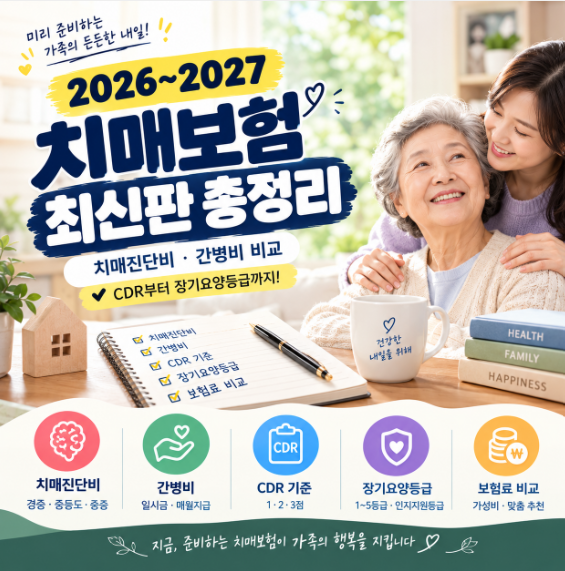
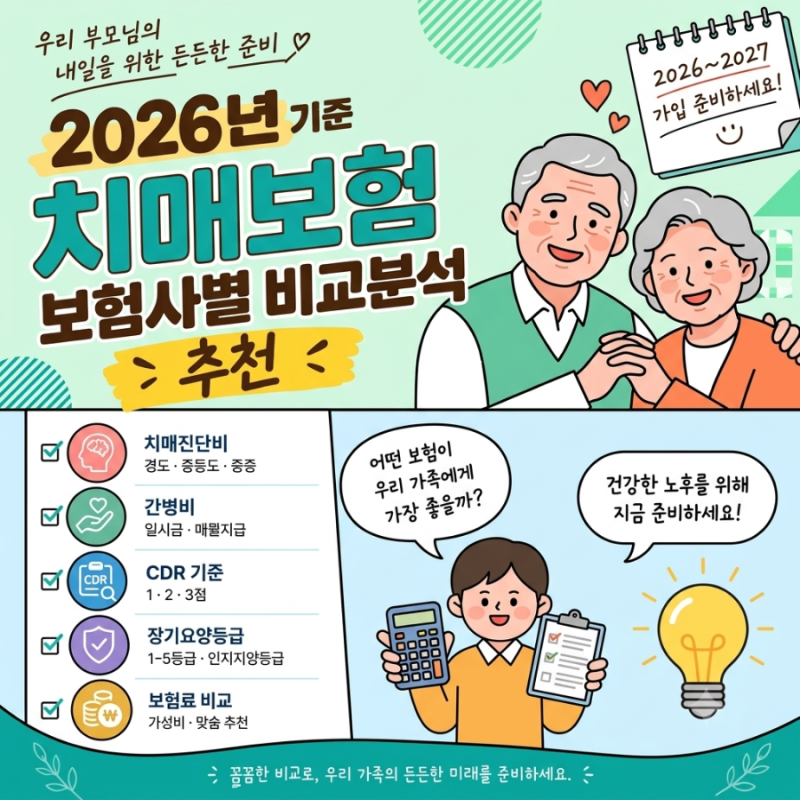
실제 블로그에서는 치매보험 가입 시 단순히 진단명만 보는 것이 아니라, CDR 점수, 치매 단계, 장기요양등급 등 세부적인 지급 조건 확인이 중요하다고 강조합니다. 경도치매(CDR 1점)부터 중증치매(CDR 3점 이상)까지 단계별 보장 여부와 간병 생활자금 특약 유무가 실제 보장 자산에 큰 영향을 미친다고 분석하고 있습니다.
치매보험 선택 시 보험료가 저렴한 상품보다는 실제 필요한 단계에서 얼마나 보장받을 수 있는지를 먼저 확인하는 것이 현명합니다. 특히 가입 나이에 따른 보험료 차이와 다이렉트 설계를 통한 절감 효과를 꼼꼼히 비교하는 것이 중요합니다. 생명보험협회 및 손해보험협회 공시실을 활용하여 직접 예상 보험료를 조회하는 방법도 추천됩니다.