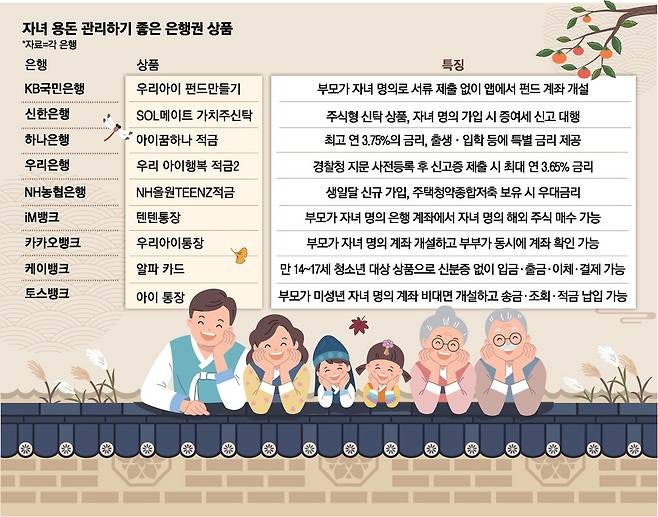

추석 용돈을 자녀 명의 통장에 저축할 경우 증여세 문제에 대한 관심이 높아지고 있습니다. 통상적인 범위의 명절 용돈은 비과세로 인정될 수 있으나, 아이의 자산으로 장기간 저축하거나 투자할 계획이라면 증여재산으로 관리하는 것이 안전합니다.
미성년 자녀는 직계존속으로부터 10년간 합계 2,000만원까지 증여재산공제를 받을 수 있으며, 이는 수증자인 아이를 기준으로 한도이므로 합산 관리해야 합니다.
이러한 움직임은 단순히 용돈을 모으는 것을 넘어, 자녀에게 어릴 때부터 올바른 금융 습관과 재테크 개념을 심어주려는 부모들의 인식이 확산되고 있음을 보여줍니다. 명절 용돈을 단순 소비가 아닌 미래 자산 형성의 기회로 삼으려는 현명한 접근 방식이 주목받고 있습니다.
자녀 경제 교육에 대한 사회적 관심이 높아지면서 관련 정보 공유도 활발해지고 있습니다.
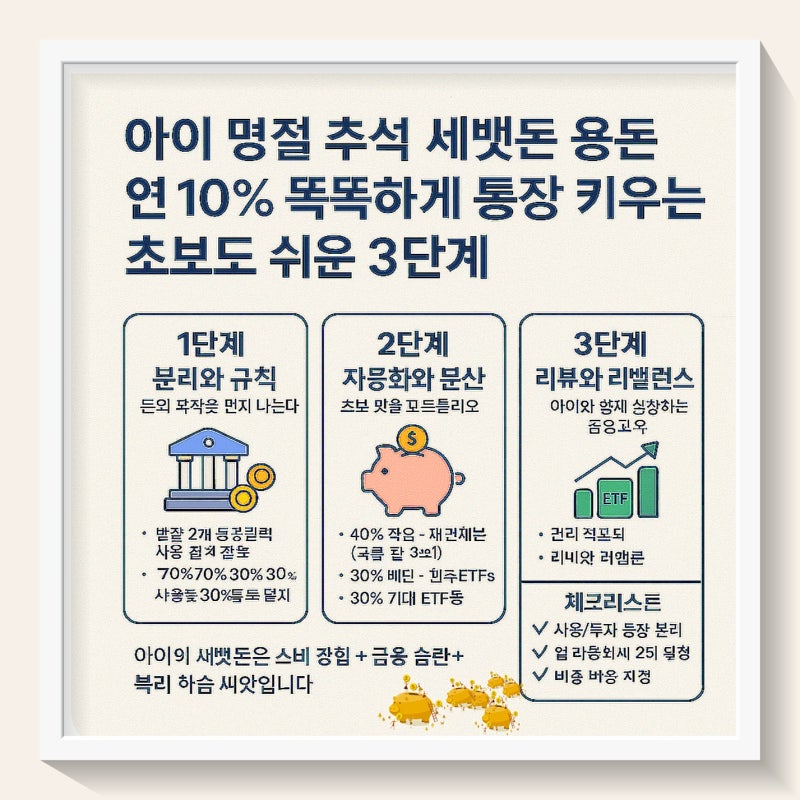
과거 2025년 당시 블로그 후기들에 따르면, 아이 명의 통장을 연 10% 수익률 목표로 키우는 3단계 재테크 전략과 함께, 용돈을 재테크로 활용하여 아이 통장을 3배 불린 노하우가 상세히 소개된 바 있습니다.
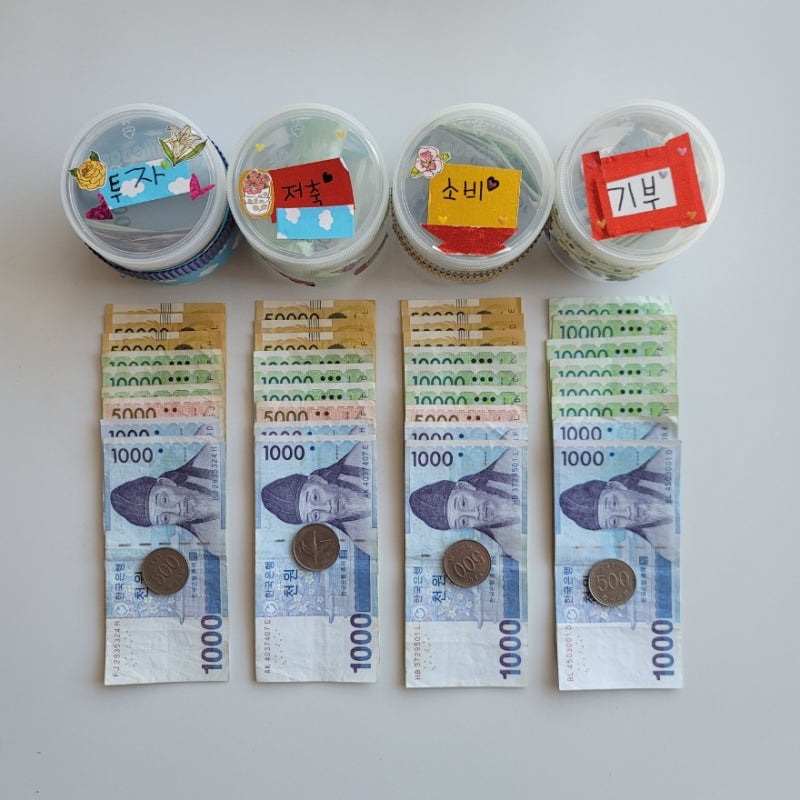
특히 아이에게 돈의 목적을 나누고 주식 계좌를 통해 금융 교육을 시키는 방법 등이 이번 이슈와 함께 다시금 재조명되고 있습니다.