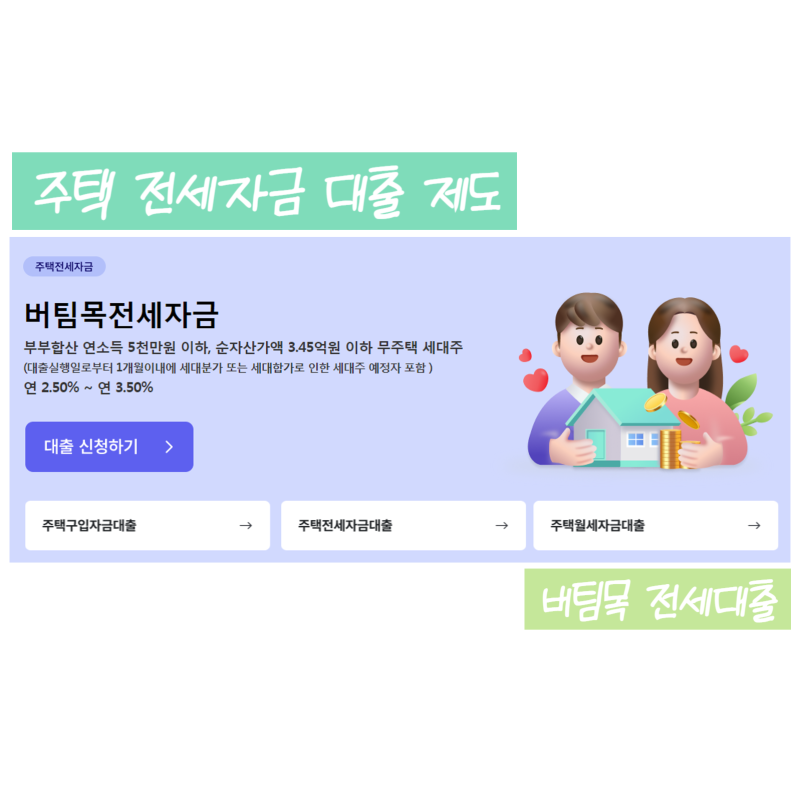
청년버팀목전세대출은 청년층의 주거 안정을 돕는 중요한 금융 상품으로, 특히 한국주택금융공사(HF) 보증 방식은 신청인의 소득과 신용을 기반으로 심사하는 특징이 있습니다.
이는 대출 한도와 승인 여부에 직접적인 영향을 미치므로, 많은 청년들이 자신의 상황에 맞춰 HF 보증의 조건을 면밀히 검토하고 있습니다. HF는 안정적인 소득을 가진 직장인에게 유리할 수 있습니다.
실제 사용자들은 HF 보증의 경우 소득이 적거나 무직인 청년에게는 대출 한도가 기대보다 낮게 책정될 수 있다고 경험을 공유합니다.
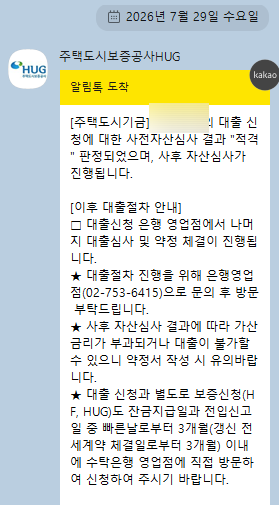
반면, 주택도시보증공사(HUG) 보증은 주택의 안정성을 중시하여 무직자도 최대 한도까지 대출이 가능한 경우가 있어, 두 보증기관의 차이를 명확히 이해하는 것이 중요합니다.
또한, 대리인 계약과 같은 특정 상황에서는 비대면 신청이 불가하여 은행 방문이 필수적이라는 점도 확인됩니다. HF 청년버팀목전세대출을 준비한다면, 본인의 소득 증빙 서류와 신용 상태를 철저히 점검하고, 필요한 서류 목록을 사전에 확인하는 것이 필수적입니다.
특히, 무직자나 사회초년생이라면 HF와 HUG 보증의 장단점을 비교하여 자신에게 가장 적합한 보증 방식을 선택하는 전략이 필요합니다. 비대면 신청 가능 여부도 계약 형태에 따라 달라질 수 있으므로, 미리 은행에 문의하여 혼란을 줄이는 것이 좋습니다.