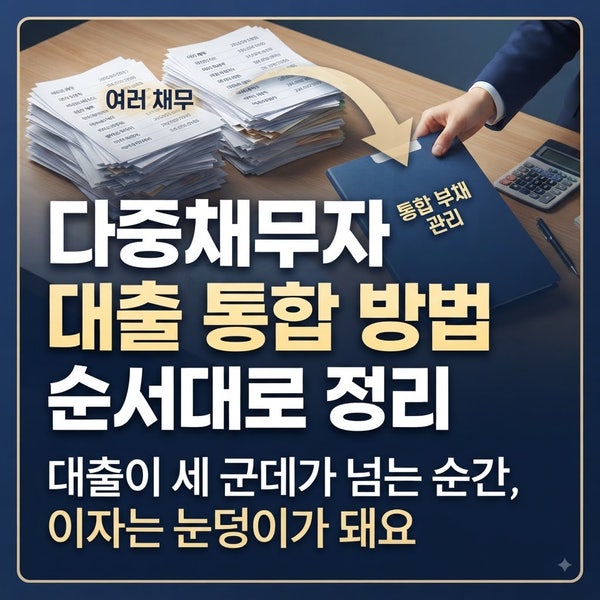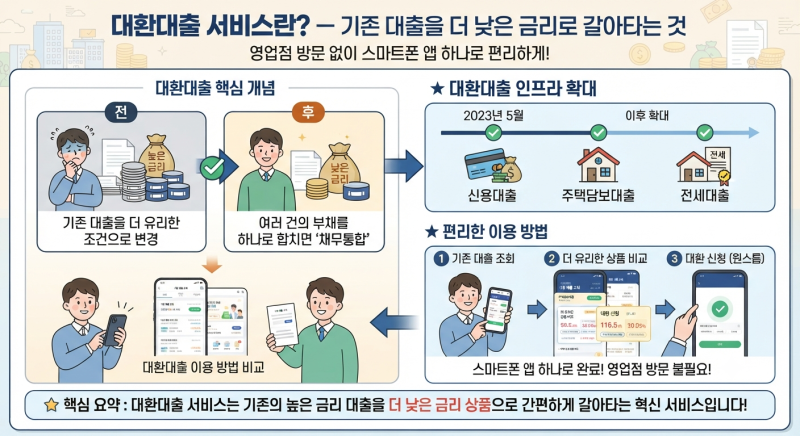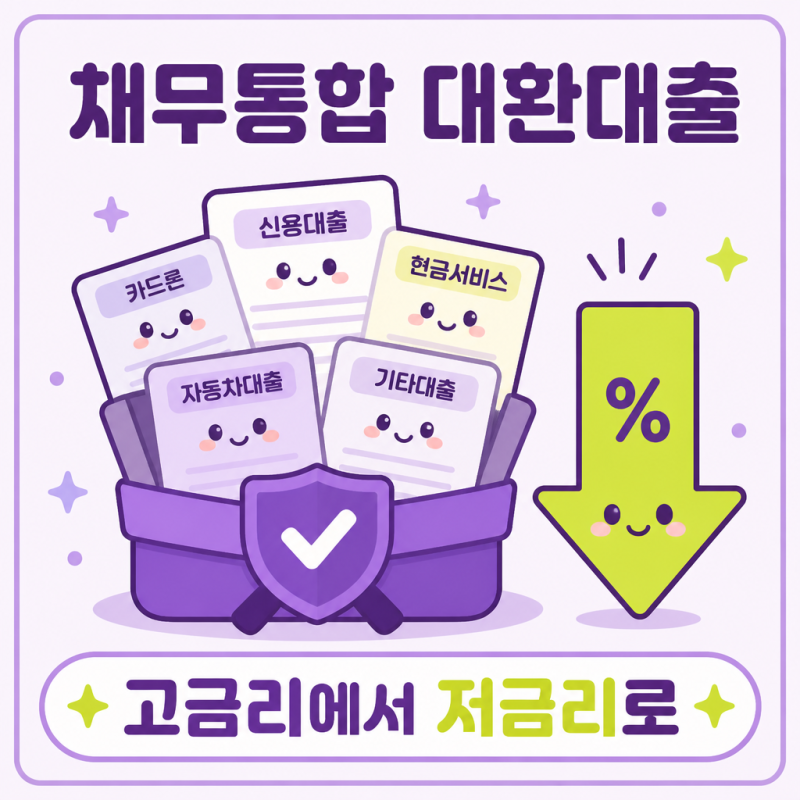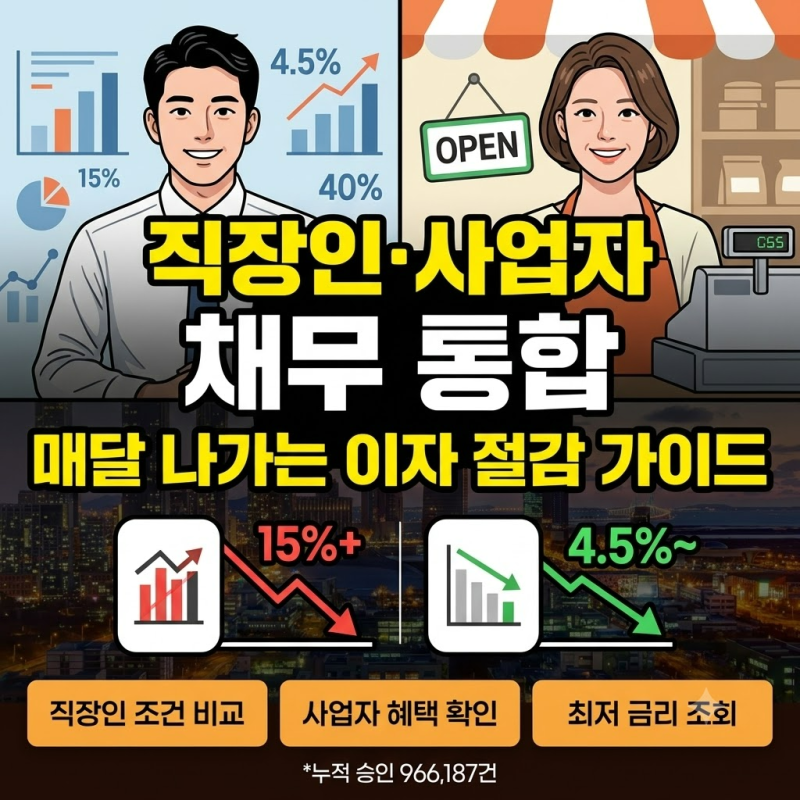

고금리 시대에 여러 곳에 흩어진 채무를 효과적으로 관리하고 이자 부담을 줄이기 위해 채무통합대환대출이 주목받고 있습니다. 이는 기존의 고금리 대출을 더 낮은 금리의 단일 대출로 전환하여 상환 부담을 경감하는 금융 상품입니다.
주로 1금융권, 2금융권, 그리고 정부지원 정책 상품을 통해 진행되며, 각 경로마다 신용점수, DSR, 금리 인하 폭 등 심사 기준이 상이합니다. 특히 온라인 대환대출 플랫폼을 통해 여러 금융사의 조건을 한 번에 비교할 수 있어 편리합니다.
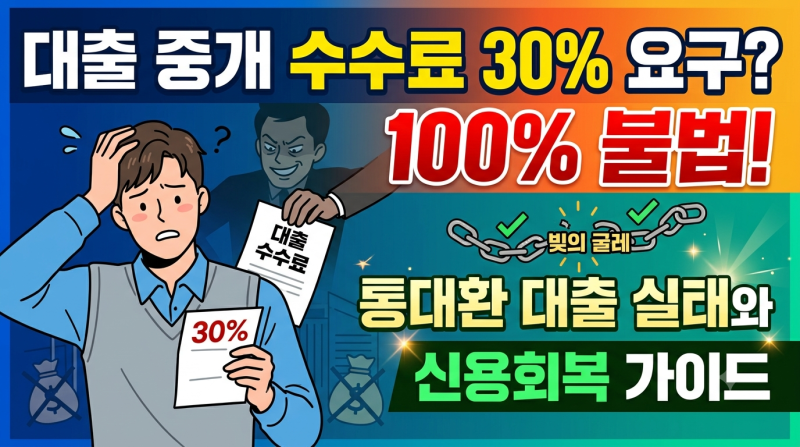
실제 채무통합대환대출을 진행하려는 많은 분들이 수수료 요구에 대한 불안감을 느끼고 있습니다. 대출 진행 과정에서 어떠한 명목으로든 수수료, 수고비, 작업비 등을 요구하는 것은 대부업법 위반으로 100% 불법 사기 행위입니다.
합법적인 금융 진행 방식에서는 소비자에게 별도의 수수료를 요구하지 않으며, 중개 수수료는 금융회사가 중개업자에게 직접 지급합니다. 따라서 수수료를 요구받는다면 즉시 진행을 중단해야 합니다.
채무통합대환대출을 고려할 때는 기존 대출의 중도상환수수료와 새로운 대출의 절감 금리를 면밀히 비교하는 것이 중요합니다. 또한, 대환 과정에서 DSR(총부채원리금상환비율) 재심사로 인해 한도가 줄어들 수 있으므로 주의가 필요합니다.
연체 중인 채무는 통합 대상에서 제외되며, 채무통합은 정상 상환 중인 대출을 대상으로 하므로 채무조정과는 명확히 구분됩니다. 신용점수 가조회는 신용에 영향을 주지 않으므로 적극 활용해 보십시오.