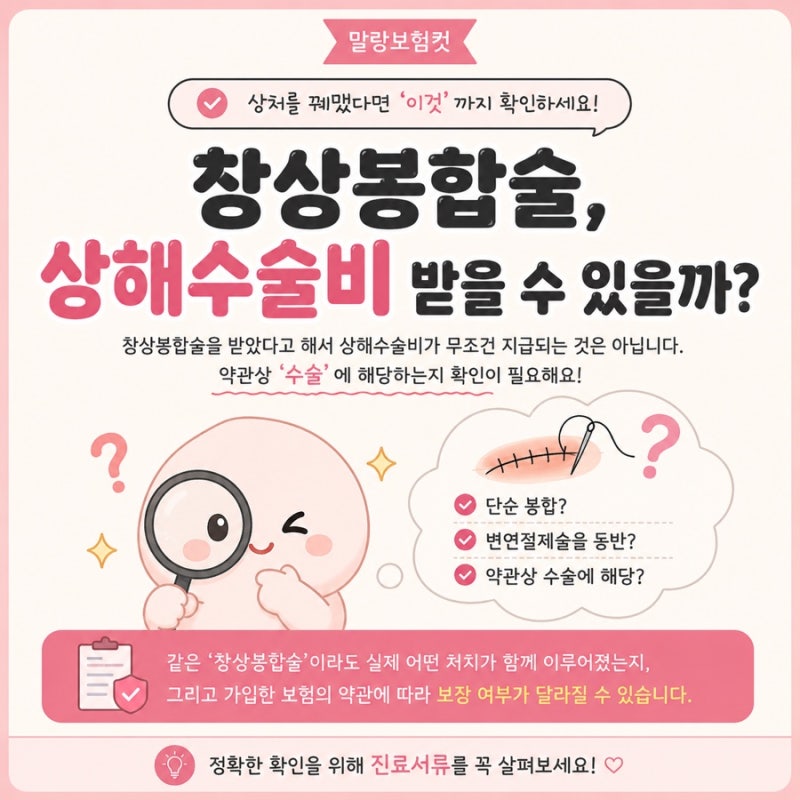
넘어지거나 베여 상처를 꿰맨 후 보험금 청구가 가능한지 문의하는 경우가 많습니다. 하지만 병원에서 받은 ‘봉합술’이 보험 약관상 모든 ‘수술’로 인정되는 것은 아니며, 처치 내용과 가입한 특약에 따라 보험금 지급 여부가 달라질 수 있습니다.
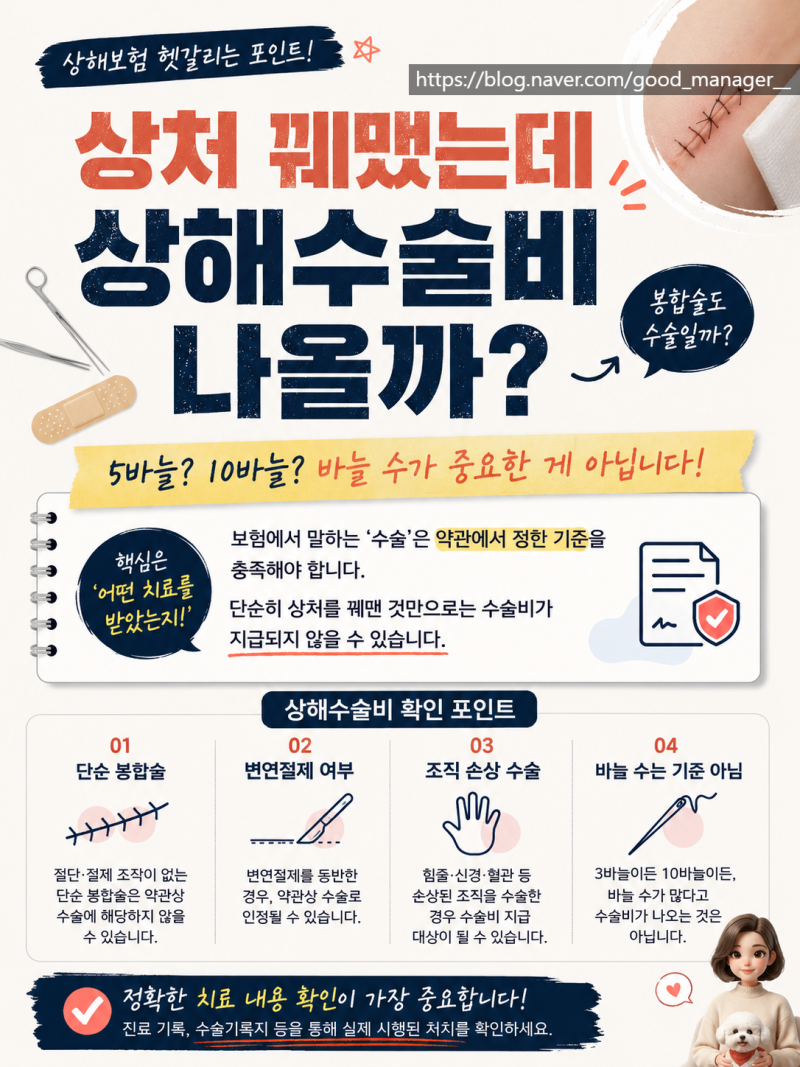
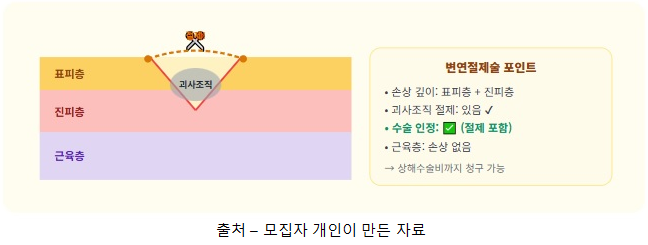
단순히 몇 바늘 꿰맸는지보다 어떤 의료 행위를 받았는지가 중요하게 작용합니다. 실제 블로그 후기들을 보면, 단순 창상봉합술은 상해수술비 지급 대상에서 제외되는 경우가 많습니다. 특히, 변연절제술을 동반하지 않은 단순 봉합은 약관상 수술로 인정되지 않을 수 있습니다.
많은 보험 가입자들이 이 차이를 알지 못해 보험금 청구 시 혼란을 겪거나 예상치 못한 지급 거절을 경험하기도 합니다.
창상봉합술 관련 보험금은 종종 '수술비'가 아닌 '치료비'라는 이름으로 세분화되어 있으며, 부위나 길이에 따라 다섯 갈래로 쪼개져 있는 경우가 있습니다.
따라서 진료비 세부내역서에서 정확한 수가 코드와 변연절제 여부를 확인하고, 가입한 보험 약관의 세부 조건을 꼼꼼히 살펴보는 것이 보험금 청구의 핵심입니다.
단순히 몇 바늘 꿰맸는지보다 어떤 의료 행위를 받았는지가 중요하게 작용합니다. 실제 블로그 후기들을 보면, 단순 창상봉합술은 상해수술비 지급 대상에서 제외되는 경우가 많습니다. 특히, 변연절제술을 동반하지 않은 단순 봉합은 약관상 수술로 인정되지 않을 수 있습니다.
많은 보험 가입자들이 이 차이를 알지 못해 보험금 청구 시 혼란을 겪거나 예상치 못한 지급 거절을 경험하기도 합니다.
창상봉합술 관련 보험금은 종종 '수술비'가 아닌 '치료비'라는 이름으로 세분화되어 있으며, 부위나 길이에 따라 다섯 갈래로 쪼개져 있는 경우가 있습니다.
따라서 진료비 세부내역서에서 정확한 수가 코드와 변연절제 여부를 확인하고, 가입한 보험 약관의 세부 조건을 꼼꼼히 살펴보는 것이 보험금 청구의 핵심입니다.