직장 단체보험은 회사 복지 차원에서 제공되지만, 많은 직장인이 정확한 보장 내용을 알지 못하는 경우가 많습니다. 개인 보험과 달리 회사가 계약자가 되는 형태로 운영되며, 질병, 상해, 사망 등 다양한 보장을 포함할 수 있습니다.
하지만 회사마다 가입 조건이 달라 모든 직장인이 동일한 혜택을 받는 것은 아닙니다. 특히 개인 실손보험과의 중복 여부와 퇴직 후 보장 공백에 대한 관심이 높아지고 있습니다.
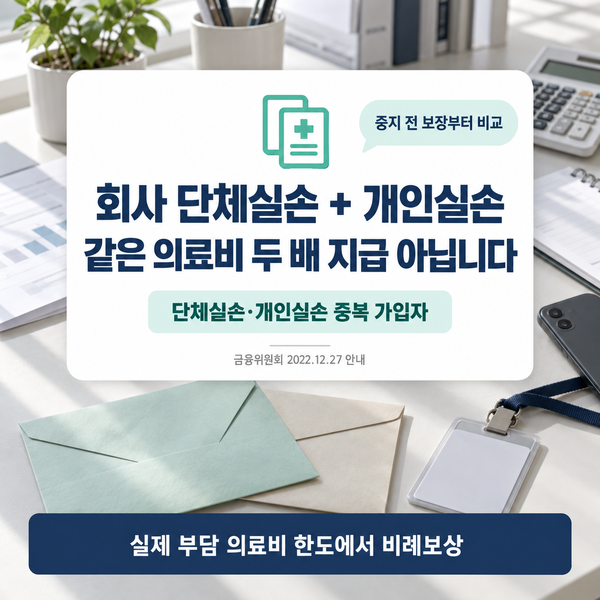
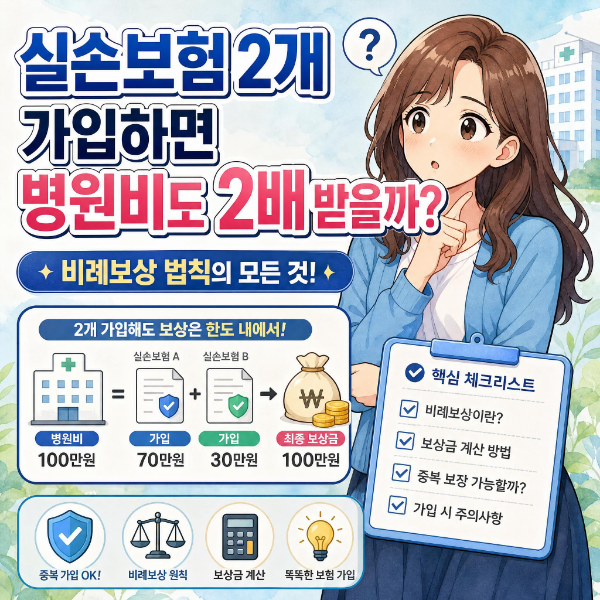
실제 블로그 후기들을 보면, 단체보험이 있어 개인 실손보험을 해지하거나 중지하는 경우가 많습니다. 그러나 실손보험은 비례보상 원칙에 따라 중복 가입해도 병원비를 두 배로 받을 수 없습니다.
또한, 단체보험은 재직 중에만 유효하며, 암, 뇌혈관 등 중대 질병 진단비가 부족하거나 아예 없는 경우가 많아 개인 보험의 보완이 필요하다는 의견이 지배적입니다. 따라서 단체보험 가입 내역을 꼼꼼히 확인하고, 개인 실손보험과의 보장 범위를 비교하는 것이 중요합니다.
특히 퇴직 시 단체보험 보장이 끊기므로, 퇴직 전 5년간 연속 가입 등 특정 조건을 충족하면 개인 실손으로 전환할 수 있는 제도를 미리 알아두는 것이 현명합니다. 중대 질병 진단비 등 부족한 보장은 개인 보험으로 보완하여 예상치 못한 상황에 대비하시기 바랍니다.