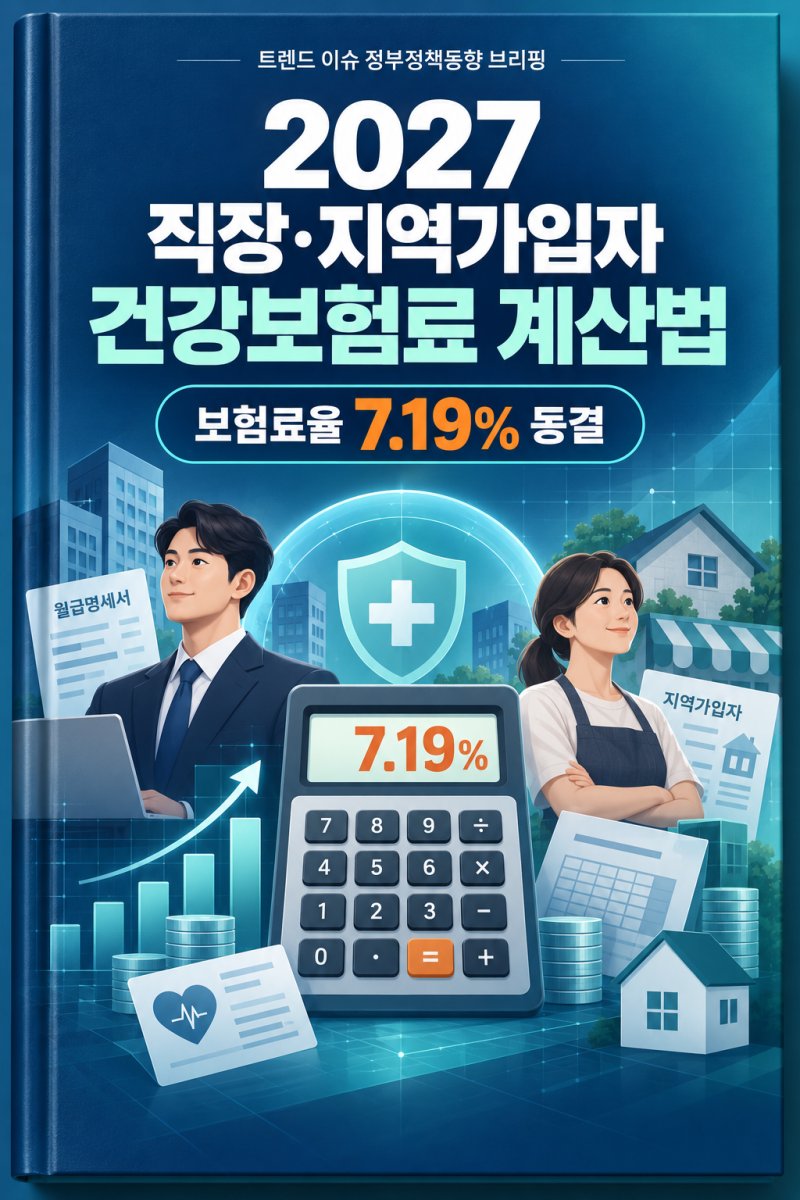
직장가입자의 건강보험료는 보수월액에 건강보험료율 7.19%를 적용하여 계산하며, 본인 부담분은 이의 절반입니다. 월급 외 사업, 이자, 배당, 연금소득이 일정 기준을 초과하면 소득월액보험료가 추가로 부과될 수 있습니다.
건강보험료율이 동결되더라도 소득, 재산, 가구 구성에 변화가 있다면 실제 납부액은 달라질 수 있습니다. 직장가입자라면 매달 급여명세서에서 건강보험료가 공제되는 것을 확인하실 텐데요.
많은 분들이 간편하게 예상 보험료를 확인하기 위해 직장가입자 건보료 계산기를 활용합니다. 하지만 단순히 월급만 입력하여 나오는 결과값을 맹신하는 것은 주의해야 합니다.
직장가입자의 건강보험료는 기본적으로 보수월액에 건강보험료율 7.19%를 곱한 후, 회사와 본인이 절반씩 부담하는 방식으로 계산됩니다. 예를 들어 보수월액이 300만 원이라면 본인 부담액은 약 10만 7,850원 수준이죠.
그러나 여기서 간과하기 쉬운 부분이 바로 '월급 외 소득'입니다. 사업소득, 이자·배당소득, 연금소득 등 보수 외 소득이 일정 기준을 넘으면 소득월액보험료가 추가로 부과될 수 있습니다.
따라서 부업이나 금융소득이 있는 직장인이라면 급여에서 공제되는 보험료 외에 별도의 건강보험료가 발생할 수 있음을 인지해야 합니다. 또한, 건강보험료율이 동결되더라도 개인의 소득이나 재산, 가구 구성에 변화가 있다면 실제 납부액은 예상과 달라질 수 있습니다.
결론적으로 직장가입자 건보료 계산기는 편리한 도구이지만, 월급 외 소득이나 개인의 재산 변동 등 다양한 요소를 종합적으로 고려해야 정확한 보험료를 예측할 수 있습니다.
급여명세서의 실제 금액은 보수 신고나 정산 과정에서 예상과 차이가 발생할 수 있으므로, 정확한 확인을 위해서는 국민건강보험공단의 공식 자료를 참고하거나 직접 문의하는 것이 가장 확실한 방법입니다.
건강보험료율이 동결되더라도 소득, 재산, 가구 구성에 변화가 있다면 실제 납부액은 달라질 수 있습니다. 직장가입자라면 매달 급여명세서에서 건강보험료가 공제되는 것을 확인하실 텐데요.
많은 분들이 간편하게 예상 보험료를 확인하기 위해 직장가입자 건보료 계산기를 활용합니다. 하지만 단순히 월급만 입력하여 나오는 결과값을 맹신하는 것은 주의해야 합니다.
직장가입자의 건강보험료는 기본적으로 보수월액에 건강보험료율 7.19%를 곱한 후, 회사와 본인이 절반씩 부담하는 방식으로 계산됩니다. 예를 들어 보수월액이 300만 원이라면 본인 부담액은 약 10만 7,850원 수준이죠.
그러나 여기서 간과하기 쉬운 부분이 바로 '월급 외 소득'입니다. 사업소득, 이자·배당소득, 연금소득 등 보수 외 소득이 일정 기준을 넘으면 소득월액보험료가 추가로 부과될 수 있습니다.
따라서 부업이나 금융소득이 있는 직장인이라면 급여에서 공제되는 보험료 외에 별도의 건강보험료가 발생할 수 있음을 인지해야 합니다. 또한, 건강보험료율이 동결되더라도 개인의 소득이나 재산, 가구 구성에 변화가 있다면 실제 납부액은 예상과 달라질 수 있습니다.
결론적으로 직장가입자 건보료 계산기는 편리한 도구이지만, 월급 외 소득이나 개인의 재산 변동 등 다양한 요소를 종합적으로 고려해야 정확한 보험료를 예측할 수 있습니다.
급여명세서의 실제 금액은 보수 신고나 정산 과정에서 예상과 차이가 발생할 수 있으므로, 정확한 확인을 위해서는 국민건강보험공단의 공식 자료를 참고하거나 직접 문의하는 것이 가장 확실한 방법입니다.