저해지환급형 보험은 표준형 대비 보험료가 10~30% 저렴하지만, 납입 기간 중 해지 시 환급금이 적거나 아예 없을 수 있습니다.
이러한 저렴한 보험료는 보장 비용 외에 중도 해지 시 돌려줄 적립 비용을 최소화했기 때문이며, 암보험 등 건강보험에서도 흔히 찾아볼 수 있습니다.
따라서 납입 완료 전 해지하면 납입금 전액을 손실할 위험이 크므로, 계약 유지 가능성과 보장 목적을 신중하게 고려해야 합니다. 저해지환급형 보험은 표준형 대비 저렴한 보험료로 많은 사람들의 관심을 받고 있습니다.
특히 종신보험뿐만 아니라 암보험과 같은 건강보험에서도 흔히 찾아볼 수 있는 설계 방식입니다. 보험연구원 자료에 따르면, 저해지환급형은 표준형보다 보험료가 약 10~30% 정도 저렴하게 산출되는 사례가 확인되기도 했습니다.
하지만 이러한 저렴한 보험료 뒤에는 중도 해지 시 환급금이 현저히 적거나 아예 없을 수 있다는 중요한 사실이 숨겨져 있습니다. 보험료가 저렴한 이유는 보험료 구성 요소 중 '적립 비용'을 최소화했기 때문입니다.
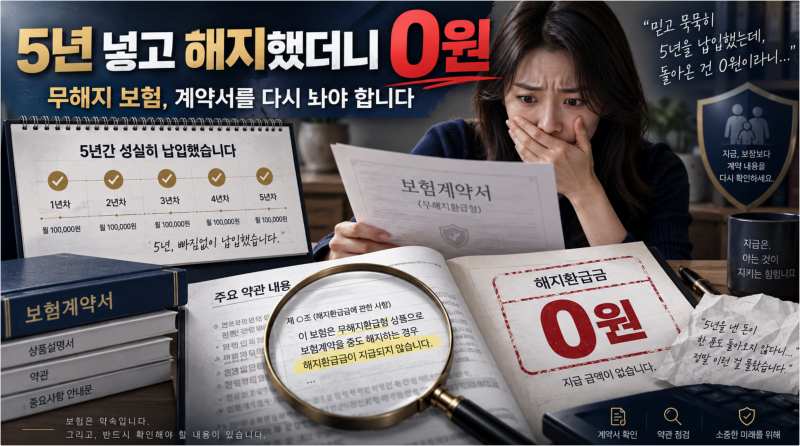
일반 보험료에는 사고 발생 시 지급되는 보장 비용과 나중에 돌려줄 환급금을 위한 적립 비용이 포함됩니다. 저해지환급형은 이 적립 비용을 줄여 매달 내는 보험료를 낮춘 상품입니다. 핵심은 '납입 기간 중' 해지할 경우 환급금이 0원일 수 있다는 점입니다.
반면, 납입을 끝까지 마치면 그 이후로는 표준형과 비슷한 수준의 환급금이 발생하기도 합니다. 따라서 저해지환급형 보험은 '끝까지 낼 것'을 전제로 설계된 상품입니다. 소득이 안정적이고 보장을 순수하게 보장으로만 보는 사람에게는 합리적인 선택이 될 수 있습니다.
그러나 소득이 불규칙하거나 보험을 저축처럼 생각하는 경우, 중도 해지 시 예상치 못한 큰 손실을 볼 수 있습니다.
금융당국 또한 높은 환급률만 강조하며 판매되는 관행을 문제로 지적한 바 있으므로, 가입 전 자신의 재정 상황과 계약 유지 가능성을 면밀히 검토하는 것이 중요합니다.
이러한 저렴한 보험료는 보장 비용 외에 중도 해지 시 돌려줄 적립 비용을 최소화했기 때문이며, 암보험 등 건강보험에서도 흔히 찾아볼 수 있습니다.
따라서 납입 완료 전 해지하면 납입금 전액을 손실할 위험이 크므로, 계약 유지 가능성과 보장 목적을 신중하게 고려해야 합니다. 저해지환급형 보험은 표준형 대비 저렴한 보험료로 많은 사람들의 관심을 받고 있습니다.
특히 종신보험뿐만 아니라 암보험과 같은 건강보험에서도 흔히 찾아볼 수 있는 설계 방식입니다. 보험연구원 자료에 따르면, 저해지환급형은 표준형보다 보험료가 약 10~30% 정도 저렴하게 산출되는 사례가 확인되기도 했습니다.
하지만 이러한 저렴한 보험료 뒤에는 중도 해지 시 환급금이 현저히 적거나 아예 없을 수 있다는 중요한 사실이 숨겨져 있습니다. 보험료가 저렴한 이유는 보험료 구성 요소 중 '적립 비용'을 최소화했기 때문입니다.
일반 보험료에는 사고 발생 시 지급되는 보장 비용과 나중에 돌려줄 환급금을 위한 적립 비용이 포함됩니다. 저해지환급형은 이 적립 비용을 줄여 매달 내는 보험료를 낮춘 상품입니다. 핵심은 '납입 기간 중' 해지할 경우 환급금이 0원일 수 있다는 점입니다.
반면, 납입을 끝까지 마치면 그 이후로는 표준형과 비슷한 수준의 환급금이 발생하기도 합니다. 따라서 저해지환급형 보험은 '끝까지 낼 것'을 전제로 설계된 상품입니다. 소득이 안정적이고 보장을 순수하게 보장으로만 보는 사람에게는 합리적인 선택이 될 수 있습니다.
그러나 소득이 불규칙하거나 보험을 저축처럼 생각하는 경우, 중도 해지 시 예상치 못한 큰 손실을 볼 수 있습니다.
금융당국 또한 높은 환급률만 강조하며 판매되는 관행을 문제로 지적한 바 있으므로, 가입 전 자신의 재정 상황과 계약 유지 가능성을 면밀히 검토하는 것이 중요합니다.