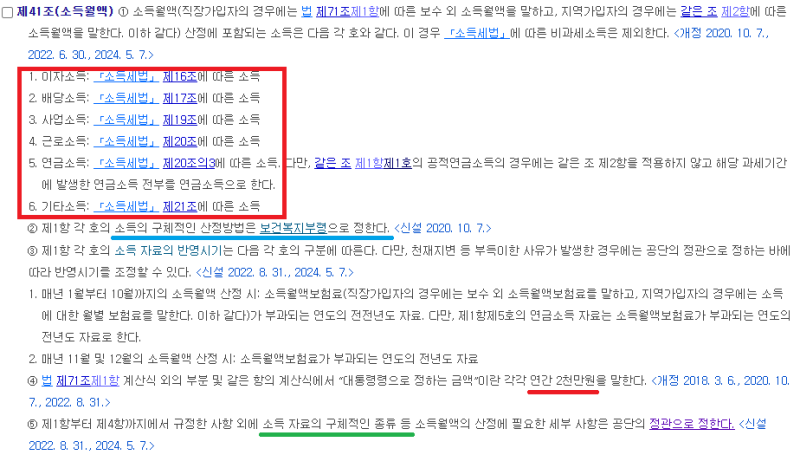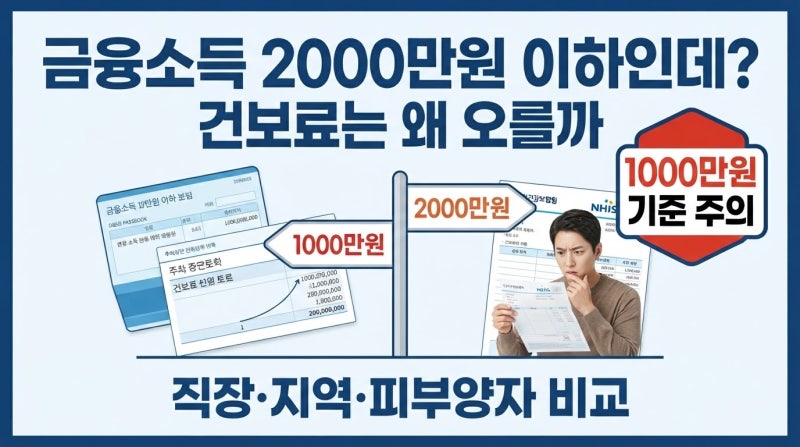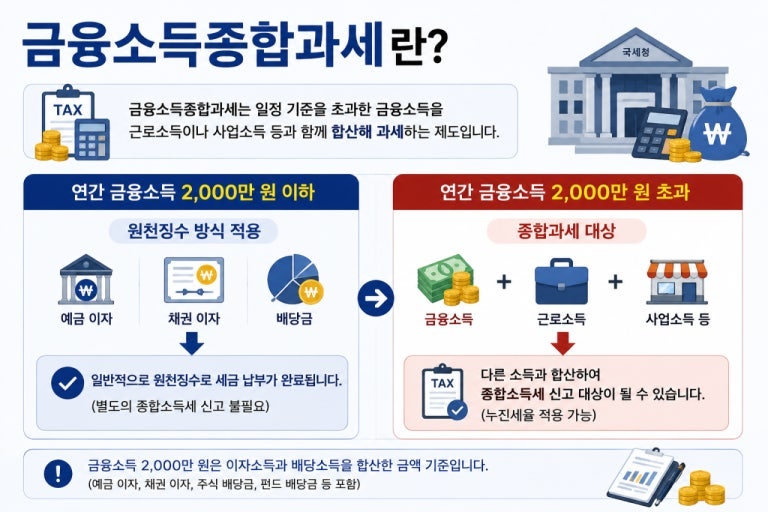
지역가입자에게 금융소득 1,000만원은 건강보험료 산정 방식과 직결되는 매우 중요한 기준선으로 주목받고 있습니다. 이 금액을 기준으로 보험료 부과 방식이 완전히 달라지기 때문입니다.
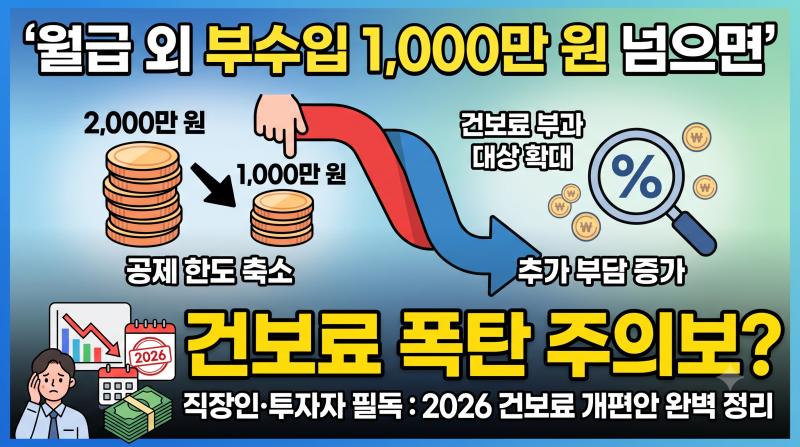
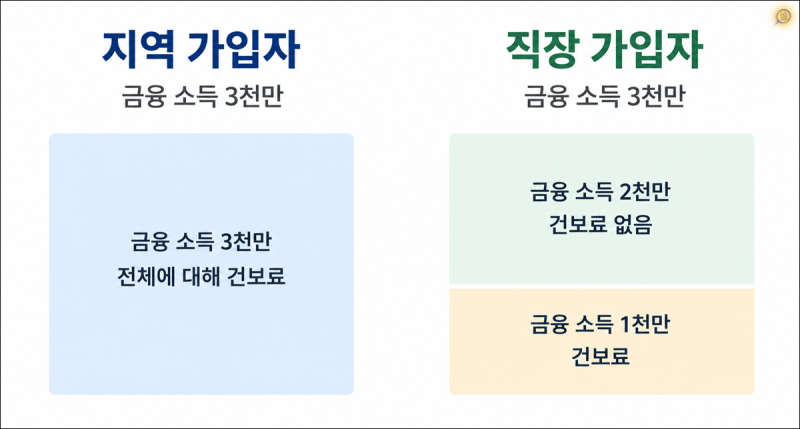
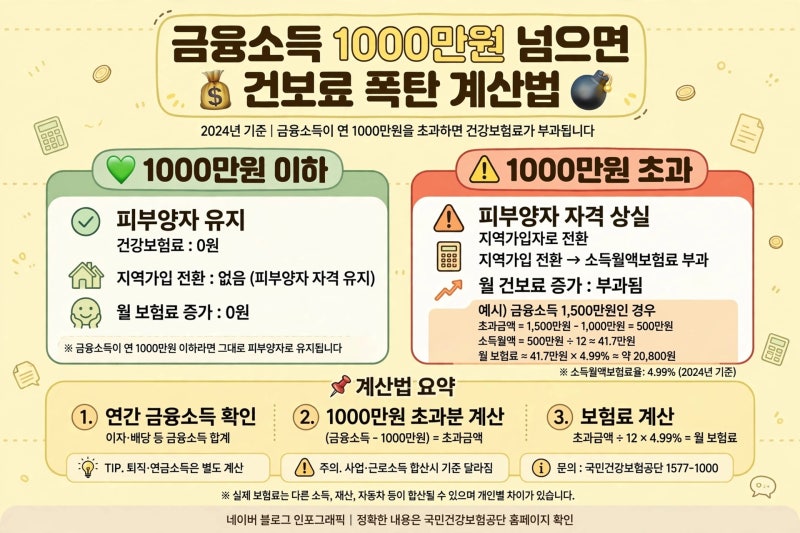
연간 금융소득이 1,000만원 이하일 경우 해당 소득은 건강보험료 산정 시 0원으로 처리되어 보험료가 부과되지 않습니다. 그러나 1,000만원을 초과하는 순간, 초과분뿐만 아니라 금융소득 전액이 보험료 부과 대상 소득에 포함되어 보험료가 급증할 수 있습니다.
실제 사례에서는 금융소득이 990만원일 때는 보험료가 0원이지만, 1,010만원이 되는 순간 1,010만원 전체에 대해 보험료가 매겨지는 현상이 발생합니다.
이는 금융소득이 종합소득에 합산되어 전체 소득 등급을 올리고, 지역가입자는 보험료의 100%를 본인이 부담하므로 상승폭을 더욱 크게 체감하게 됩니다. 또한, 금융소득 1,000만원 초과는 건강보험료 피부양자 자격 박탈의 원인이 될 수도 있어 주의가 필요합니다.
따라서 예금 이자나 주식 배당금이 연간 1,000만원 근처에 있다면, 만기를 분산하거나 비과세 상품을 활용하여 연간 수령액이 1,000만원을 넘지 않도록 관리하는 것이 보험료 절감 측면에서 매우 유리합니다.
은퇴자나 자영업자 등 지역가입자는 이 1,000만원 기준을 '건보료 절벽'으로 인식하고 금융소득 관리에 신중을 기해야 합니다. 이는 단 1원 차이로도 건강보험료 부담이 크게 달라질 수 있기 때문입니다.