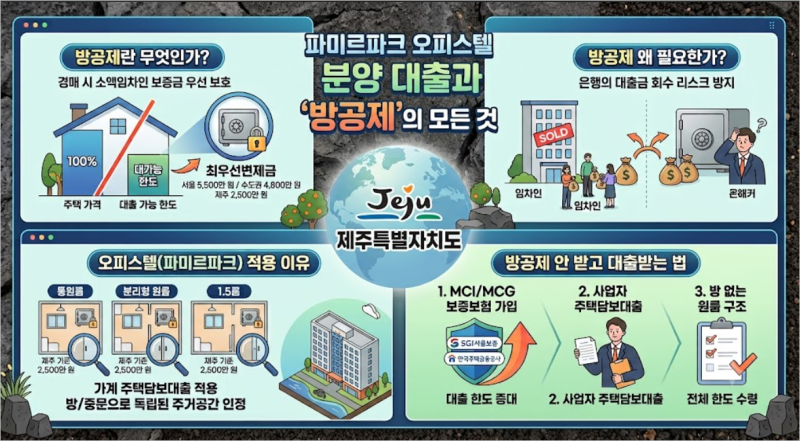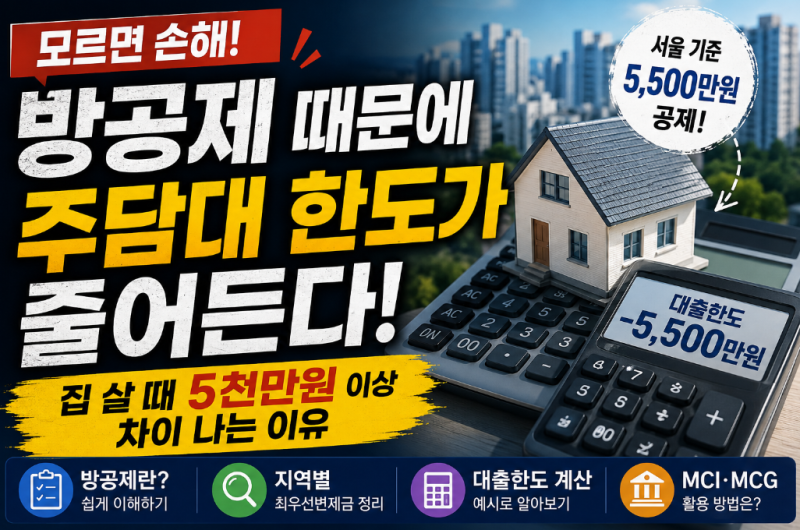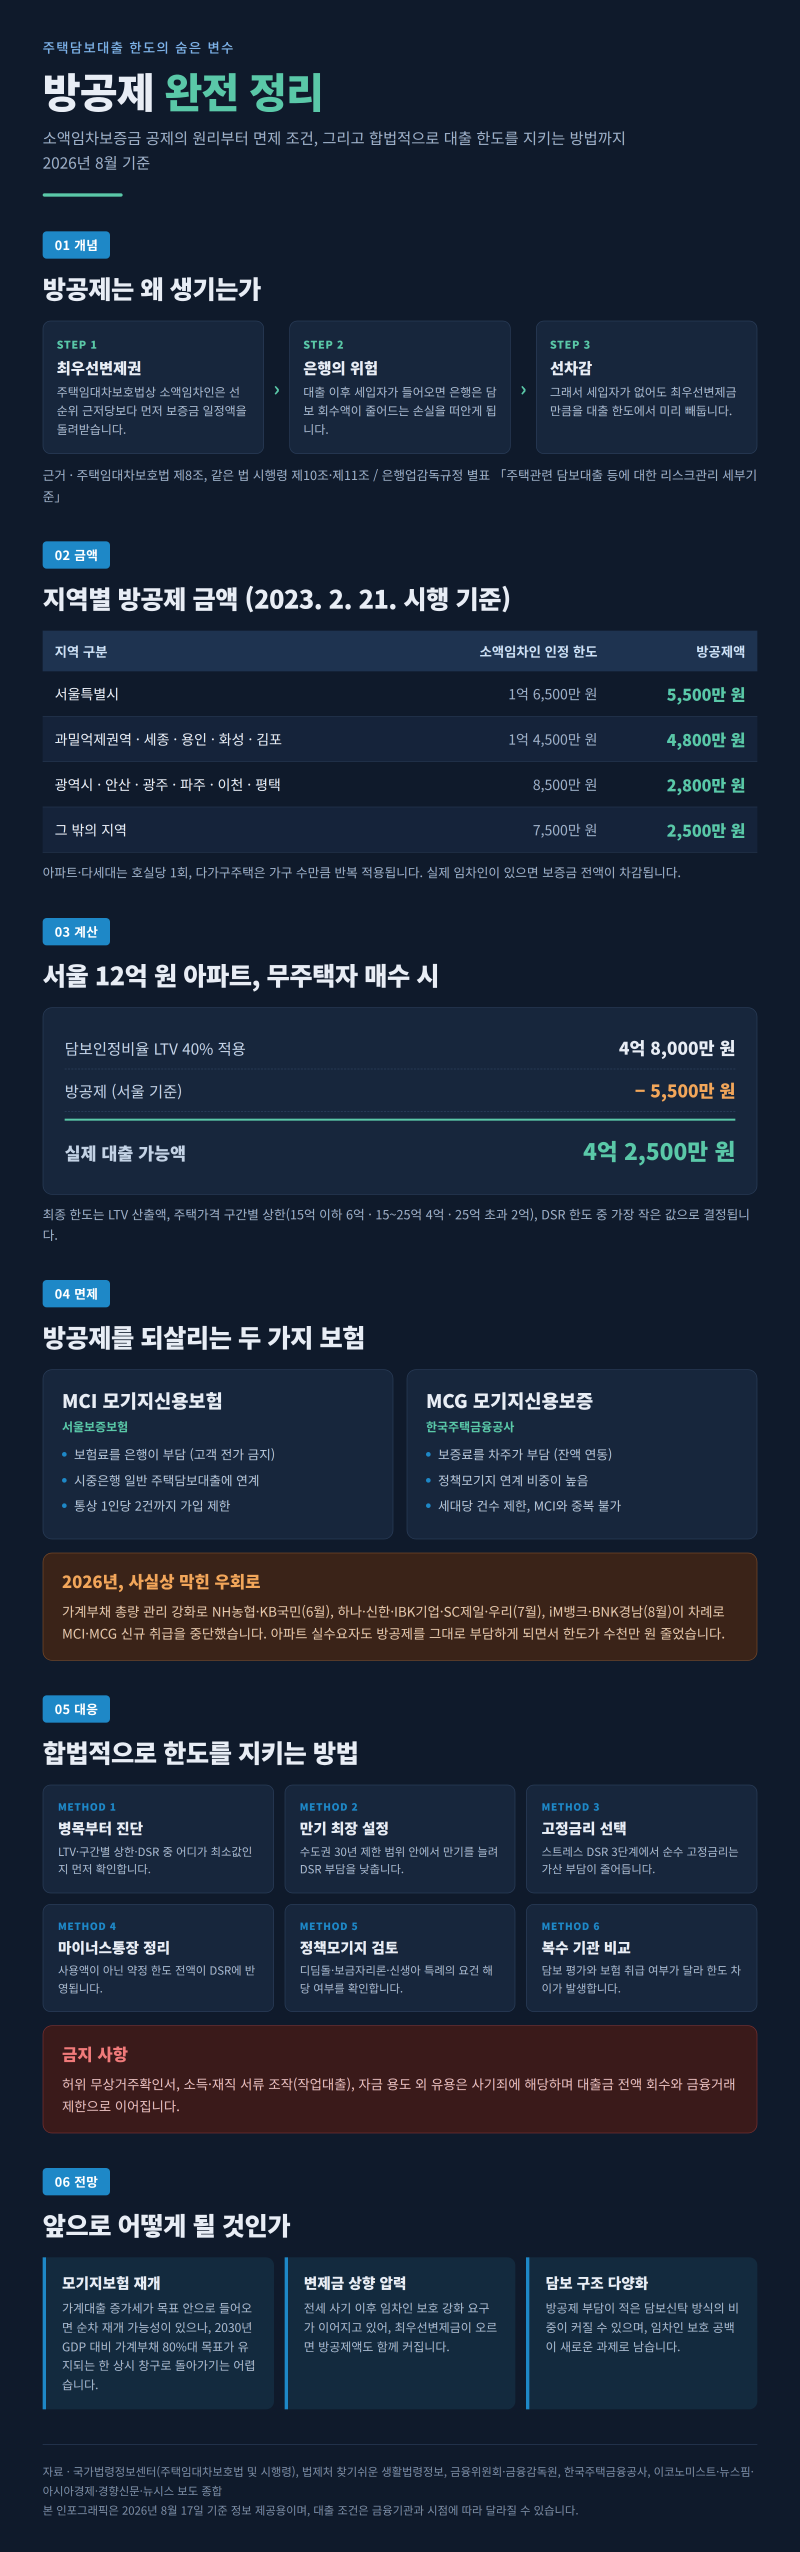
주택담보대출 방공제는 주택담보대출 한도를 산정할 때 소액임차인의 최우선변제금을 미리 공제하는 제도를 의미합니다. 이는 은행이 주택 경매 시 소액임차인에게 우선적으로 변제해야 할 금액을 고려하여 담보가치를 보수적으로 평가하기 위해 적용됩니다.
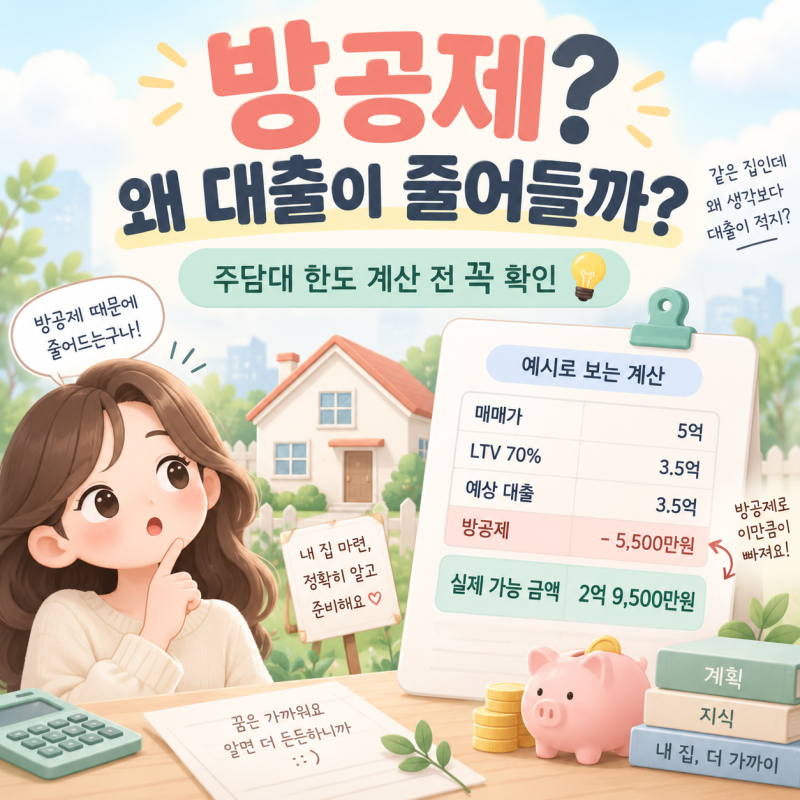
많은 대출 희망자들이 LTV(담보인정비율)만으로 예상했던 대출 한도보다 실제 금액이 줄어드는 주요 원인으로 방공제가 지목되고 있습니다. 이 제도는 금융기관의 리스크 관리를 위한 필수적인 절차입니다.
실제 대출 실행 시 방공제로 인해 예상보다 수천만 원의 대출 한도가 줄어들 수 있어 자금 계획에 큰 영향을 미칩니다. 서울 지역은 최대 5,500만원까지 공제될 수 있으며, 과밀억제권역은 4,800만원이 적용됩니다.
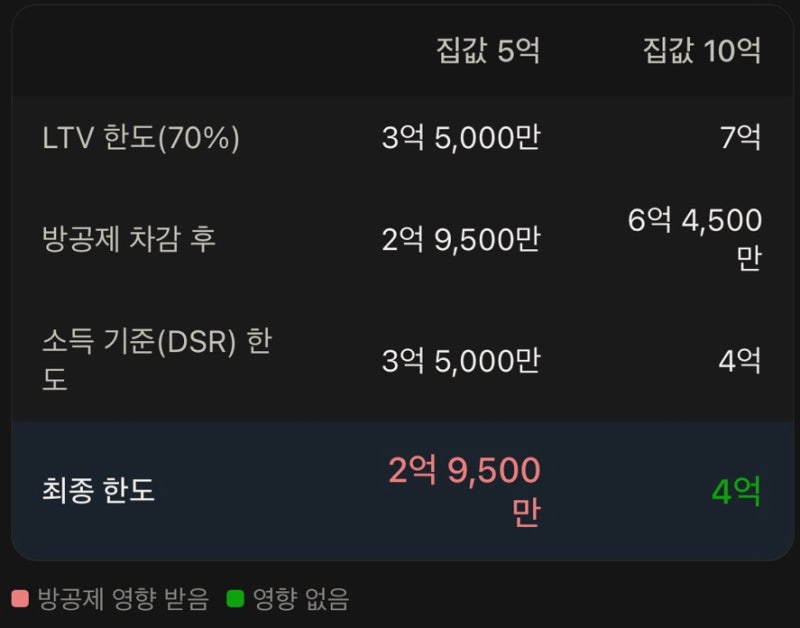
방공제는 집값 기준 대출 한도가 소득 기준 대출 한도보다 낮을 때 주로 적용되며, 집값이 낮을수록 그 영향이 커지는 경향을 보입니다. 소액임차인 기준과 실제 공제 금액이 다를 수 있다는 점도 유의해야 합니다.
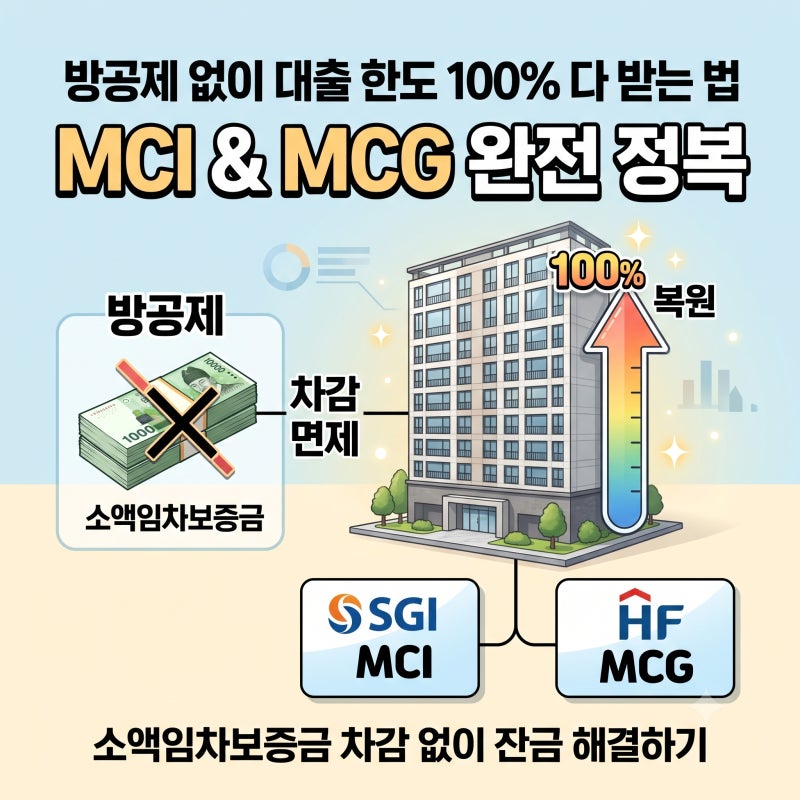
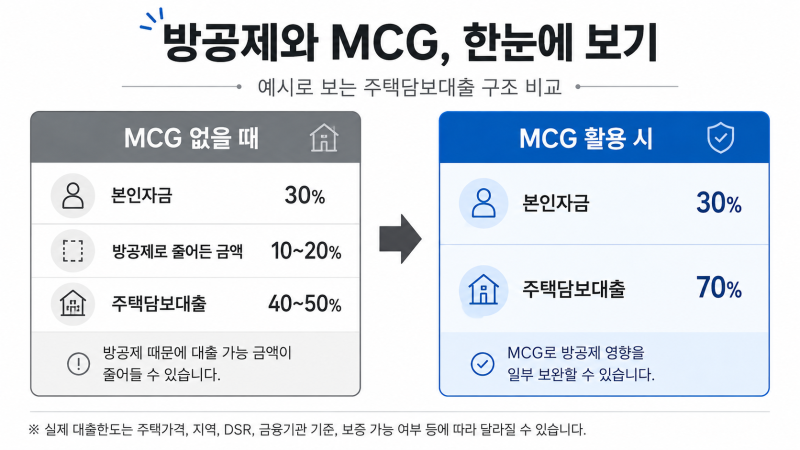
방공제로 인한 대출 한도 감소를 피하기 위해 MCI(모기지신용보험)나 MCG(모기지신용보증)와 같은 보증 상품을 활용하는 방안이 있습니다. 대출 신청 전에는 거주 지역의 2026년 방공제 기준 금액을 정확히 확인하는 것이 중요합니다.
또한, LTV 외에 DSR(총부채원리금상환비율), 주택 유형, 기존 대출 여부 등 다양한 심사 기준을 종합적으로 고려하여 실제 대출 가능 금액을 예측해야 합니다.