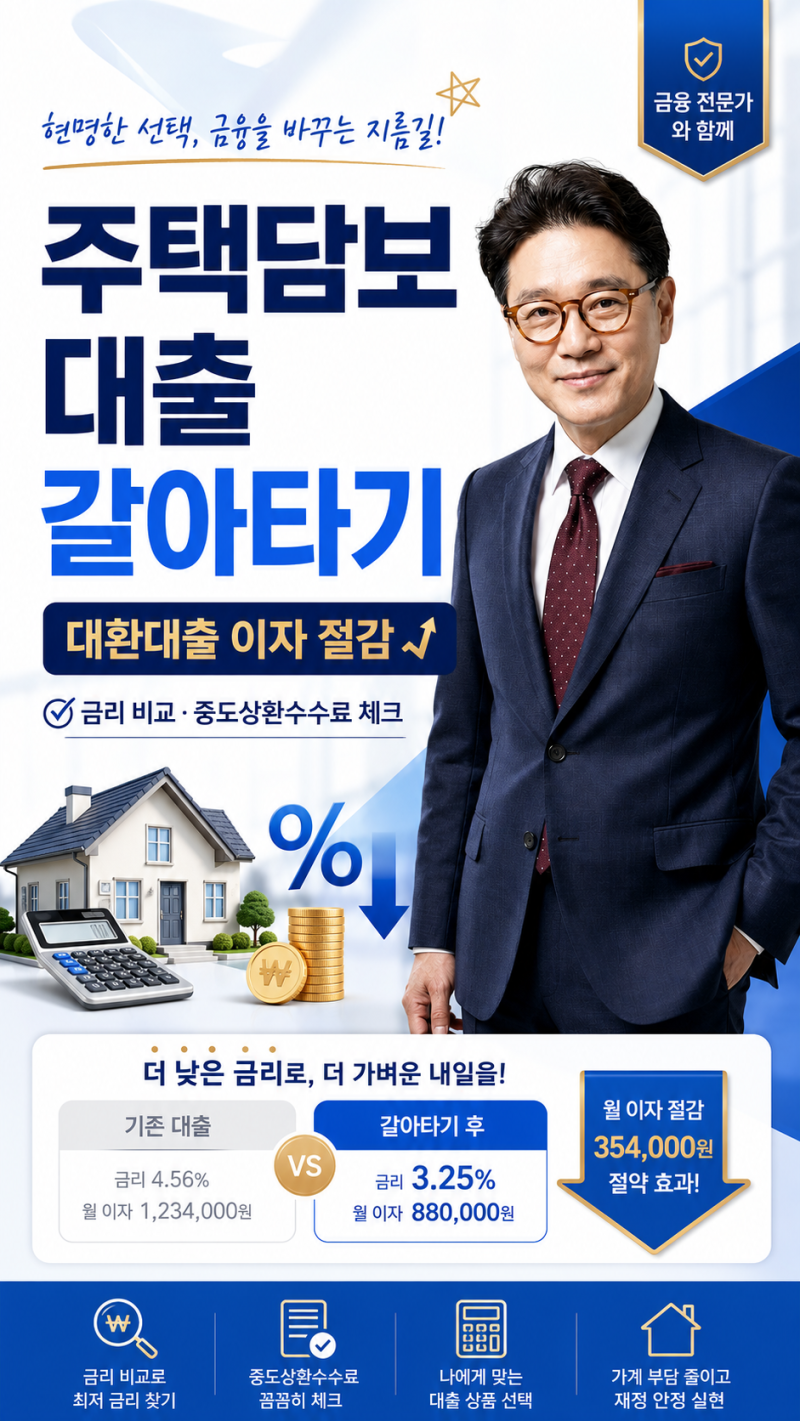


주택담보대출 갈아타기는 기존 대출을 더 낮은 금리의 새 대출로 변경하여 이자 부담을 줄이는 방법입니다. 2023년부터 온라인 대환대출 인프라가 구축되어 스마트폰 앱으로 금리 비교부터 갈아타기까지 원스톱으로 가능해졌습니다. 특히 금리 차이가 0.5%p 이상이거나 변동금리 대출을 사용 중인 경우, 잔여 만기가 4년 이상 남았다면 갈아타기를 적극적으로 검토해 볼 만합니다.
실제 사용자들은 갈아타기 시 광고 속 최저금리보다 본인에게 적용될 최종 금리를 확인하는 것이 중요하다고 강조합니다. 또한, 중도상환수수료 면제 시점을 확인하여 불필요한 비용 지출을 막는 것이 핵심입니다. 만기가 얼마 남지 않았거나 금리 차이가 미미하다면, 갈아타기 비용이 절감액보다 커서 오히려 손해를 볼 수 있으므로 신중한 계산이 필요합니다.
갈아타기 시 가장 주의해야 할 점은 DSR(총부채원리금상환비율) 재산정입니다. 새로운 대출을 받는 것이므로 현재 소득 및 부채 기준으로 DSR이 다시 계산되며, 2026년 스트레스 DSR 적용으로 대출 한도가 줄어들 수 있습니다. 따라서 갈아타기 전에 본인의 DSR을 미리 확인하고, 한도 감소 가능성을 염두에 두어 실제 절감액을 면밀히 따져보는 것이 현명한 선택입니다.