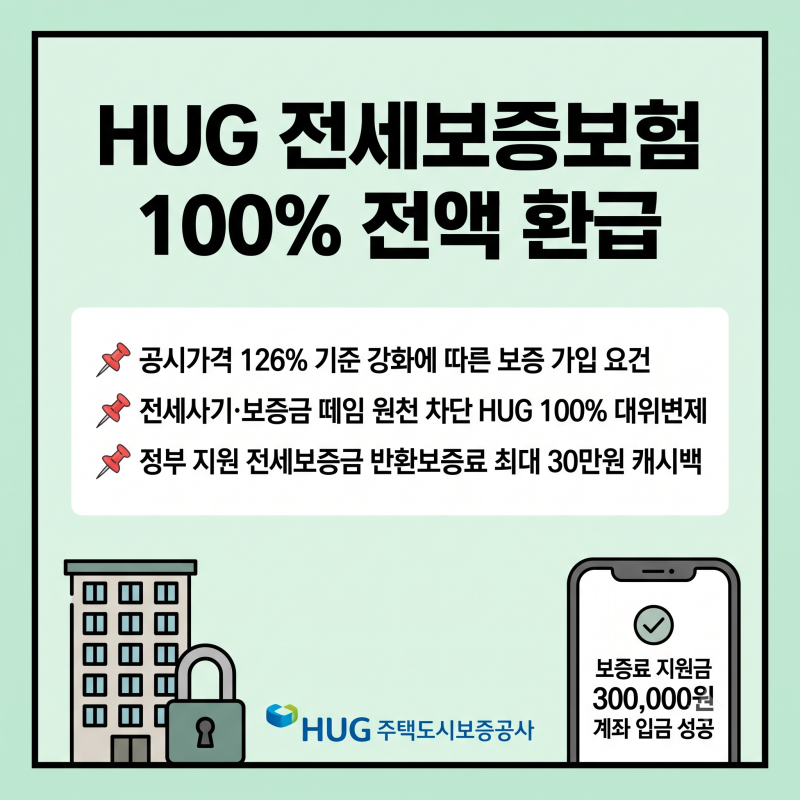

전세보증금반환보증보험은 집주인이 보증금을 돌려주지 못할 때 보증기관이 대신 지급하는 임차인 보호 제도입니다. 가입 시 공시가격의 126% 이내여야 하는 '126% 룰'은 주로 빌라 등 비아파트 주택에 엄격히 적용되며 아파트는 KB시세 90% 이내 기준이 다릅니다.
HUG, HF, SGI 등 기관별 가입 조건과 한도를 비교하고 선순위 채권 비율, 특약 유무 등 세부 사항을 반드시 확인해야 합니다. 최근 전세사기와 역전세 위험이 커지면서 임차인의 소중한 보증금을 지키기 위한 전세보증금반환보증보험의 중요성이 더욱 부각되고 있습니다.
이 보험은 집주인이 보증금을 제때 돌려주지 못할 경우, 주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증과 같은 보증기관이 임차인에게 보증금을 대신 지급하고 집주인에게 구상권을 행사하는 안전장치입니다.
하지만 모든 주택이나 계약이 자동으로 가입되는 것은 아니며, 보증기관의 엄격한 가입 요건을 충족해야 합니다. 특히 많은 임차인이 간과하기 쉬운 '공시가격 126% 룰'은 가입 여부를 결정하는 핵심 요소입니다.
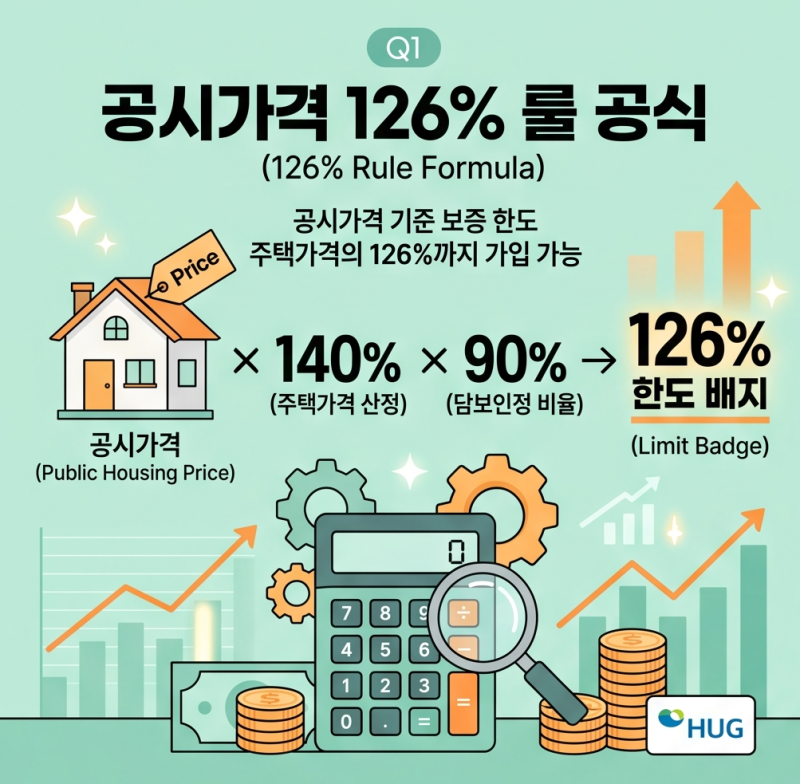
전세보증금반환보증보험 가입의 핵심은 '공시가격 126% 룰'을 정확히 이해하는 것입니다. 이 규칙은 주로 시세 산정이 어려운 빌라, 다세대, 연립주택 등 비아파트 주택에 적용됩니다.
주택 공시가격의 140%를 주택가격으로 인정하고, 이 가격의 90% 이내에서 보증 한도를 산정하여 결과적으로 공시가격의 126% 이내여야 보증보험 가입이 가능합니다. 만약 이 기준을 초과하는 전세 계약을 체결하면 보증보험 가입이 거절되어 큰 낭패를 볼 수 있습니다.
반면 아파트의 경우, KB부동산 시세나 한국부동산원 시세의 90% 이내를 기준으로 삼기 때문에, 공시가격 126% 룰이 아파트에는 직접적으로 적용되지 않는다는 결정적인 차이가 있습니다.
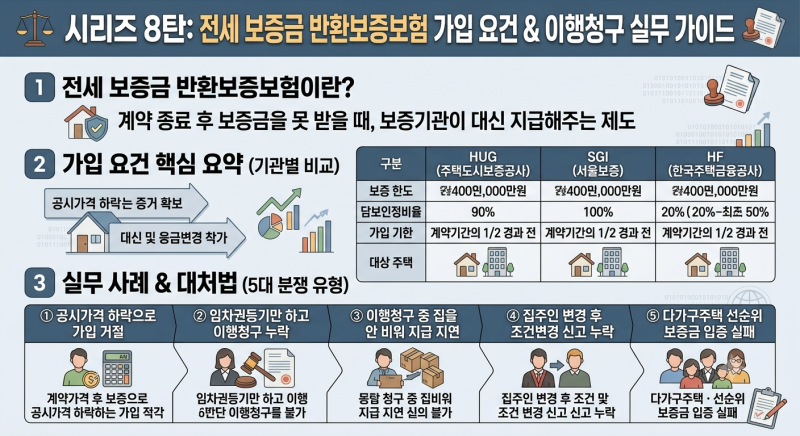
또한 선순위 채권 비율, 등기부등본상의 권리침해 여부, 그리고 '채권양도금지'와 같은 특약 유무도 가입 가능성에 영향을 미치므로 계약 전 반드시 확인해야 합니다. HUG, HF, SGI서울보증은 각각 다른 가입 조건과 보증 한도를 가지고 있습니다.
HUG는 전세대출 여부와 관계없이 단독 가입이 가능하며 모바일 플랫폼을 통해 편리하게 신청할 수 있습니다. HF는 자사의 전세자금대출 이용자를 대상으로 보증료율이 상대적으로 저렴하다는 장점이 있습니다.
SGI서울보증은 보증 한도가 가장 높지만, 심사 기준이 까다로운 편입니다.
2023년 HUG가 담보인정비율을 100%에서 90%로 강화한 이후 보증금 미반환 사고액이 크게 줄어든 사례에서 보듯이, 이러한 가입 조건들은 임차인의 보증금을 보호하는 데 매우 중요한 역할을 합니다.
따라서 전세 계약 전 본인의 상황에 맞는 기관을 선택하고, 모든 가입 조건을 꼼꼼히 확인하여 소중한 전세 보증금을 안전하게 지키는 것이 필수적입니다.
HUG, HF, SGI 등 기관별 가입 조건과 한도를 비교하고 선순위 채권 비율, 특약 유무 등 세부 사항을 반드시 확인해야 합니다. 최근 전세사기와 역전세 위험이 커지면서 임차인의 소중한 보증금을 지키기 위한 전세보증금반환보증보험의 중요성이 더욱 부각되고 있습니다.
이 보험은 집주인이 보증금을 제때 돌려주지 못할 경우, 주택도시보증공사(HUG), 한국주택금융공사(HF), SGI서울보증과 같은 보증기관이 임차인에게 보증금을 대신 지급하고 집주인에게 구상권을 행사하는 안전장치입니다.
하지만 모든 주택이나 계약이 자동으로 가입되는 것은 아니며, 보증기관의 엄격한 가입 요건을 충족해야 합니다. 특히 많은 임차인이 간과하기 쉬운 '공시가격 126% 룰'은 가입 여부를 결정하는 핵심 요소입니다.
전세보증금반환보증보험 가입의 핵심은 '공시가격 126% 룰'을 정확히 이해하는 것입니다. 이 규칙은 주로 시세 산정이 어려운 빌라, 다세대, 연립주택 등 비아파트 주택에 적용됩니다.
주택 공시가격의 140%를 주택가격으로 인정하고, 이 가격의 90% 이내에서 보증 한도를 산정하여 결과적으로 공시가격의 126% 이내여야 보증보험 가입이 가능합니다. 만약 이 기준을 초과하는 전세 계약을 체결하면 보증보험 가입이 거절되어 큰 낭패를 볼 수 있습니다.
반면 아파트의 경우, KB부동산 시세나 한국부동산원 시세의 90% 이내를 기준으로 삼기 때문에, 공시가격 126% 룰이 아파트에는 직접적으로 적용되지 않는다는 결정적인 차이가 있습니다.
또한 선순위 채권 비율, 등기부등본상의 권리침해 여부, 그리고 '채권양도금지'와 같은 특약 유무도 가입 가능성에 영향을 미치므로 계약 전 반드시 확인해야 합니다. HUG, HF, SGI서울보증은 각각 다른 가입 조건과 보증 한도를 가지고 있습니다.
HUG는 전세대출 여부와 관계없이 단독 가입이 가능하며 모바일 플랫폼을 통해 편리하게 신청할 수 있습니다. HF는 자사의 전세자금대출 이용자를 대상으로 보증료율이 상대적으로 저렴하다는 장점이 있습니다.
SGI서울보증은 보증 한도가 가장 높지만, 심사 기준이 까다로운 편입니다.
2023년 HUG가 담보인정비율을 100%에서 90%로 강화한 이후 보증금 미반환 사고액이 크게 줄어든 사례에서 보듯이, 이러한 가입 조건들은 임차인의 보증금을 보호하는 데 매우 중요한 역할을 합니다.
따라서 전세 계약 전 본인의 상황에 맞는 기관을 선택하고, 모든 가입 조건을 꼼꼼히 확인하여 소중한 전세 보증금을 안전하게 지키는 것이 필수적입니다.