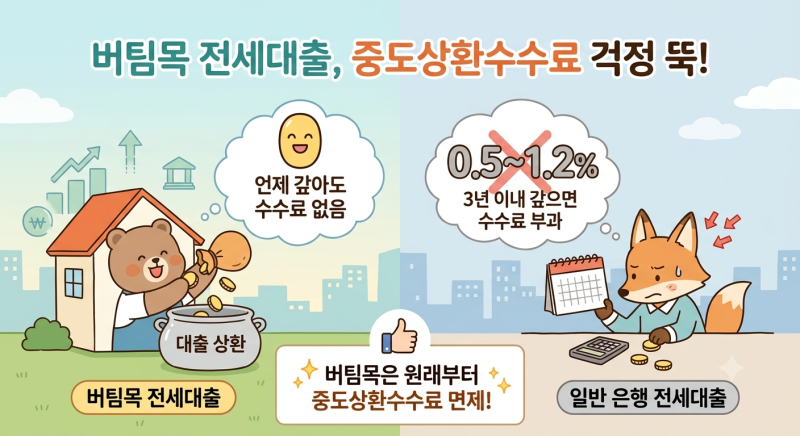
전세대출 상환 기간은 대출 상품과 개인의 상황에 따라 다양하게 설정됩니다. 최근 블로그에서는 전세대출을 만기 전에 상환할 경우 발생하는 보증료 환급 문제와 전세대출 갈아타기를 통한 이자 절감 방안에 대한 관심이 높습니다. 특히 현재 온라인 대환 인프라를 활용하여 금리 비교 및 대환을 고려하는 차주들이 늘고 있으며, 중도상환수수료와 보증료 환급을 포함한 실질적인 비용 계산이 중요하게 다루어지고 있습니다.
실제 사용자들은 전세대출 만기 전 이사 등으로 중도상환 시, 대출 원금 외에 미리 납부했던 보증료도 남은 기간만큼 돌려받을 수 있다는 점을 중요한 정보로 꼽습니다. 또한, 전세대출 갈아타기를 통해 연간 수십만 원의 이자를 절감한 경험을 공유하며 정기적인 금리 점검의 중요성을 강조합니다. 다만, 무턱대고 대출을 변경할 경우 중도상환수수료나 인지세 등 부대비용으로 인해 실익이 줄어들 수 있다는 점을 주의해야 한다고 언급합니다.
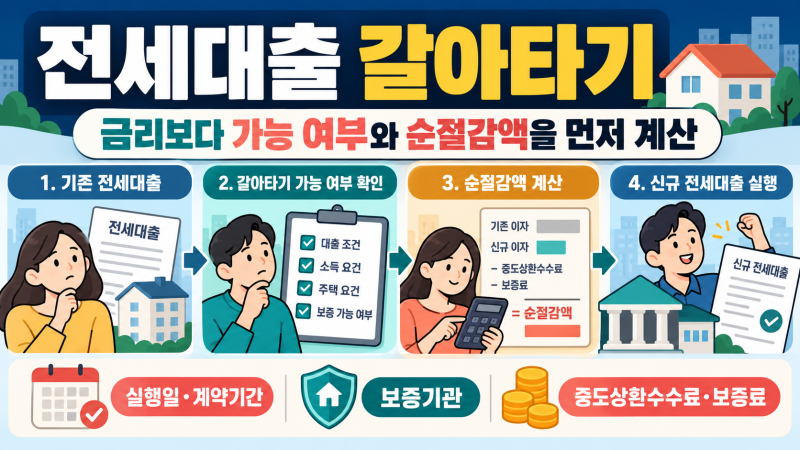
블로거들은 전세대출 갈아타기를 검토할 때 금리 차이만 볼 것이 아니라 기존 대출 실행일, 임대차계약 잔여 기간, 보증기관, 중도상환수수료와 보증료 환급 여부를 먼저 확인해야 한다고 조언합니다. 특히 대출 실행 후 3개월 경과 및 임대차계약 기간의 절반이 지나기 전이라는 조건과, 만기 6개월 이상 남았을 때의 단순 대환과 만기 2개월~15일 전의 갱신·증액 대환 신청 타이밍을 정확히 구분하여 실익을 따져보는 것이 중요합니다.