전기차 보험료는 무조건 비싼 것이 아니며, 차량가액과 배터리 등 고가 부품의 수리비 구조에 따라 달라질 수 있습니다.
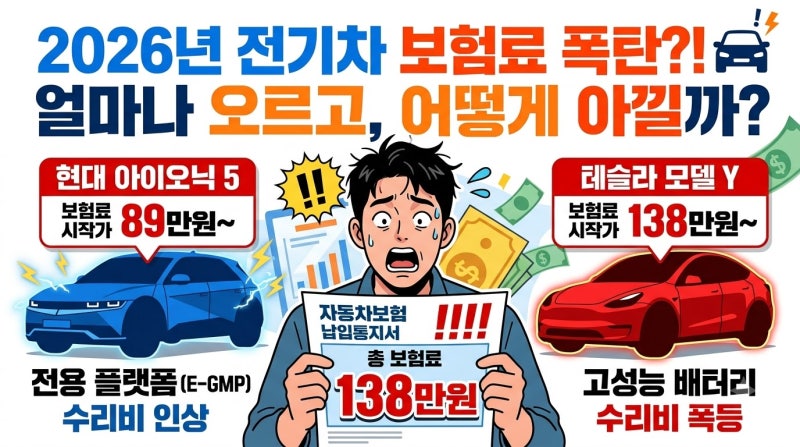
2026년 자동차보험료가 1%대 인상되었음에도 개인별 보험료는 30% 이상 오를 수 있으며, 이는 차종, 운전자 연령, 사고 이력 등 다양한 요소가 복합적으로 반영되기 때문입니다.
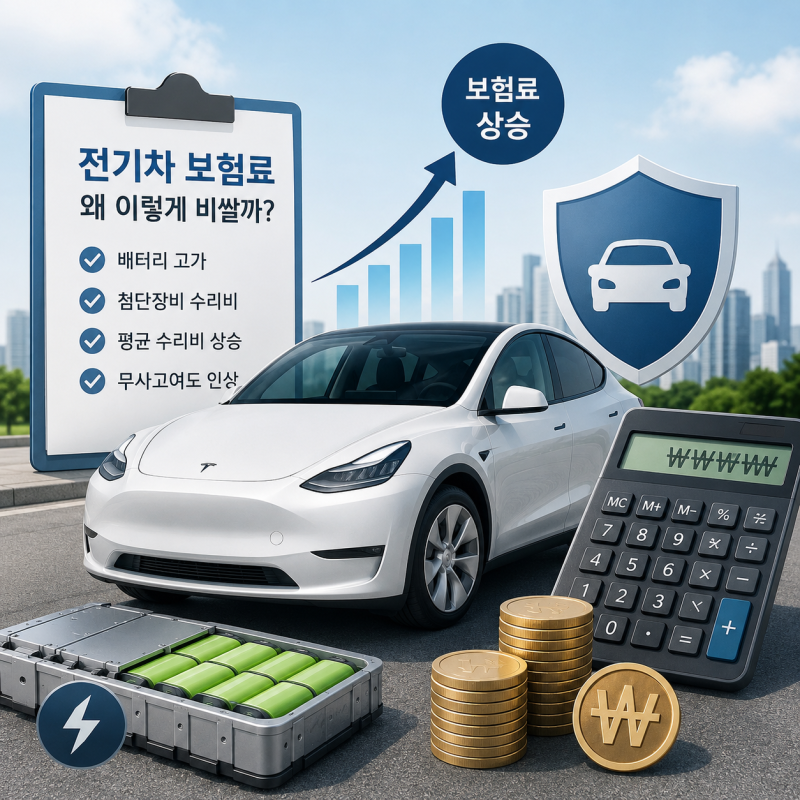
특히 전기차는 배터리 교체 비용이 차량 가격의 30~45%를 차지하고 경제적 전손 위험이 높아 보험료가 비쌀 수 있으므로, 전용 특약 가입이 중요합니다. 전기차 구매를 고려하는 많은 분들이 차량 가격이나 충전비 다음으로 궁금해하는 것이 바로 보험료입니다.
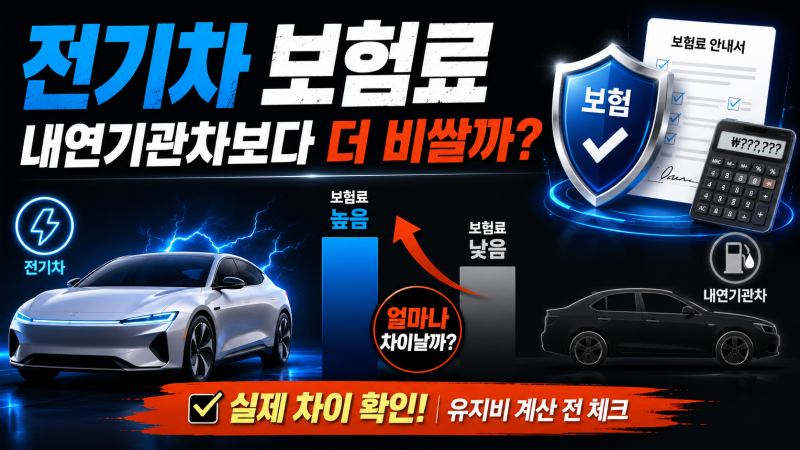
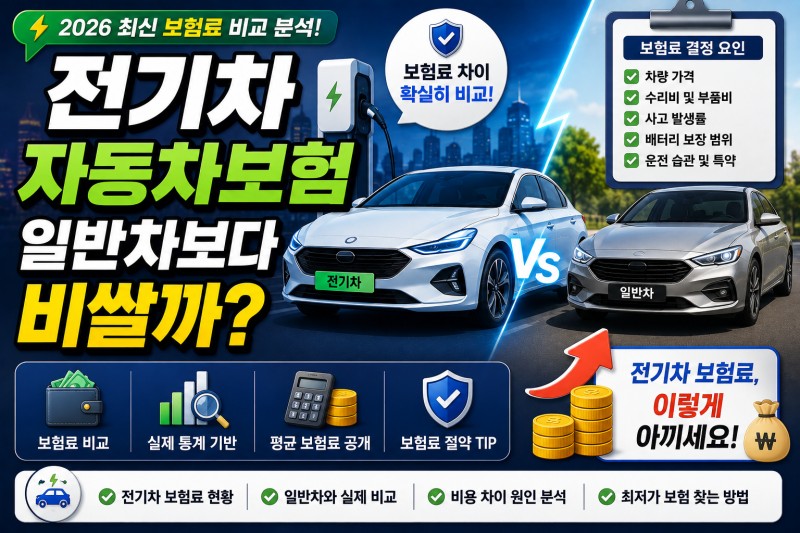
흔히 전기차 보험료가 내연기관차보다 무조건 비쌀 것이라고 생각하지만, 실제로는 그렇지 않은 경우도 많습니다. 다만 차량가액이 높고, 배터리나 첨단 센서 등 고가 부품의 수리비가 비싼 특정 차종의 경우 보험료가 크게 오를 가능성이 있습니다.
실제로 2026년 주요 손해보험사들의 자동차보험료는 1%대 인상에 그쳤지만, 일부 전기차 운전자의 경우 갱신 시 보험료가 30% 이상 폭등하는 사례도 발생했습니다.
이는 보험료가 단순히 인상률에 따라 결정되는 것이 아니라, 차종, 차량가액, 운전자 연령, 보험 가입 경력, 사고 이력, 그리고 차량별 손해율 등 수많은 요인이 복합적으로 반영되기 때문입니다.
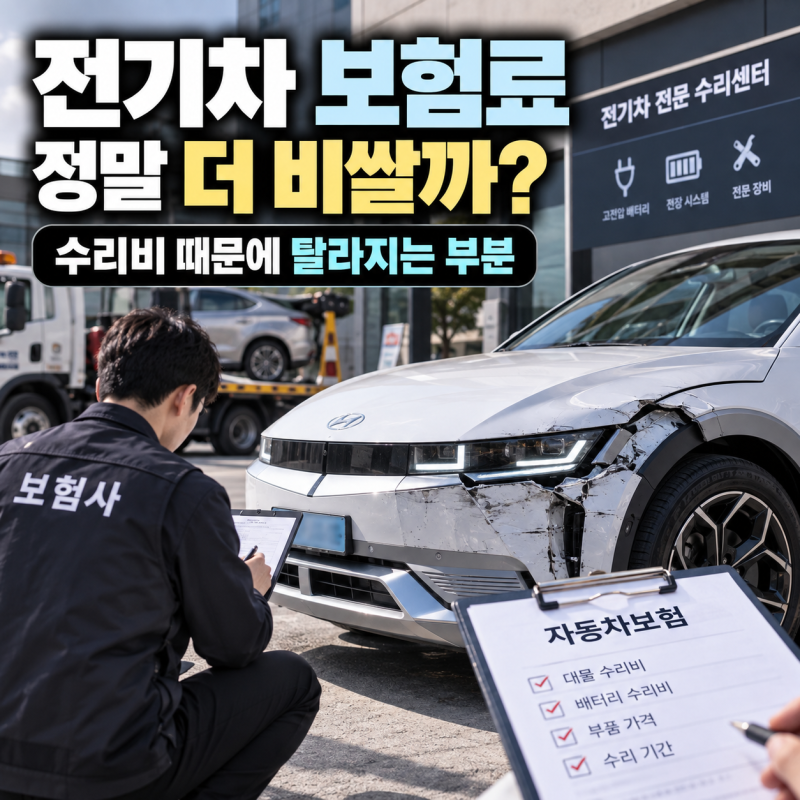
특히 전기차는 배터리팩이 차량 가격의 상당 부분을 차지하며, 하부 충격 등으로 배터리 손상 시 2천만 원 이상의 교체 비용이 발생할 수 있어 보험사의 부담이 큽니다.
또한, 3년 된 전기차의 시세가 3천만 원인데 배터리 교체 견적이 2천8백만 원이라면 보험사는 수리 대신 전손 처리를 선택하는 '경제적 전손' 위험도 높습니다.
따라서 전기차 보험 가입 시에는 일반 자동차보험 담보 외에 배터리 전용 특약 등 전기차에 특화된 보장 내용을 반드시 확인하고 가입하는 것이 중요합니다.
연령별 보험료 격차가 최대 4배 이상 벌어지는 만큼, 자신의 상황에 맞는 최적의 보험 설계를 통해 불필요한 지출을 줄일 수 있습니다.
2026년 자동차보험료가 1%대 인상되었음에도 개인별 보험료는 30% 이상 오를 수 있으며, 이는 차종, 운전자 연령, 사고 이력 등 다양한 요소가 복합적으로 반영되기 때문입니다.
특히 전기차는 배터리 교체 비용이 차량 가격의 30~45%를 차지하고 경제적 전손 위험이 높아 보험료가 비쌀 수 있으므로, 전용 특약 가입이 중요합니다. 전기차 구매를 고려하는 많은 분들이 차량 가격이나 충전비 다음으로 궁금해하는 것이 바로 보험료입니다.
흔히 전기차 보험료가 내연기관차보다 무조건 비쌀 것이라고 생각하지만, 실제로는 그렇지 않은 경우도 많습니다. 다만 차량가액이 높고, 배터리나 첨단 센서 등 고가 부품의 수리비가 비싼 특정 차종의 경우 보험료가 크게 오를 가능성이 있습니다.
실제로 2026년 주요 손해보험사들의 자동차보험료는 1%대 인상에 그쳤지만, 일부 전기차 운전자의 경우 갱신 시 보험료가 30% 이상 폭등하는 사례도 발생했습니다.
이는 보험료가 단순히 인상률에 따라 결정되는 것이 아니라, 차종, 차량가액, 운전자 연령, 보험 가입 경력, 사고 이력, 그리고 차량별 손해율 등 수많은 요인이 복합적으로 반영되기 때문입니다.
특히 전기차는 배터리팩이 차량 가격의 상당 부분을 차지하며, 하부 충격 등으로 배터리 손상 시 2천만 원 이상의 교체 비용이 발생할 수 있어 보험사의 부담이 큽니다.
또한, 3년 된 전기차의 시세가 3천만 원인데 배터리 교체 견적이 2천8백만 원이라면 보험사는 수리 대신 전손 처리를 선택하는 '경제적 전손' 위험도 높습니다.
따라서 전기차 보험 가입 시에는 일반 자동차보험 담보 외에 배터리 전용 특약 등 전기차에 특화된 보장 내용을 반드시 확인하고 가입하는 것이 중요합니다.
연령별 보험료 격차가 최대 4배 이상 벌어지는 만큼, 자신의 상황에 맞는 최적의 보험 설계를 통해 불필요한 지출을 줄일 수 있습니다.