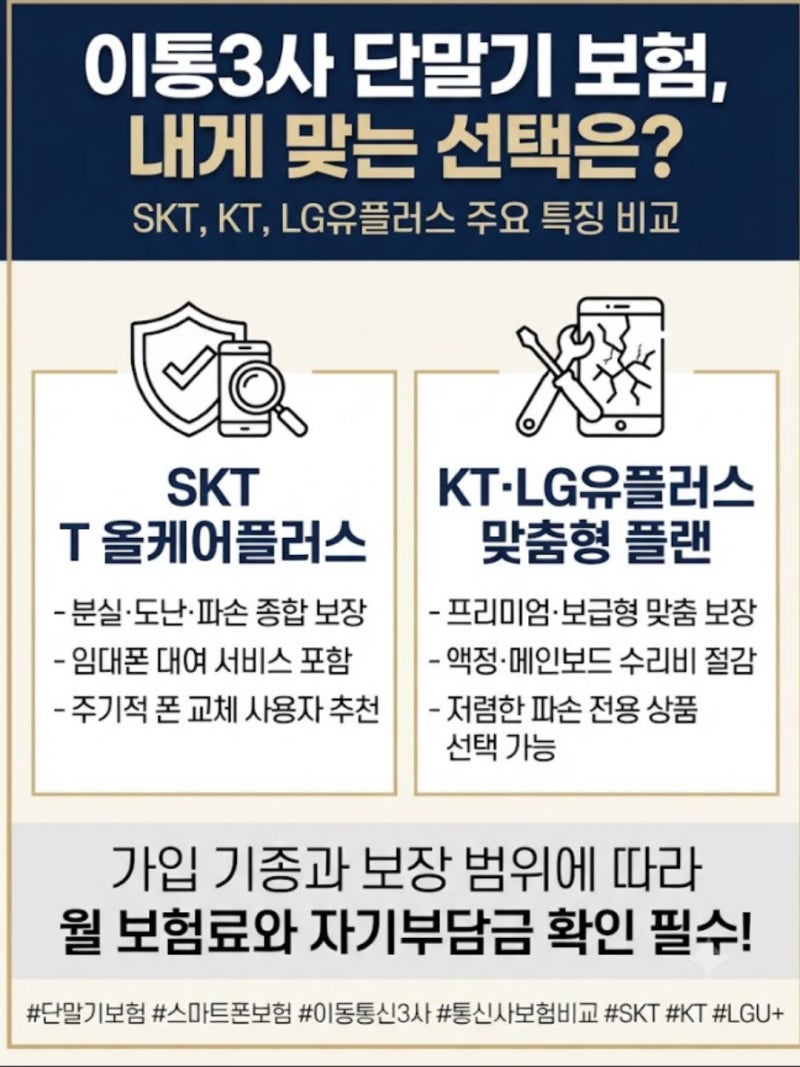
휴대폰 파손 보험은 통신사 외 카카오페이 등 핀테크 기반 상품도 있으며, 자급제 및 알뜰폰 사용자도 가입 가능합니다. 보험 가입 시 자기부담금이 발생하므로, 수리비 전액이 보상되지 않으며 기기 가치와 수리비, 분실 위험 등을 종합적으로 고려해야 합니다.
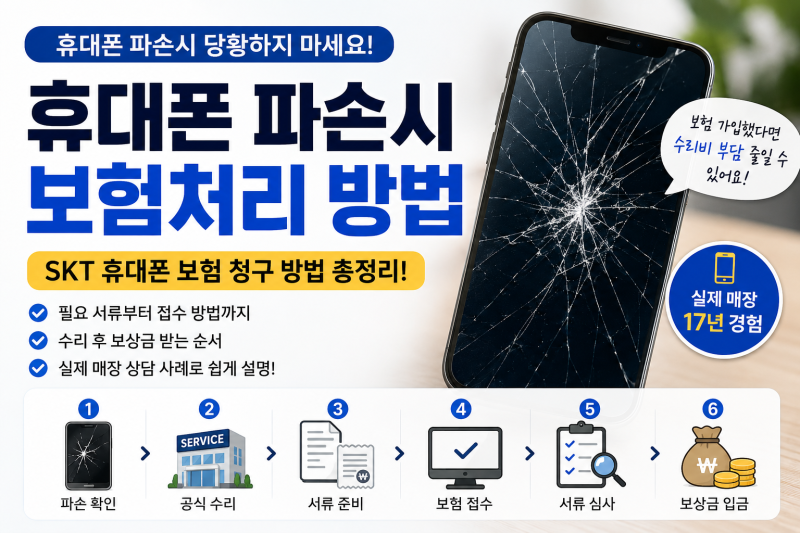
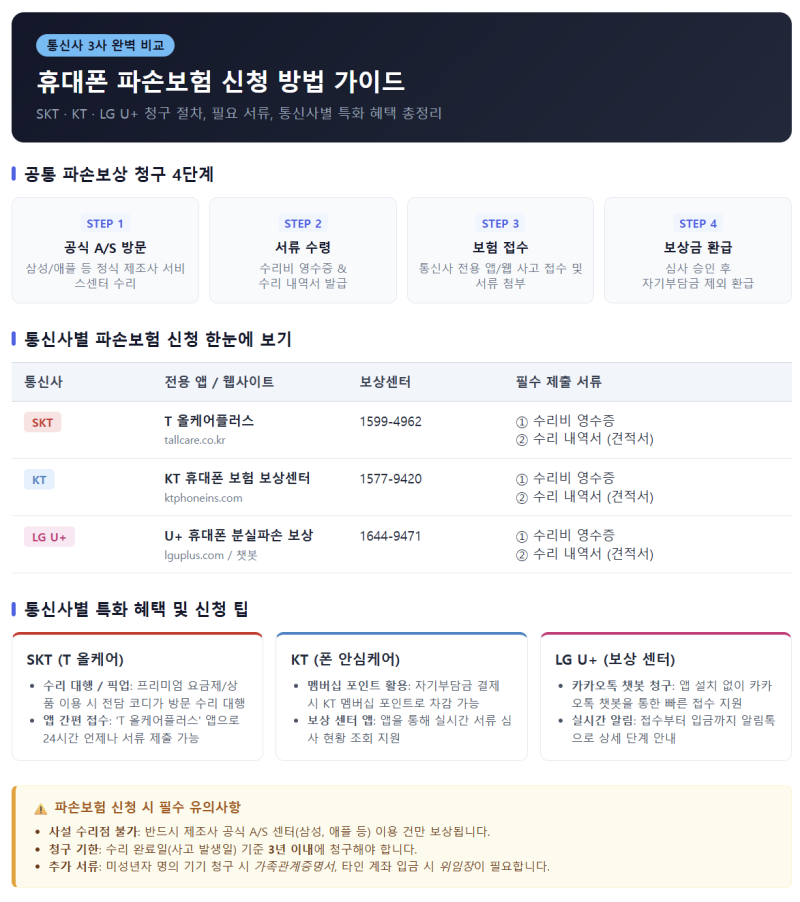
휴대폰 파손 시에는 먼저 공식 서비스센터에서 수리받은 후, 수리 내역서와 영수증을 준비하여 보험사에 청구하는 순서로 진행됩니다. 스마트폰 가격이 꾸준히 상승하면서 액정 파손이나 메인보드 고장 시 발생하는 수리비 부담 또한 커지고 있습니다.
이에 따라 통신사 보험 외 카카오페이 등 핀테크 기반 휴대폰 보험이 대안으로 부상하고 있습니다. 이러한 보험 상품들은 통신 3사뿐 아니라 자급제 단말기 및 알뜰폰 사용자까지 폭넓게 가입할 수 있으며, 상대적으로 저렴하고 가입이 간편하다는 장점이 있습니다.
다만, 가입 시 기기 상태가 온전해야 하며, 개통 후 60일 이내 등 가입 가능 기간 제한이 있으므로 주의가 필요합니다. 휴대폰 보험의 유지 여부는 사용하는 기기의 종류와 가치에 따라 신중하게 결정해야 합니다.
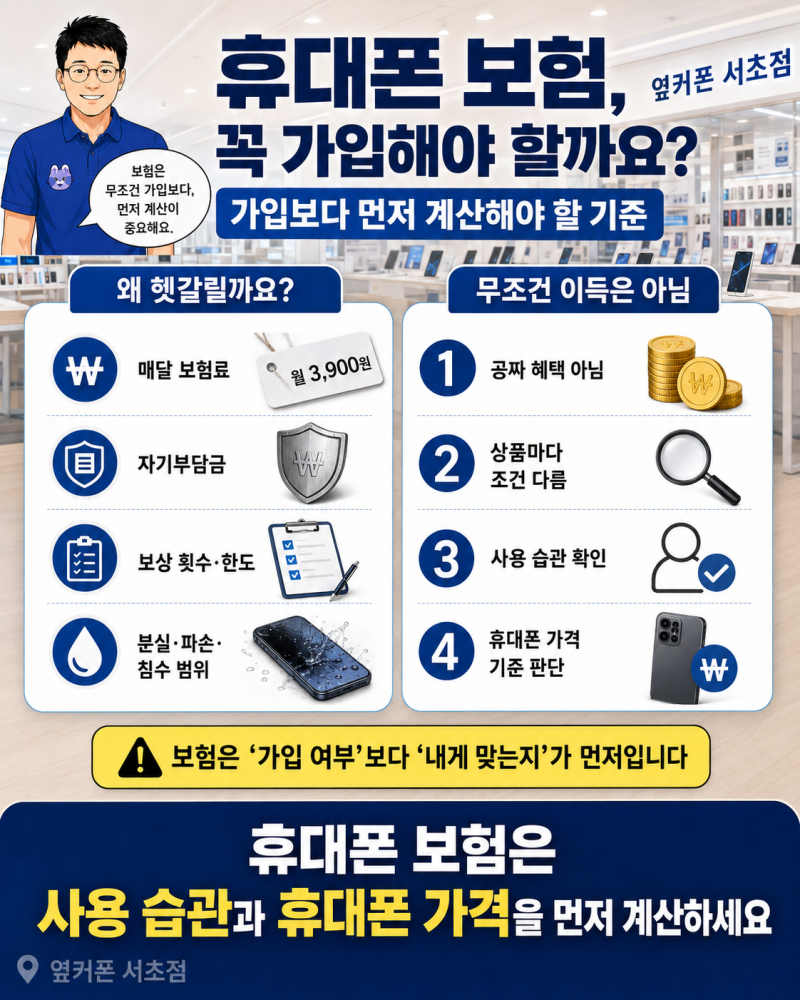
고가의 최신폰(폴드, 플립, 아이폰 등)은 파손 및 분실 시 수리비가 막대하므로 보험을 유지할 이유가 크지만, 오래된 보급형 기기는 월 보험료와 자기부담금을 고려해 해지를 검토할 수 있습니다.
월 보험료는 기기 가격과 보장 범위(파손형, 분실·파손형)에 따라 3천 원대부터 1만 원 이상까지 다양하며, 장기 유지 시 누적 금액이 상당할 수 있습니다.
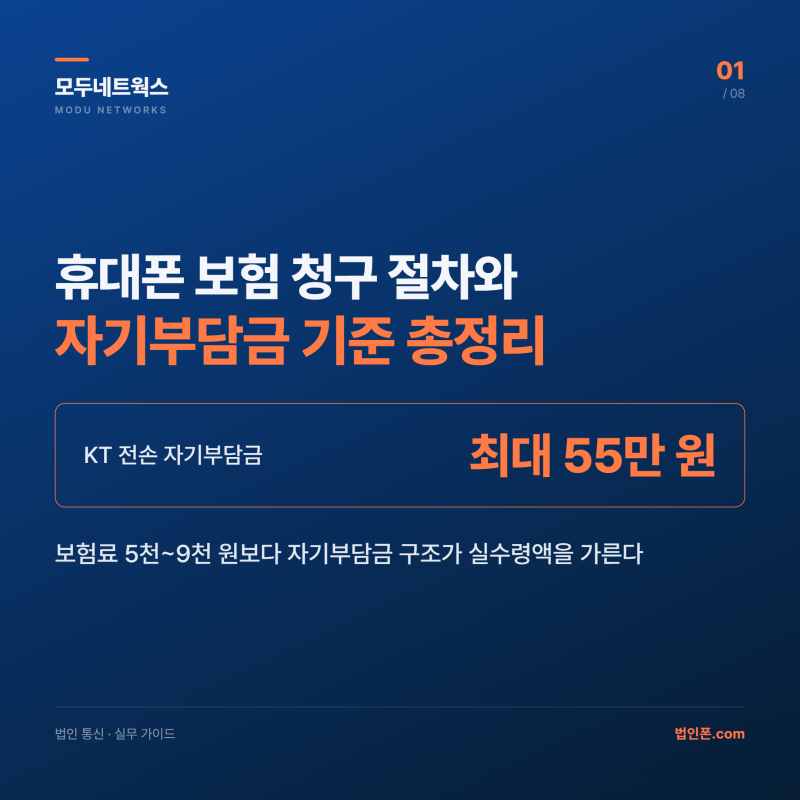
특히 많은 사람이 간과하는 것이 바로 '자기부담금'으로, 수리비의 25~30% 또는 최소 금액을 본인이 부담해야 하므로 보험 가입 시 이를 반드시 확인해야 합니다. 휴대폰 파손 시 보험 처리 절차는 '수리 먼저, 청구 나중'이 원칙입니다.
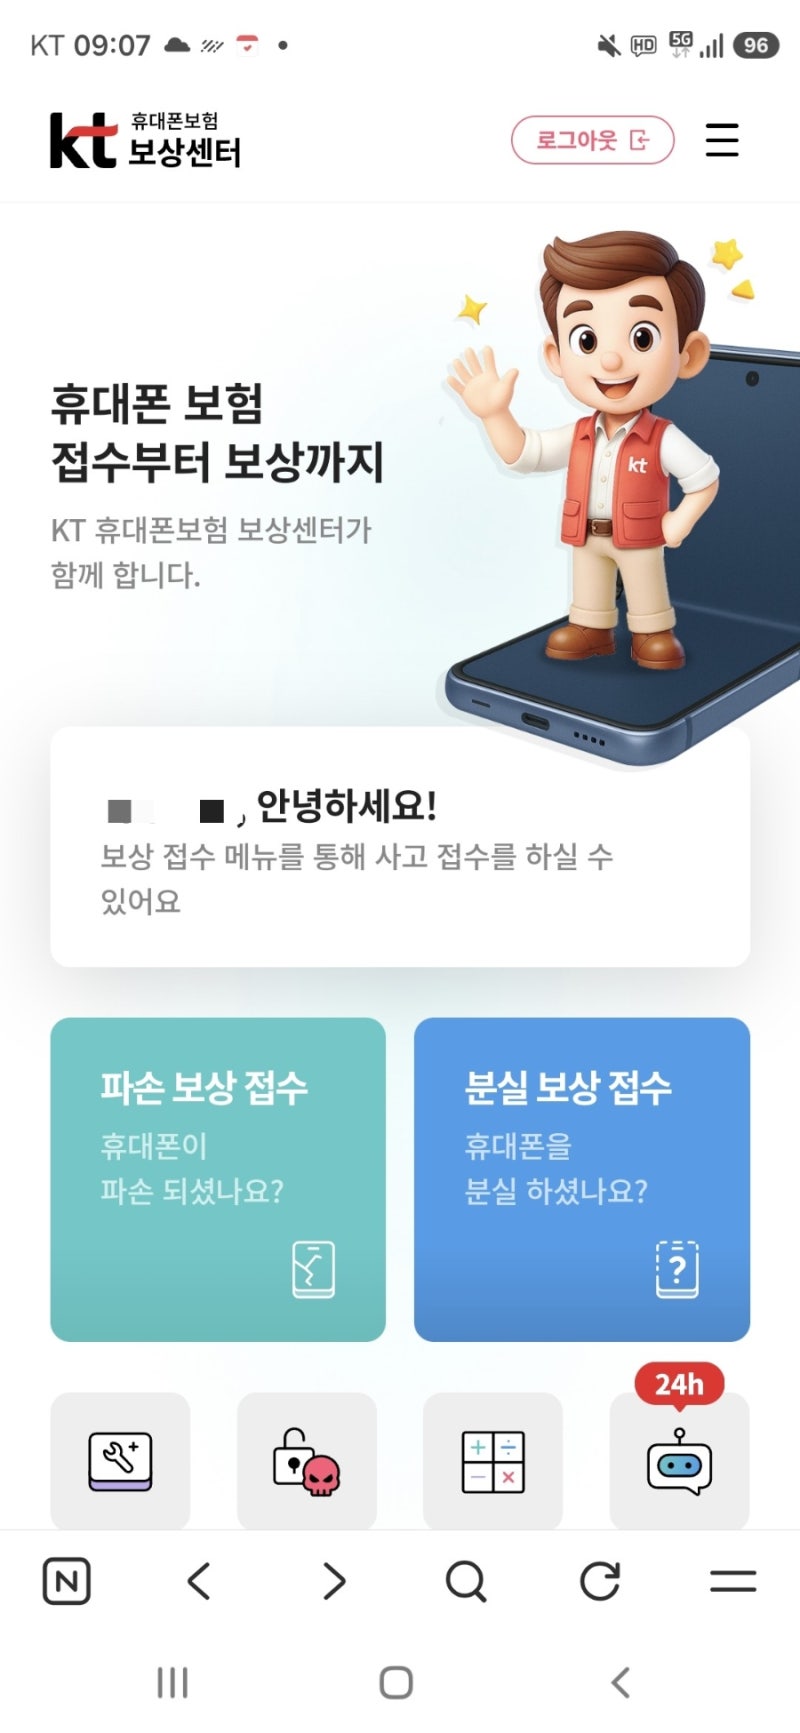
먼저 114 고객센터를 통해 현재 휴대폰의 보험 가입 여부와 보상 범위를 확인한 후, 삼성전자 또는 애플 공식 서비스센터 등에서 수리를 진행해야 합니다. 수리 후에는 수리 내역서와 영수증을 발급받아 보험사에 제출하면 서류 심사를 거쳐 보상금이 지급됩니다.
보험 상품과 파손 정도에 따라 처리 방법이 다를 수 있으므로, 접수 전 본인이 가입한 보험의 보상 조건을 꼼꼼히 확인하는 것이 중요합니다.
휴대폰 파손 시에는 먼저 공식 서비스센터에서 수리받은 후, 수리 내역서와 영수증을 준비하여 보험사에 청구하는 순서로 진행됩니다. 스마트폰 가격이 꾸준히 상승하면서 액정 파손이나 메인보드 고장 시 발생하는 수리비 부담 또한 커지고 있습니다.
이에 따라 통신사 보험 외 카카오페이 등 핀테크 기반 휴대폰 보험이 대안으로 부상하고 있습니다. 이러한 보험 상품들은 통신 3사뿐 아니라 자급제 단말기 및 알뜰폰 사용자까지 폭넓게 가입할 수 있으며, 상대적으로 저렴하고 가입이 간편하다는 장점이 있습니다.
다만, 가입 시 기기 상태가 온전해야 하며, 개통 후 60일 이내 등 가입 가능 기간 제한이 있으므로 주의가 필요합니다. 휴대폰 보험의 유지 여부는 사용하는 기기의 종류와 가치에 따라 신중하게 결정해야 합니다.
고가의 최신폰(폴드, 플립, 아이폰 등)은 파손 및 분실 시 수리비가 막대하므로 보험을 유지할 이유가 크지만, 오래된 보급형 기기는 월 보험료와 자기부담금을 고려해 해지를 검토할 수 있습니다.
월 보험료는 기기 가격과 보장 범위(파손형, 분실·파손형)에 따라 3천 원대부터 1만 원 이상까지 다양하며, 장기 유지 시 누적 금액이 상당할 수 있습니다.
특히 많은 사람이 간과하는 것이 바로 '자기부담금'으로, 수리비의 25~30% 또는 최소 금액을 본인이 부담해야 하므로 보험 가입 시 이를 반드시 확인해야 합니다. 휴대폰 파손 시 보험 처리 절차는 '수리 먼저, 청구 나중'이 원칙입니다.
먼저 114 고객센터를 통해 현재 휴대폰의 보험 가입 여부와 보상 범위를 확인한 후, 삼성전자 또는 애플 공식 서비스센터 등에서 수리를 진행해야 합니다. 수리 후에는 수리 내역서와 영수증을 발급받아 보험사에 제출하면 서류 심사를 거쳐 보상금이 지급됩니다.
보험 상품과 파손 정도에 따라 처리 방법이 다를 수 있으므로, 접수 전 본인이 가입한 보험의 보상 조건을 꼼꼼히 확인하는 것이 중요합니다.