

2026년 상반기 삼성생명과 삼성화재가 각각 생명보험 및 손해보험 순이익 1위를 기록하며 외형적 성장을 보였습니다. 하지만 순이익이나 매출액 순위만으로 좋은 보험사를 판단하기는 어려우며, 재무건전성, 보장범위, 보험금 지급조건 등을 함께 고려해야 합니다.
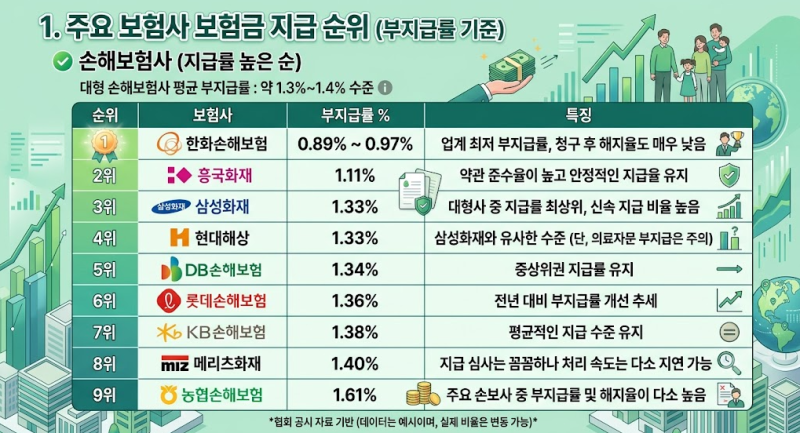
특히 2025년 손해보험협회 공시 기준, 일부 보험사는 보험금 신속지급비율이 업계 평균보다 현저히 낮아 실제 보험금 지급이 지연되는 경우가 많았습니다. 많은 소비자들이 보험 가입 시 보험회사의 규모나 순이익, 매출액 순위를 중요하게 생각합니다.
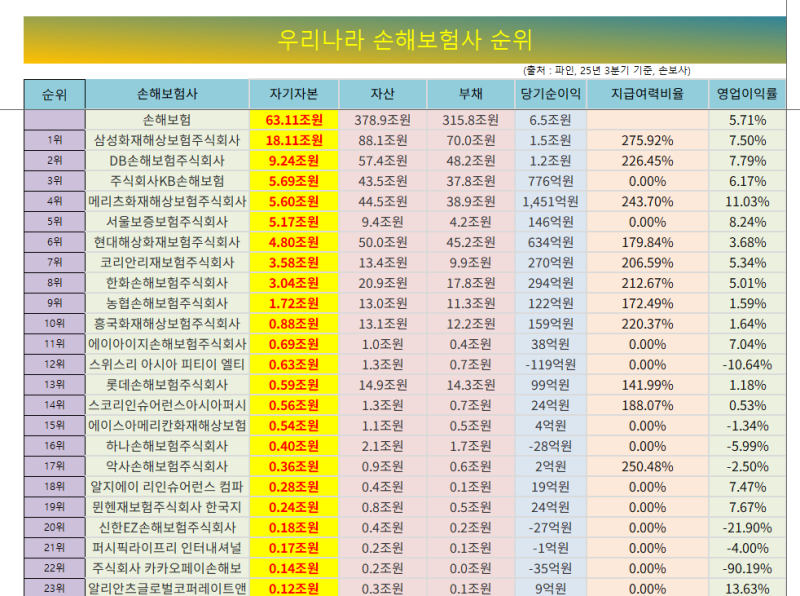
실제로 2026년 상반기 기준 삼성생명은 생명보험사 중 1조 8,935억 원의 순이익으로, 삼성화재는 손해보험사 중 1조 3,723억 원의 순이익으로 각 부문 1위를 차지하며 압도적인 실적을 보여주었습니다.
매출액 기준으로도 상위권 보험사들은 수십조 원에 달하는 규모를 자랑합니다. 그러나 단순히 순이익이나 매출액이 높다고 해서 해당 보험사가 소비자에게 가장 좋은 보험회사라고 단정하기는 어렵습니다.
보험사를 선택할 때는 재무건전성을 나타내는 K-ICS 비율, 실제 보험료 수준, 보장 범위의 적절성, 그리고 무엇보다 중요한 보험금 지급 조건과 신속성 등을 종합적으로 고려해야 합니다.
심지어 같은 보험사라도 연결 기준과 별도 기준의 순이익이 달라 소비자들이 혼란을 겪는 경우도 있습니다. 가장 주목해야 할 부분은 바로 보험금 지급 속도입니다.
2025년 손해보험협회 공시 자료에 따르면, 일부 보험사는 보험금 신속지급비율이 업계 평균인 96.75%보다 현저히 낮은 것으로 나타났습니다.
예를 들어, 하나손보는 92.04%로 100건 중 약 8건의 보험금 지급이 3일 이내에 이루어지지 않고 지연되는 충격적인 수치를 보였습니다. 이는 추가 자료 조사나 손해사정, 의료 자문 등으로 인해 보험금 지급이 늦어지는 '추가소요비율'과 밀접한 관련이 있습니다.
따라서 겉으로 보이는 순이익이나 매출액 순위만으로 보험사를 판단하기보다는, 실제 소비자의 권익과 직결되는 보험금 지급의 신속성과 재무건전성을 꼼꼼히 확인하는 것이 현명한 보험 선택의 기준이 될 것입니다.
특히 2025년 손해보험협회 공시 기준, 일부 보험사는 보험금 신속지급비율이 업계 평균보다 현저히 낮아 실제 보험금 지급이 지연되는 경우가 많았습니다. 많은 소비자들이 보험 가입 시 보험회사의 규모나 순이익, 매출액 순위를 중요하게 생각합니다.
실제로 2026년 상반기 기준 삼성생명은 생명보험사 중 1조 8,935억 원의 순이익으로, 삼성화재는 손해보험사 중 1조 3,723억 원의 순이익으로 각 부문 1위를 차지하며 압도적인 실적을 보여주었습니다.
매출액 기준으로도 상위권 보험사들은 수십조 원에 달하는 규모를 자랑합니다. 그러나 단순히 순이익이나 매출액이 높다고 해서 해당 보험사가 소비자에게 가장 좋은 보험회사라고 단정하기는 어렵습니다.
보험사를 선택할 때는 재무건전성을 나타내는 K-ICS 비율, 실제 보험료 수준, 보장 범위의 적절성, 그리고 무엇보다 중요한 보험금 지급 조건과 신속성 등을 종합적으로 고려해야 합니다.
심지어 같은 보험사라도 연결 기준과 별도 기준의 순이익이 달라 소비자들이 혼란을 겪는 경우도 있습니다. 가장 주목해야 할 부분은 바로 보험금 지급 속도입니다.
2025년 손해보험협회 공시 자료에 따르면, 일부 보험사는 보험금 신속지급비율이 업계 평균인 96.75%보다 현저히 낮은 것으로 나타났습니다.
예를 들어, 하나손보는 92.04%로 100건 중 약 8건의 보험금 지급이 3일 이내에 이루어지지 않고 지연되는 충격적인 수치를 보였습니다. 이는 추가 자료 조사나 손해사정, 의료 자문 등으로 인해 보험금 지급이 늦어지는 '추가소요비율'과 밀접한 관련이 있습니다.
따라서 겉으로 보이는 순이익이나 매출액 순위만으로 보험사를 판단하기보다는, 실제 소비자의 권익과 직결되는 보험금 지급의 신속성과 재무건전성을 꼼꼼히 확인하는 것이 현명한 보험 선택의 기준이 될 것입니다.