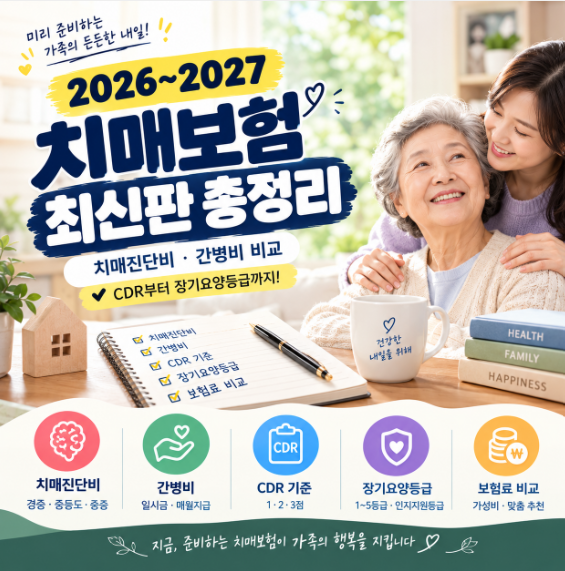
치매보험은 단순히 저렴한 보험료만으로 선택하기보다, 경증부터 중증까지 단계별 보장 여부와 보장개시일을 확인해야 합니다. 보험사별로 CDR 기준, 간병비, 간편심사 등 상품 설계가 크게 달라 개인의 필요에 맞는 보장을 찾는 것이 중요합니다.
단순 건망증은 보장되지 않으며, 치매 진단비 외에 간병인보험과의 비교를 통해 실제 돌봄 비용까지 고려해야 합니다. 치매보험을 알아볼 때 많은 분들이 가장 먼저 보험료를 비교합니다.
하지만 단순히 월 납입액이 저렴한 상품을 선택하는 것은 중요한 보장을 놓치는 결과를 초래할 수 있습니다. 치매보험은 가입자의 연령, 건강 상태는 물론, 경증부터 중증까지 치매 단계별 보장 범위와 보장개시일, 갱신 여부 등 다양한 요소를 종합적으로 고려해야 합니다.
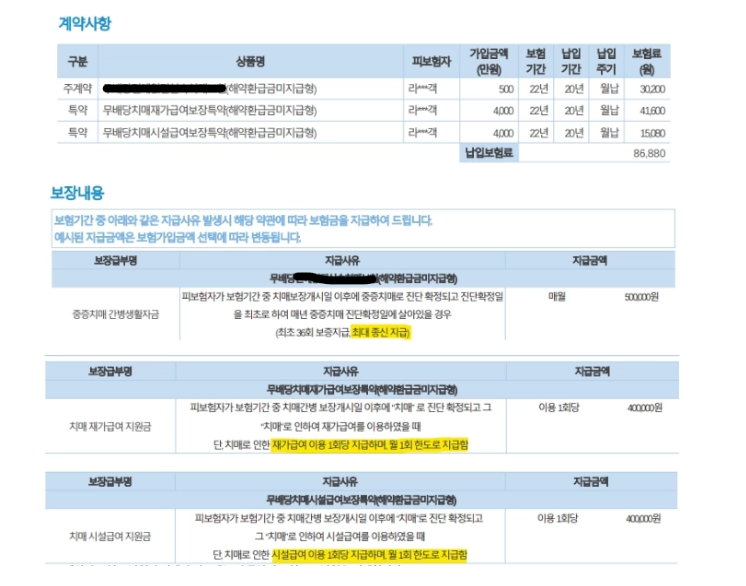
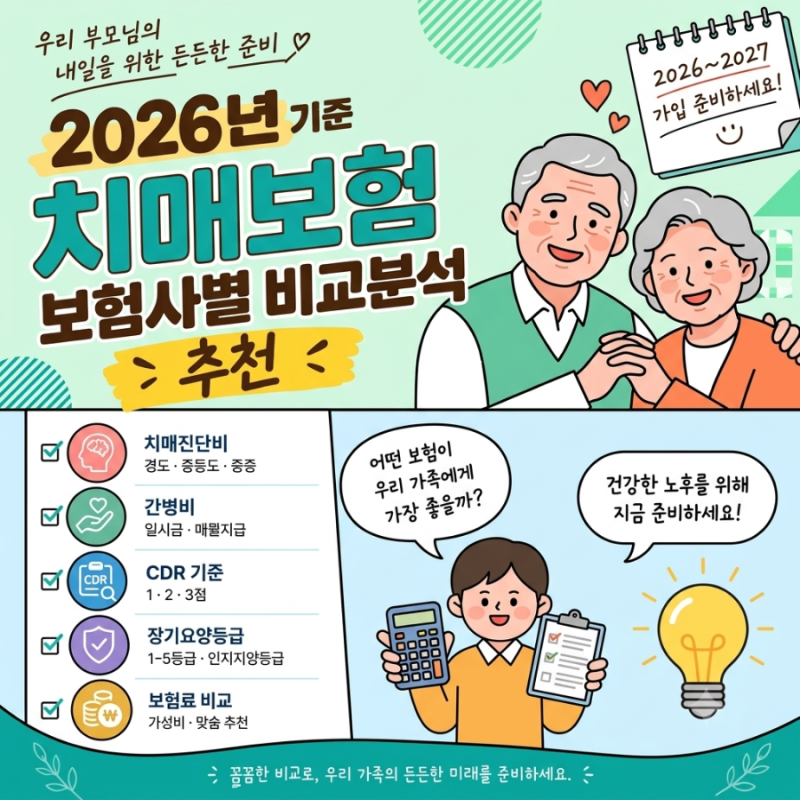
특히, 모든 치매보험이 경증 치매를 보장하는 것은 아니며, 단순한 건망증이나 기억력 저하만으로는 보험금을 지급받기 어렵습니다. 흥국화재처럼 CDR 단계별 진단비를 세분화하거나 KDB생명처럼 중증치매 간병비를 중시하는 상품 등 보험사별로 설계가 크게 다릅니다.
또한, 가입 후 일정 기간이 지나야 보장이 시작되는 보장개시일이나 감액기간이 있는지 약관을 통해 반드시 확인해야 합니다. 치매 진단비와 별개로 실제 간병 비용을 대비하기 위한 간병인보험과의 연계도 중요한 고려사항입니다.
결론적으로 치매보험은 개인의 상황과 필요에 맞춰 보장 내용을 꼼꼼히 살피고, 보험료 외에 보장 범위, 지급 기준, 면책 기간 등을 면밀히 비교하여 신중하게 선택하는 것이 현명합니다.
부모님이나 본인의 노후를 위한 중요한 준비인 만큼, 전문가의 도움을 받아 자신에게 가장 적합한 상품을 찾는 것이 중요합니다.
단순 건망증은 보장되지 않으며, 치매 진단비 외에 간병인보험과의 비교를 통해 실제 돌봄 비용까지 고려해야 합니다. 치매보험을 알아볼 때 많은 분들이 가장 먼저 보험료를 비교합니다.
하지만 단순히 월 납입액이 저렴한 상품을 선택하는 것은 중요한 보장을 놓치는 결과를 초래할 수 있습니다. 치매보험은 가입자의 연령, 건강 상태는 물론, 경증부터 중증까지 치매 단계별 보장 범위와 보장개시일, 갱신 여부 등 다양한 요소를 종합적으로 고려해야 합니다.
특히, 모든 치매보험이 경증 치매를 보장하는 것은 아니며, 단순한 건망증이나 기억력 저하만으로는 보험금을 지급받기 어렵습니다. 흥국화재처럼 CDR 단계별 진단비를 세분화하거나 KDB생명처럼 중증치매 간병비를 중시하는 상품 등 보험사별로 설계가 크게 다릅니다.
또한, 가입 후 일정 기간이 지나야 보장이 시작되는 보장개시일이나 감액기간이 있는지 약관을 통해 반드시 확인해야 합니다. 치매 진단비와 별개로 실제 간병 비용을 대비하기 위한 간병인보험과의 연계도 중요한 고려사항입니다.
결론적으로 치매보험은 개인의 상황과 필요에 맞춰 보장 내용을 꼼꼼히 살피고, 보험료 외에 보장 범위, 지급 기준, 면책 기간 등을 면밀히 비교하여 신중하게 선택하는 것이 현명합니다.
부모님이나 본인의 노후를 위한 중요한 준비인 만큼, 전문가의 도움을 받아 자신에게 가장 적합한 상품을 찾는 것이 중요합니다.