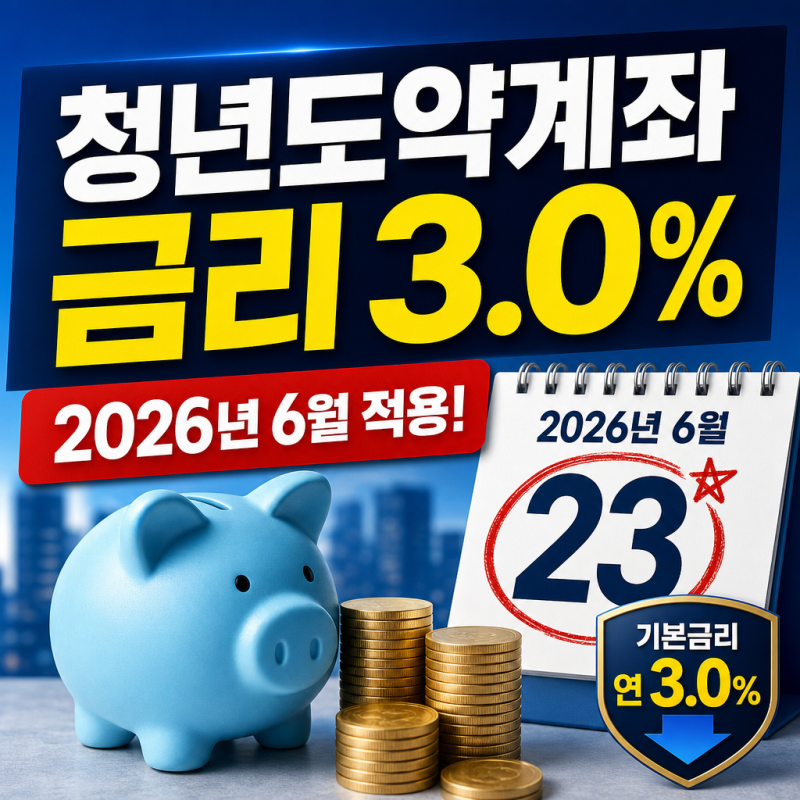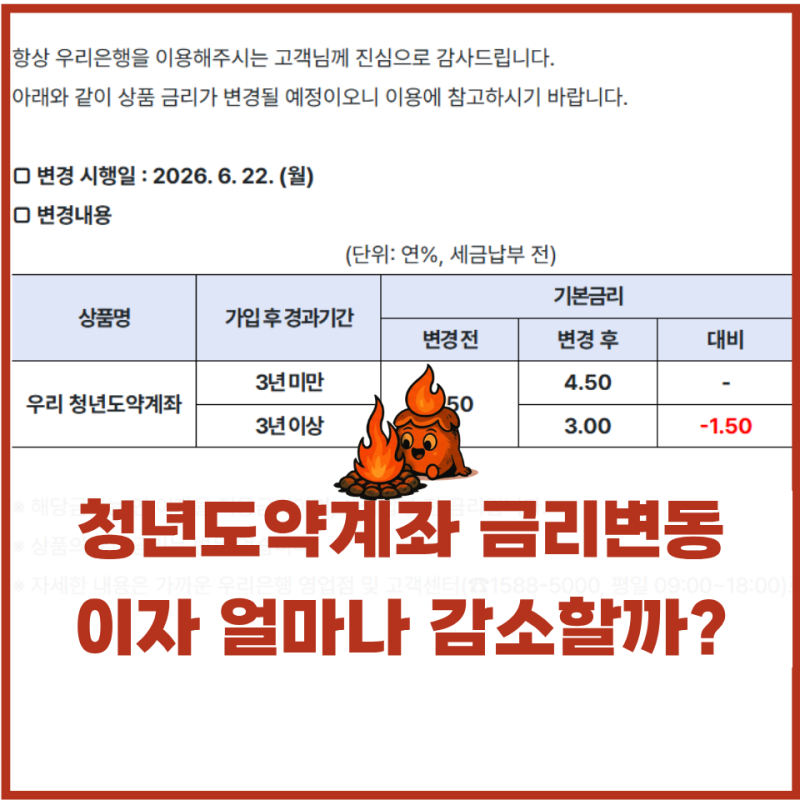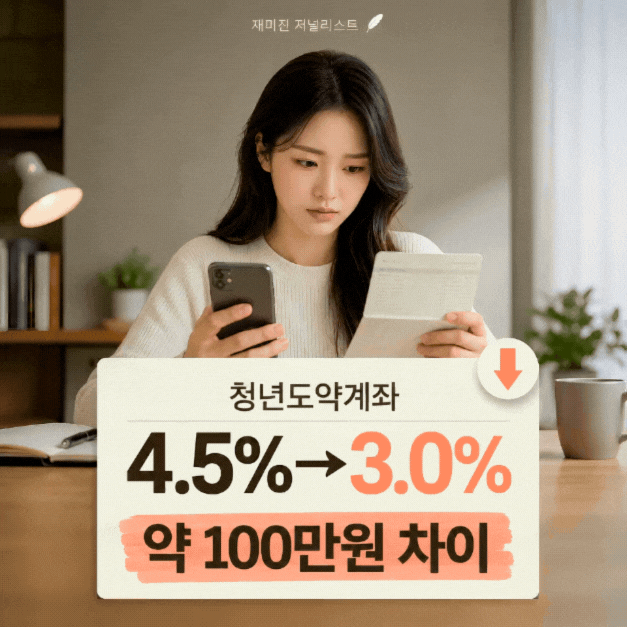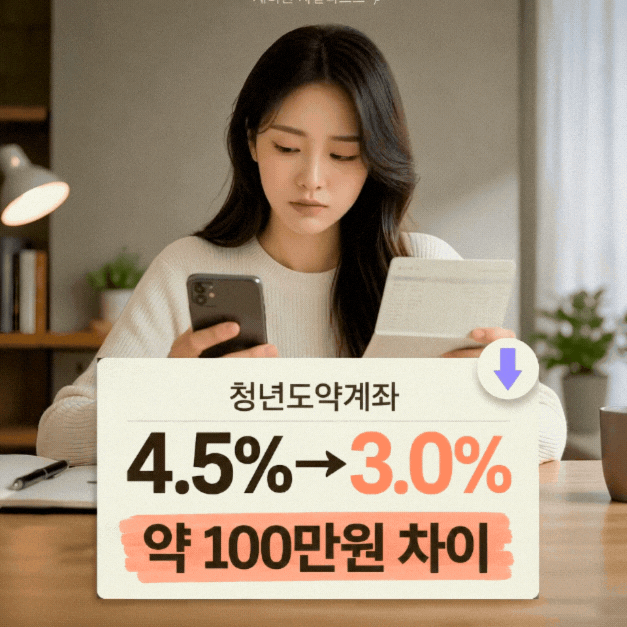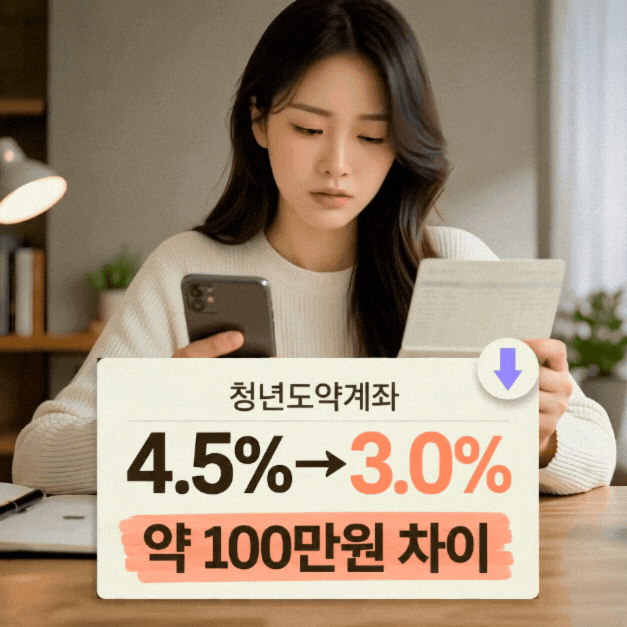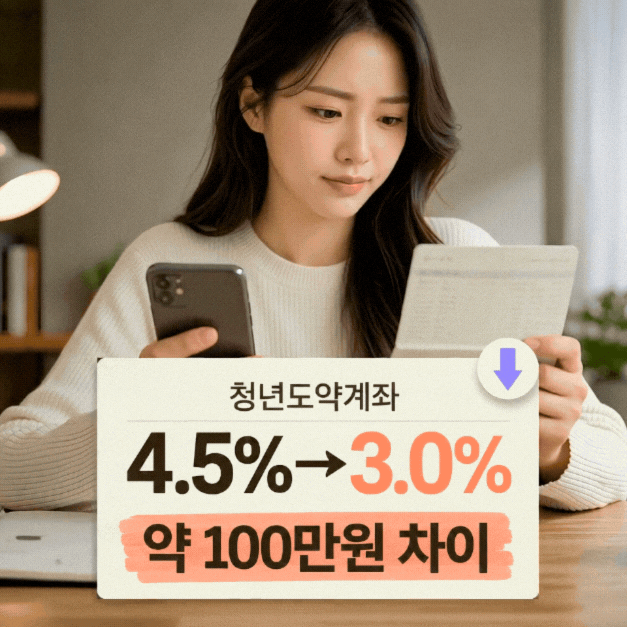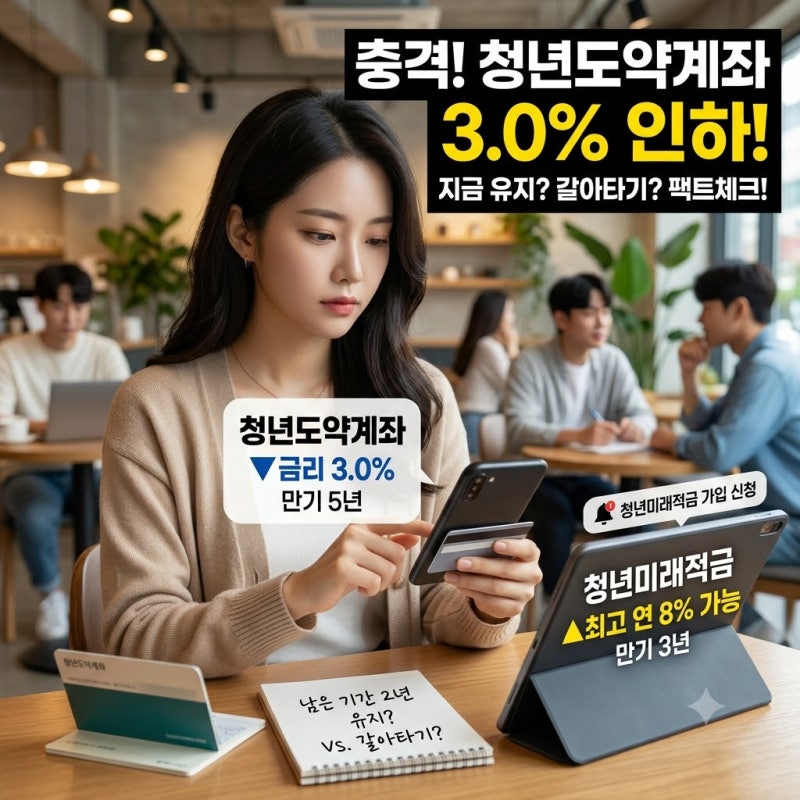

청년도약계좌 기본금리가 연 4.5%에서 3.0%로 조정되었으나, 모든 계좌에 동시에 적용되는 것은 아닙니다. 가입일로부터 3년은 고정금리가 유지되며, 이후 변동금리 구간부터 새로운 금리가 순차적으로 반영됩니다.
금리 인하로 4~5년 차에 약 100만원의 이자 손실이 추산되므로, 본인의 가입일을 확인하고 우대금리 조건을 충족하는 것이 중요합니다. 청년도약계좌의 기본금리가 연 4.5%에서 연 3.0%로 조정된다는 소식에 많은 가입자가 혼란을 겪고 있습니다.
하지만 이 금리 조정이 모든 계좌에 일괄적으로 적용되는 것은 아니며, 본인의 가입 시점에 따라 적용 시기가 달라진다는 점을 명확히 이해해야 합니다. 특히 첫 3년은 가입 당시의 고정금리가 유지되고, 이후 2년의 변동금리 구간부터 새로운 금리가 반영되는 구조입니다.
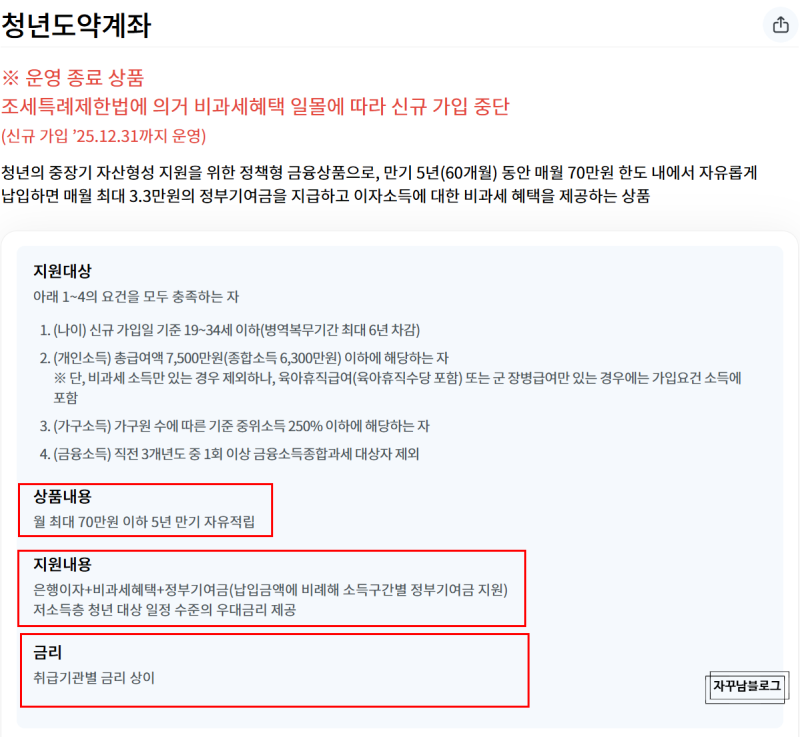
청년도약계좌는 출시 당시부터 첫 3년은 고정금리, 이후 2년은 변동금리 구조로 설계되었습니다. 따라서 최근 발표된 3.0% 기본금리는 기존 가입자 모두에게 동시에 적용되는 것이 아니라, 가입일로부터 3년이 지난 계좌부터 순차적으로 적용됩니다.
예를 들어, 2023년 6월 가입자와 8월 가입자는 금리 변경 시점도 서로 다르게 됩니다. 과거에 이미 지급된 이자가 다시 계산되는 일은 없으며, 변동금리 구간부터 남아있는 잔액과 새로 납입하는 금액에 변경된 금리가 적용됩니다.
월 70만원을 5년 동안 납입한다고 가정할 경우, 4~5년 차 기본금리가 4.5%에서 3.0%로 낮아지면 약 100만원의 이자 손실이 발생할 수 있습니다. 이는 이미 적립된 원금이 낮은 금리를 적용받는 영향이 크기 때문입니다.
하지만 우대금리와 소득 우대금리는 기본금리와 별도로 운영되므로, 급여이체, 카드 이용 등 은행별 우대조건을 충족하면 실제 적용금리는 더 높아질 수 있습니다.
따라서 청년도약계좌 가입자라면 본인의 은행 앱에서 가입일과 3년 경과일, 적용되는 기본금리 및 우대금리 충족 여부를 정확히 확인하는 것이 중요합니다.
단순히 금리 인하 소식에 일희일비하기보다는, 개인의 자금 필요 시점과 만기 일정을 고려하여 현명한 선택을 해야 합니다. 우대금리 조건을 적극적으로 활용하여 최고 금리를 달성하고, 예상 만기 금액을 주기적으로 확인하며 자산 형성 계획을 점검하는 것이 바람직합니다.
금리 인하로 4~5년 차에 약 100만원의 이자 손실이 추산되므로, 본인의 가입일을 확인하고 우대금리 조건을 충족하는 것이 중요합니다. 청년도약계좌의 기본금리가 연 4.5%에서 연 3.0%로 조정된다는 소식에 많은 가입자가 혼란을 겪고 있습니다.
하지만 이 금리 조정이 모든 계좌에 일괄적으로 적용되는 것은 아니며, 본인의 가입 시점에 따라 적용 시기가 달라진다는 점을 명확히 이해해야 합니다. 특히 첫 3년은 가입 당시의 고정금리가 유지되고, 이후 2년의 변동금리 구간부터 새로운 금리가 반영되는 구조입니다.
청년도약계좌는 출시 당시부터 첫 3년은 고정금리, 이후 2년은 변동금리 구조로 설계되었습니다. 따라서 최근 발표된 3.0% 기본금리는 기존 가입자 모두에게 동시에 적용되는 것이 아니라, 가입일로부터 3년이 지난 계좌부터 순차적으로 적용됩니다.
예를 들어, 2023년 6월 가입자와 8월 가입자는 금리 변경 시점도 서로 다르게 됩니다. 과거에 이미 지급된 이자가 다시 계산되는 일은 없으며, 변동금리 구간부터 남아있는 잔액과 새로 납입하는 금액에 변경된 금리가 적용됩니다.
월 70만원을 5년 동안 납입한다고 가정할 경우, 4~5년 차 기본금리가 4.5%에서 3.0%로 낮아지면 약 100만원의 이자 손실이 발생할 수 있습니다. 이는 이미 적립된 원금이 낮은 금리를 적용받는 영향이 크기 때문입니다.
하지만 우대금리와 소득 우대금리는 기본금리와 별도로 운영되므로, 급여이체, 카드 이용 등 은행별 우대조건을 충족하면 실제 적용금리는 더 높아질 수 있습니다.
따라서 청년도약계좌 가입자라면 본인의 은행 앱에서 가입일과 3년 경과일, 적용되는 기본금리 및 우대금리 충족 여부를 정확히 확인하는 것이 중요합니다.
단순히 금리 인하 소식에 일희일비하기보다는, 개인의 자금 필요 시점과 만기 일정을 고려하여 현명한 선택을 해야 합니다. 우대금리 조건을 적극적으로 활용하여 최고 금리를 달성하고, 예상 만기 금액을 주기적으로 확인하며 자산 형성 계획을 점검하는 것이 바람직합니다.