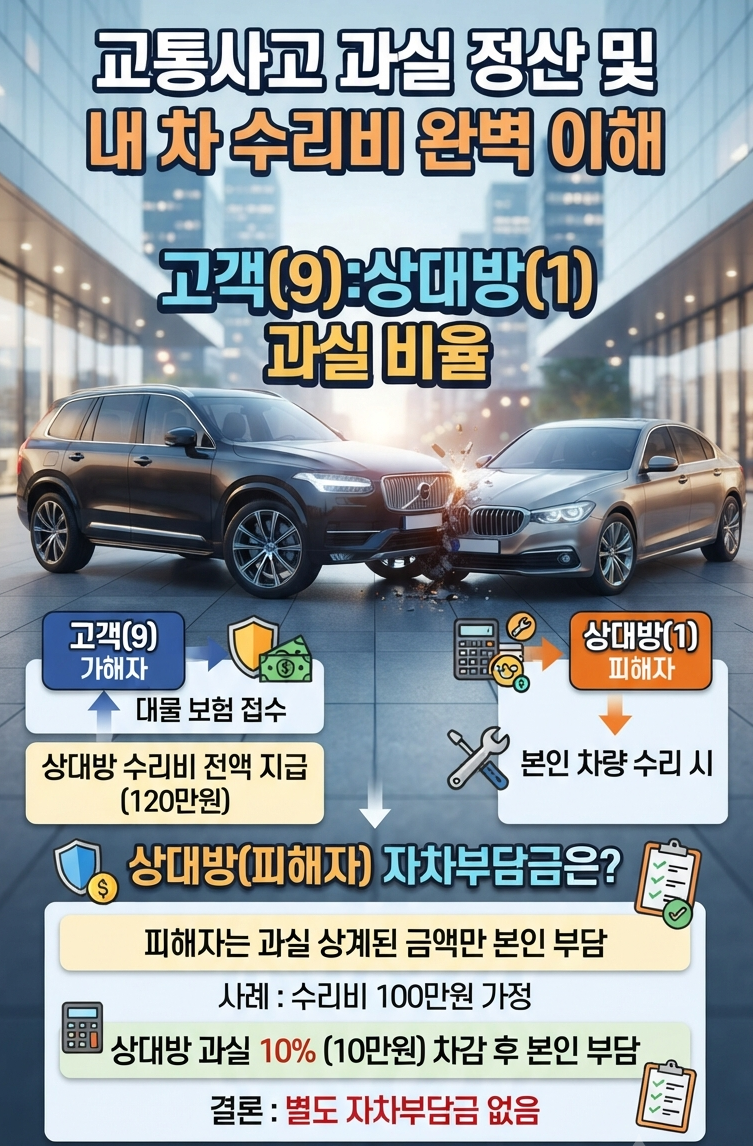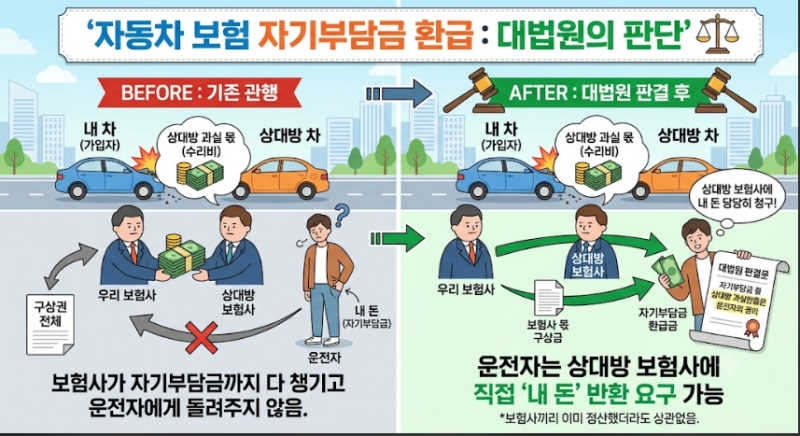

자동차 사고 발생 시 운전자들이 가장 혼란스러워하는 부분 중 하나는 바로 자차 자기부담금입니다. 이는 사고로 인한 차량 수리 시 보험사가 아닌 운전자가 직접 부담하는 금액으로, 도덕적 해이를 방지하고 보험료 상승을 억제하기 위해 법적으로 정해진 제도입니다.
특히 초보 운전자뿐만 아니라 경력 운전자들도 막상 사고가 나면 계산법에 어려움을 겪는 경우가 많습니다. 대부분의 자차보험은 수리비의 20%를 자기부담금으로 책정하며, 최소 20만 원에서 최대 50만 원의 한도를 두는 것이 일반적입니다.
하지만 실제로는 수리비가 50만 원이 나와도 최소 부담금인 20만 원을 내야 하는 등, 예상과 다른 지출이 발생할 수 있어 많은 운전자가 당황하곤 합니다. 수리비 금액대에 따라 실제 지출 비용이 달라지는 구조를 이해하는 것이 중요합니다.
수리비가 30만 원 안팎으로 경미한 경우에는 자차보험 처리 대신 자비로 수리하는 것이 장기적으로 유리할 수 있습니다.
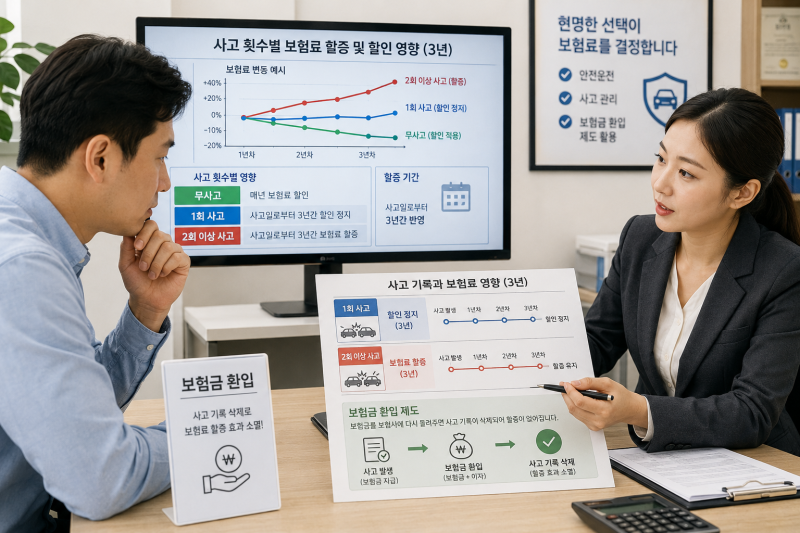
또한, 자차보험은 수리하지 않고 현금으로 보상받는 방식은 불가능하며, 보험 한도를 초과하는 수리비나 렌트비는 본인이 부담해야 할 수 있으니 주의해야 합니다. 사고 발생 시 보험사에 예상 인상 폭을 문의하여 현명하게 대처하는 것이 좋습니다.
특히 초보 운전자뿐만 아니라 경력 운전자들도 막상 사고가 나면 계산법에 어려움을 겪는 경우가 많습니다. 대부분의 자차보험은 수리비의 20%를 자기부담금으로 책정하며, 최소 20만 원에서 최대 50만 원의 한도를 두는 것이 일반적입니다.
하지만 실제로는 수리비가 50만 원이 나와도 최소 부담금인 20만 원을 내야 하는 등, 예상과 다른 지출이 발생할 수 있어 많은 운전자가 당황하곤 합니다. 수리비 금액대에 따라 실제 지출 비용이 달라지는 구조를 이해하는 것이 중요합니다.
수리비가 30만 원 안팎으로 경미한 경우에는 자차보험 처리 대신 자비로 수리하는 것이 장기적으로 유리할 수 있습니다.
또한, 자차보험은 수리하지 않고 현금으로 보상받는 방식은 불가능하며, 보험 한도를 초과하는 수리비나 렌트비는 본인이 부담해야 할 수 있으니 주의해야 합니다. 사고 발생 시 보험사에 예상 인상 폭을 문의하여 현명하게 대처하는 것이 좋습니다.