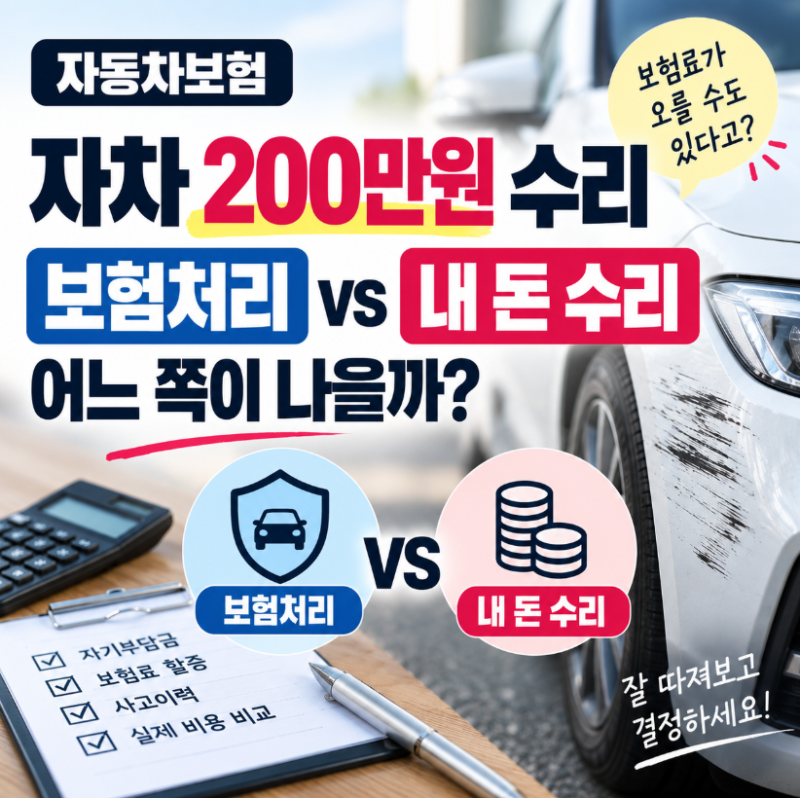

자동차 자차수리 시 보험료 할증은 사고의 과실 여부, 물적사고 할증기준금액 초과, 최근 사고 건수 등 여러 복합적인 요인에 따라 결정됩니다.
상대방 과실 100% 사고로 자차 처리할 경우, 보험사가 상대방에게 구상권을 청구하므로 보험료 할증이 발생하지 않을 수 있습니다. 소액 사고는 자기부담금 이하로 자비 처리하거나 예상 할증액을 고려하여 보험 처리 여부를 신중하게 판단하는 것이 중요합니다.
자동차 자차수리 후 보험료 할증에 대한 걱정은 많은 운전자가 공통으로 느끼는 부분입니다. 단순히 사고가 발생했다고 해서 무조건 보험료가 오르는 것은 아니며, 사고의 성격과 처리 방식에 따라 할증 여부와 폭이 크게 달라질 수 있습니다.
특히 내 잘못이 아닌 사고임에도 자차를 사용하면 보험료가 오를까 하는 오해는 흔하지만, 실제로는 여러 기준이 복합적으로 작용합니다. 이러한 복잡한 할증 기준을 정확히 이해하는 것이 불필요한 보험료 상승을 막는 첫걸음이 됩니다.
자동차 자차수리 할증은 크게 세 가지 핵심 요인에 의해 결정됩니다. 첫째, 사고의 과실 여부입니다. 만약 상대방 과실이 100%인 사고로 자차보험을 통해 수리했다면, 보험사가 상대방 보험사에 구상권을 청구하여 보험료 할증이 발생하지 않을 수 있습니다.
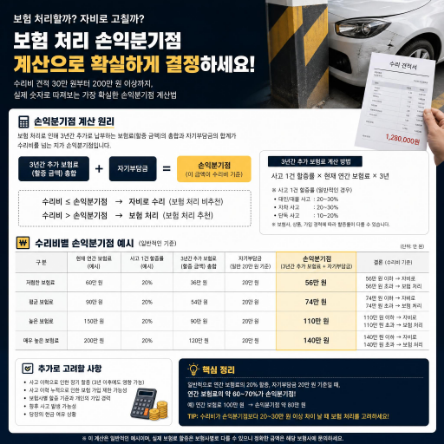
둘째, 물적사고 할증기준금액 초과 여부입니다. 가입 시 설정한 할증기준금액(예: 50만 원, 100만 원)을 초과하는 수리비가 발생하면 할증 점수가 부과됩니다. 셋째, 최근 3년간의 사고 건수입니다.
소액 사고라도 3년 내에 여러 건이 발생하면 사고건수요율에 따라 보험료가 추가로 오를 수 있습니다. 따라서 자동차 자차수리 시에는 무조건 보험 처리를 하기보다, 사고의 과실 비율, 예상 수리비, 그리고 자신의 보험 할증기준금액 등을 종합적으로 고려해야 합니다.
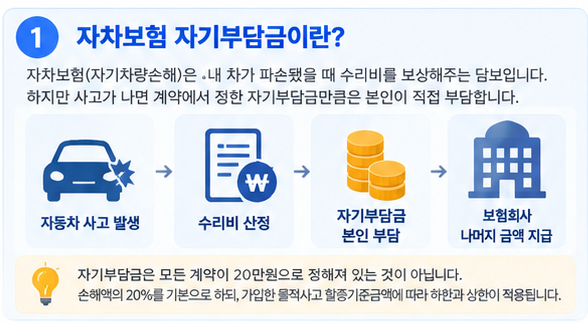
특히 수리비가 자기부담금과 할증기준금액에 근접하는 소액 사고의 경우, 자비로 처리하는 것이 장기적인 보험료 절감에 유리할 수 있습니다. 보험 처리 전에는 반드시 예상 할증액을 확인하고, 자신의 상황에 맞는 최적의 방법을 선택하는 현명함이 필요합니다.
상대방 과실 100% 사고로 자차 처리할 경우, 보험사가 상대방에게 구상권을 청구하므로 보험료 할증이 발생하지 않을 수 있습니다. 소액 사고는 자기부담금 이하로 자비 처리하거나 예상 할증액을 고려하여 보험 처리 여부를 신중하게 판단하는 것이 중요합니다.
자동차 자차수리 후 보험료 할증에 대한 걱정은 많은 운전자가 공통으로 느끼는 부분입니다. 단순히 사고가 발생했다고 해서 무조건 보험료가 오르는 것은 아니며, 사고의 성격과 처리 방식에 따라 할증 여부와 폭이 크게 달라질 수 있습니다.
특히 내 잘못이 아닌 사고임에도 자차를 사용하면 보험료가 오를까 하는 오해는 흔하지만, 실제로는 여러 기준이 복합적으로 작용합니다. 이러한 복잡한 할증 기준을 정확히 이해하는 것이 불필요한 보험료 상승을 막는 첫걸음이 됩니다.
자동차 자차수리 할증은 크게 세 가지 핵심 요인에 의해 결정됩니다. 첫째, 사고의 과실 여부입니다. 만약 상대방 과실이 100%인 사고로 자차보험을 통해 수리했다면, 보험사가 상대방 보험사에 구상권을 청구하여 보험료 할증이 발생하지 않을 수 있습니다.
둘째, 물적사고 할증기준금액 초과 여부입니다. 가입 시 설정한 할증기준금액(예: 50만 원, 100만 원)을 초과하는 수리비가 발생하면 할증 점수가 부과됩니다. 셋째, 최근 3년간의 사고 건수입니다.
소액 사고라도 3년 내에 여러 건이 발생하면 사고건수요율에 따라 보험료가 추가로 오를 수 있습니다. 따라서 자동차 자차수리 시에는 무조건 보험 처리를 하기보다, 사고의 과실 비율, 예상 수리비, 그리고 자신의 보험 할증기준금액 등을 종합적으로 고려해야 합니다.
특히 수리비가 자기부담금과 할증기준금액에 근접하는 소액 사고의 경우, 자비로 처리하는 것이 장기적인 보험료 절감에 유리할 수 있습니다. 보험 처리 전에는 반드시 예상 할증액을 확인하고, 자신의 상황에 맞는 최적의 방법을 선택하는 현명함이 필요합니다.