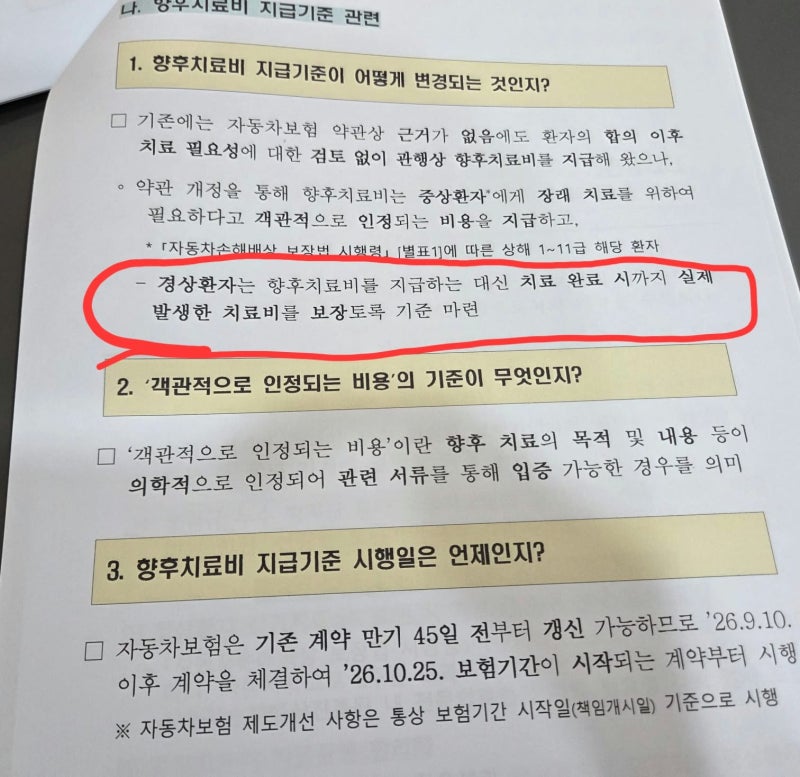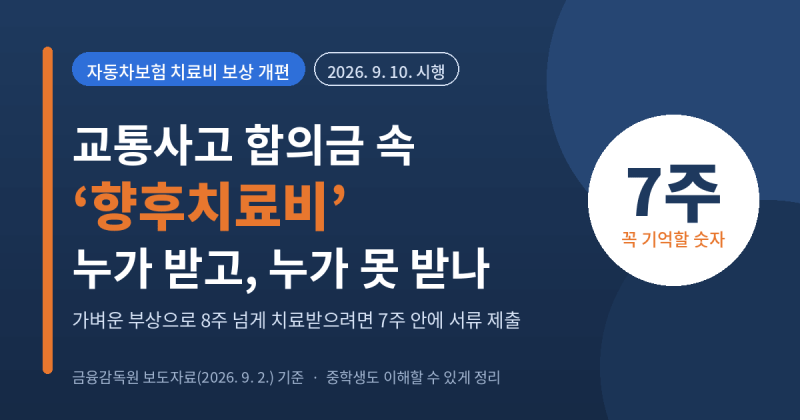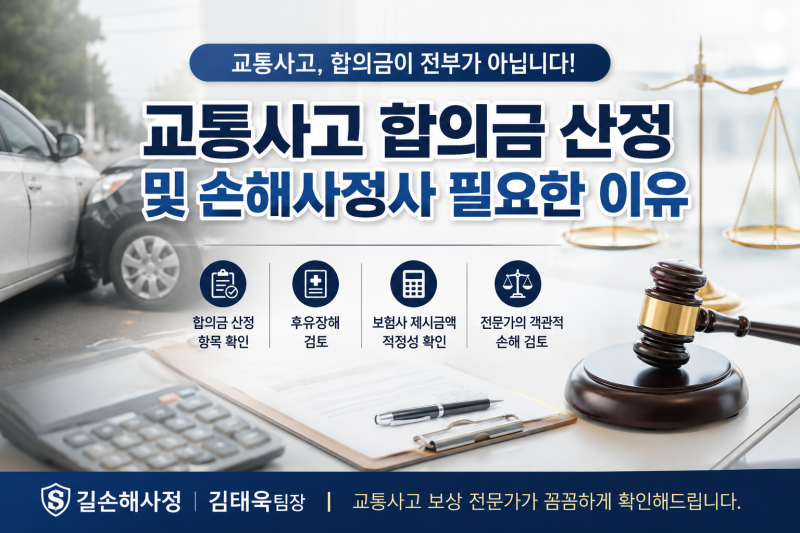

금융감독원의 자동차보험 보상 개편으로 자동차 사고 합의금 지급 방식에 큰 변화가 생겼습니다. 특히 경상환자(상해등급 12~14급)를 대상으로 향후치료비 지급 기준이 엄격해지고 8주 이상 치료 시 추가 검토 절차가 도입되었습니다.
이는 보험사의 누적 손실을 줄이고 과잉 진료를 방지하여 전체 운전자의 보험료 부담을 낮추기 위한 조치입니다. 새로운 제도는 2026년 9월 10일 사고 발생일 또는 10월 25일 보험 계약 시작일을 기준으로 적용됩니다.
많은 분들이 8주가 지나면 치료가 중단된다고 오해하지만, 이는 치료 필요성을 확인하는 절차일 뿐입니다. 경상환자의 향후치료비는 의사의 필요성 인정과 서류 증명이 있어야만 지급되며, 기존처럼 습관적으로 지급되지 않습니다.
이로 인해 합의금 총액은 줄어들 수 있으나, 필요한 치료는 끝까지 받을 수 있도록 보장하는 방향으로 제도가 개선되었습니다. 중상환자(상해등급 1~11급)에게는 해당되지 않는 기준입니다.
8주 이상 치료가 필요한 경상환자는 진단서, 진료기록부, 검사 결과 등 치료 필요성을 입증할 객관적인 의료 기록을 철저히 준비해야 합니다.
향후치료비 지급 방식 변경으로 합의금 총액이 감소할 수 있으나, 이는 치료를 받지 못한다는 의미가 아님을 인지하는 것이 중요합니다. 사고 발생 시 자신의 상해 등급과 보험 계약 시작일을 확인하여 개편된 보상 기준을 정확히 이해하는 것이 현명합니다.
이는 보험사의 누적 손실을 줄이고 과잉 진료를 방지하여 전체 운전자의 보험료 부담을 낮추기 위한 조치입니다. 새로운 제도는 2026년 9월 10일 사고 발생일 또는 10월 25일 보험 계약 시작일을 기준으로 적용됩니다.
많은 분들이 8주가 지나면 치료가 중단된다고 오해하지만, 이는 치료 필요성을 확인하는 절차일 뿐입니다. 경상환자의 향후치료비는 의사의 필요성 인정과 서류 증명이 있어야만 지급되며, 기존처럼 습관적으로 지급되지 않습니다.
이로 인해 합의금 총액은 줄어들 수 있으나, 필요한 치료는 끝까지 받을 수 있도록 보장하는 방향으로 제도가 개선되었습니다. 중상환자(상해등급 1~11급)에게는 해당되지 않는 기준입니다.
8주 이상 치료가 필요한 경상환자는 진단서, 진료기록부, 검사 결과 등 치료 필요성을 입증할 객관적인 의료 기록을 철저히 준비해야 합니다.
향후치료비 지급 방식 변경으로 합의금 총액이 감소할 수 있으나, 이는 치료를 받지 못한다는 의미가 아님을 인지하는 것이 중요합니다. 사고 발생 시 자신의 상해 등급과 보험 계약 시작일을 확인하여 개편된 보상 기준을 정확히 이해하는 것이 현명합니다.