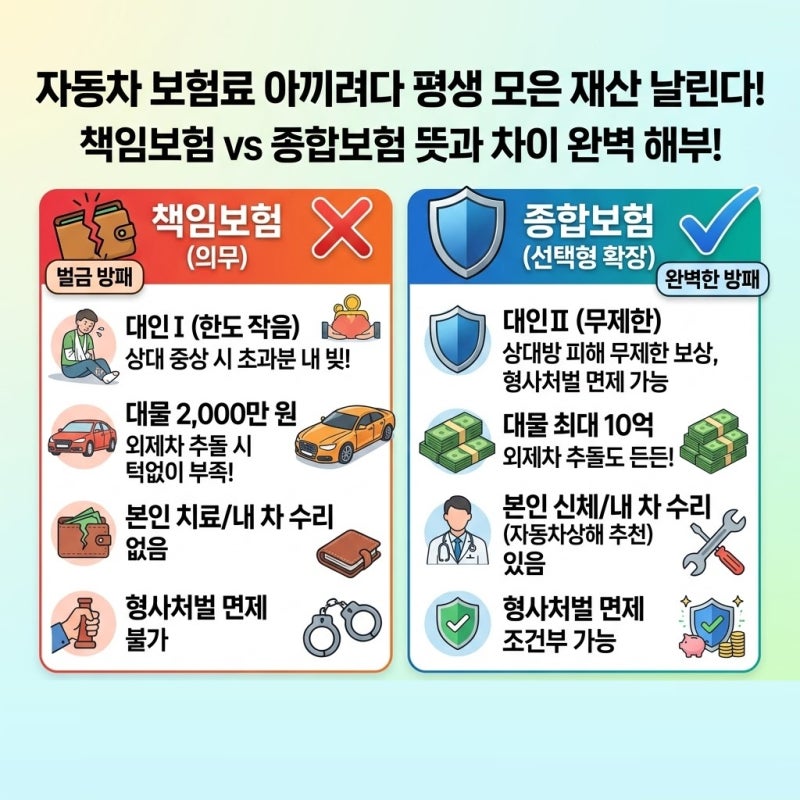
자동차 대물은 자동차 사고로 인해 타인의 차량이나 물건에 발생한 재산 피해를 보상하는 자동차보험의 대물배상 담보를 의미합니다. 이는 사고 발생 시 상대방의 차량 수리비뿐만 아니라 건물, 담장, 주차장 시설물, 가로등 등 다양한 재산 손해를 포함합니다. 또한, 사고로 인한 차량의 시세 하락 손해까지도 일정 조건 하에 보상 대상에 포함될 수 있습니다.
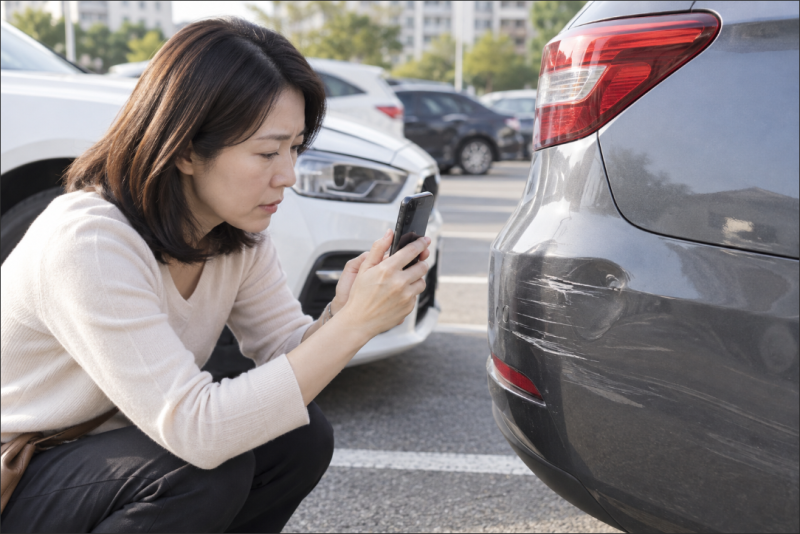
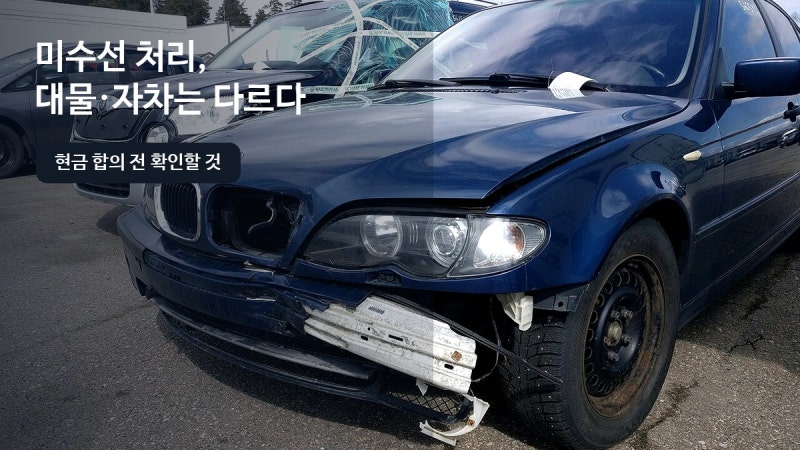
실제 블로그 후기들을 살펴보면, 대물접수는 사고 현장 기록 후 가해 차량 측 보험사에 사고를 접수하고 접수 번호를 확인하는 순서로 진행됩니다. 특히, 대물배상은 민법상 금전 배상 원칙에 따라 실제 수리 없이 예상 수리비를 현금으로 받는 미수선 처리도 가능하여, 자기차량손해(자차)와는 다른 유연성을 가집니다. 다만, 접수 번호를 받았다고 과실 비율이나 보상금이 확정되는 것은 아니므로 증거 확보가 중요합니다.
블로거들은 대물배상 처리 시 시세 하락 손해 보상을 받기 위한 조건으로 차량 출고 후 5년 이내, 수리비가 사고 직전 차량 가액의 20%를 초과하는 경우 등을 언급합니다. 또한, 사람이 다치지 않고 차량만 손상된 경우 대물 접수로 진행되지만, 인적 피해가 발생했다면 대인 접수가 별도로 필요할 수 있으니 사고 상황에 따른 정확한 보험 처리 절차를 확인하는 것이 중요합니다.