
교통사고 발생 시 보험사의 첫 합의금 제안은 무조건 수락하거나 거절할 필요가 없습니다. 합의 전 통증 여부, 추가 치료 필요성, 제시된 합의금의 산출 내역, 휴업손해 여부 등 5가지 항목을 먼저 확인해야 합니다.
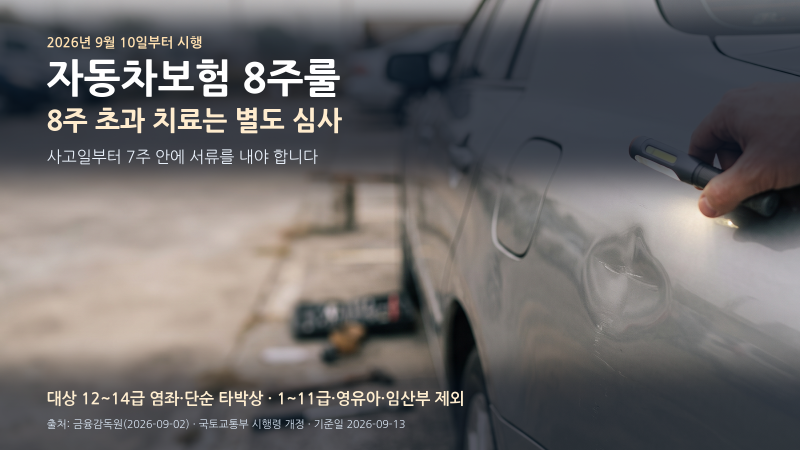
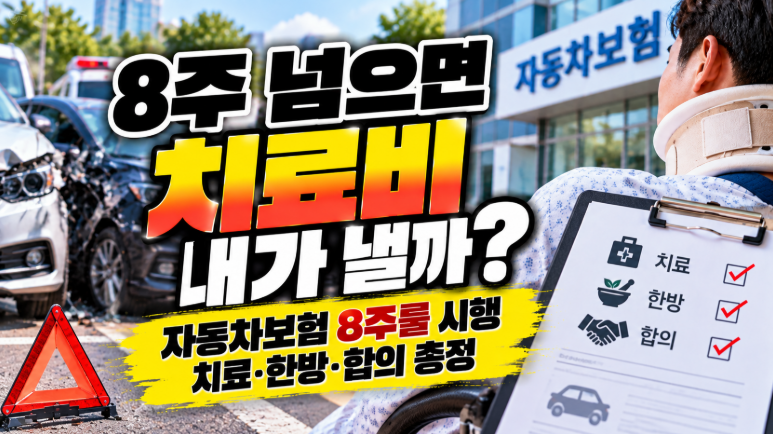
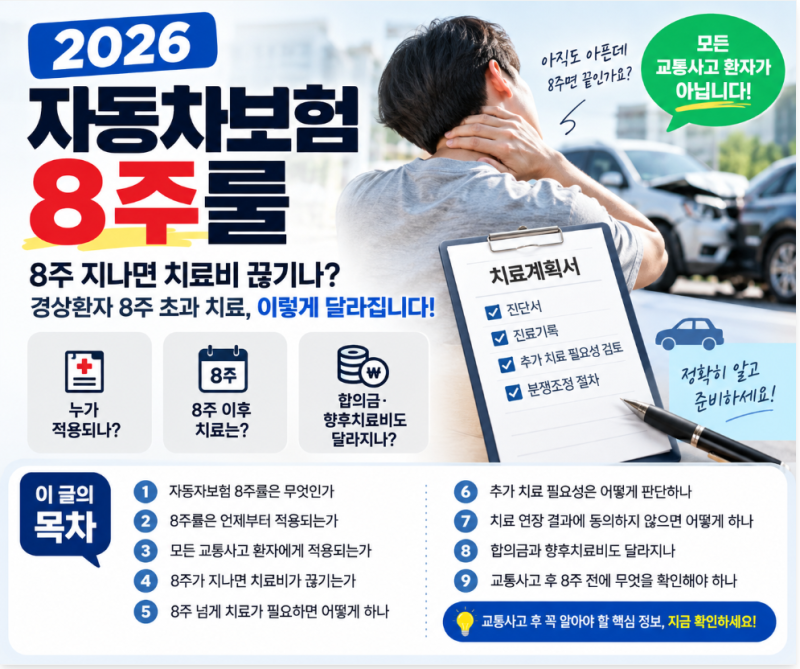
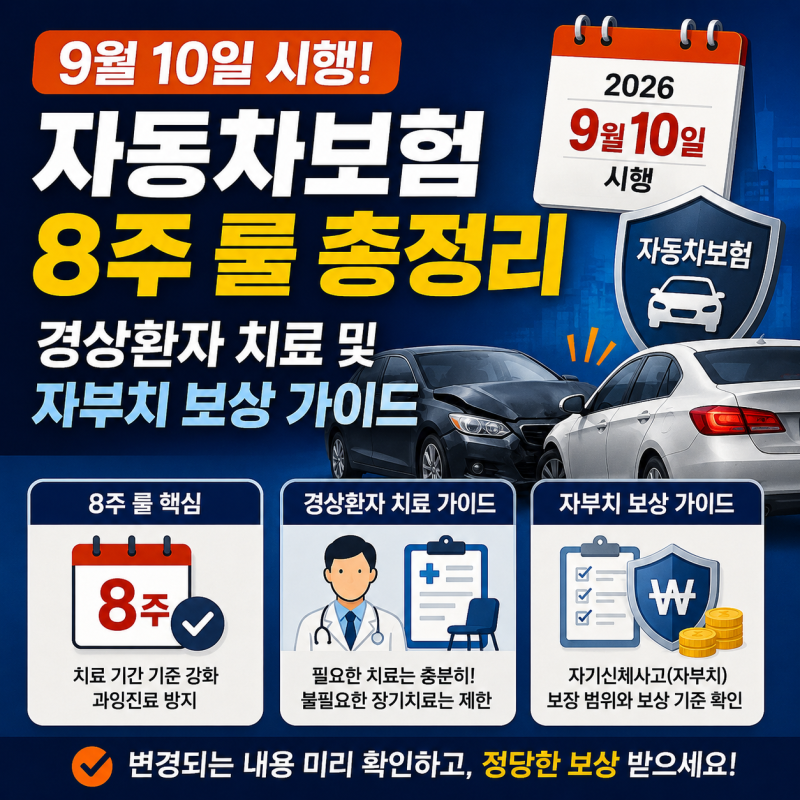
특히 경상환자라도 의료 전문가의 검토를 통해 필요성이 인정되면 8주 이상 치료받을 수 있어 치료를 서둘러 끝낼 필요는 없습니다. 교통사고 발생 후 보험사로부터 첫 합의금 제안을 받았을 때, 많은 사람이 이를 바로 받아들여야 할지 고민합니다.
'자동차보험 합의 안 하는 경우' 과연 어떤 점을 고려해야 할까요? 무조건 첫 제안을 거절하거나 수락하기보다는, 자신의 상황을 면밀히 분석하고 신중하게 결정하는 것이 중요합니다.
보험사에서 제시하는 첫 합의금은 법적으로 정해진 최종 금액이 아니며, 피해 정도와 실제 손해에 따라 달라질 수 있습니다. 합의를 서두르기 전에 가장 먼저 확인해야 할 것은 현재 통증이 남아있는지, 그리고 추가 치료가 필요한지 여부입니다.
정부의 경상환자 제도 개선에 따르면, 의료 전문가의 판단하에 필요성이 인정되면 8주 이상 치료도 가능하므로 합의금 때문에 치료를 중단할 필요는 없습니다.
또한, 제시된 합의금의 산출 내역을 구체적으로 확인하고, 사고로 인해 발생한 휴업손해 여부도 꼼꼼히 따져봐야 합니다.
대인보상에는 치료비, 위자료, 휴업손해 등 다양한 항목이 포함될 수 있으므로, 단순히 금액의 많고 적음을 판단하기보다 그 구성 요소를 이해하는 것이 중요합니다.
따라서 '자동차보험 합의 안 하는 경우'에는 자신의 실제 손해를 정확히 파악하고, 보험사의 제안이 이를 충분히 반영하고 있는지 확인하는 과정이 필수적입니다. 성급한 합의보다는 충분한 치료와 함께 전문가의 조언을 구하여 합리적인 보상을 받는 것이 현명한 선택입니다.
특히 경상환자라도 의료 전문가의 검토를 통해 필요성이 인정되면 8주 이상 치료받을 수 있어 치료를 서둘러 끝낼 필요는 없습니다. 교통사고 발생 후 보험사로부터 첫 합의금 제안을 받았을 때, 많은 사람이 이를 바로 받아들여야 할지 고민합니다.
'자동차보험 합의 안 하는 경우' 과연 어떤 점을 고려해야 할까요? 무조건 첫 제안을 거절하거나 수락하기보다는, 자신의 상황을 면밀히 분석하고 신중하게 결정하는 것이 중요합니다.
보험사에서 제시하는 첫 합의금은 법적으로 정해진 최종 금액이 아니며, 피해 정도와 실제 손해에 따라 달라질 수 있습니다. 합의를 서두르기 전에 가장 먼저 확인해야 할 것은 현재 통증이 남아있는지, 그리고 추가 치료가 필요한지 여부입니다.
정부의 경상환자 제도 개선에 따르면, 의료 전문가의 판단하에 필요성이 인정되면 8주 이상 치료도 가능하므로 합의금 때문에 치료를 중단할 필요는 없습니다.
또한, 제시된 합의금의 산출 내역을 구체적으로 확인하고, 사고로 인해 발생한 휴업손해 여부도 꼼꼼히 따져봐야 합니다.
대인보상에는 치료비, 위자료, 휴업손해 등 다양한 항목이 포함될 수 있으므로, 단순히 금액의 많고 적음을 판단하기보다 그 구성 요소를 이해하는 것이 중요합니다.
따라서 '자동차보험 합의 안 하는 경우'에는 자신의 실제 손해를 정확히 파악하고, 보험사의 제안이 이를 충분히 반영하고 있는지 확인하는 과정이 필수적입니다. 성급한 합의보다는 충분한 치료와 함께 전문가의 조언을 구하여 합리적인 보상을 받는 것이 현명한 선택입니다.