자동차보험 할인할증등급은 운전자의 사고 이력을 바탕으로 보험료 할인율과 할증률을 결정하는 제도입니다. 사고 유무, 사고 내용별 점수, 물적사고 할증기준금액 초과 여부, 최근 사고 횟수 등 여러 요소가 복합적으로 보험료에 반영됩니다.
사고 한 번에 보험료가 특정 비율로 일률적으로 오르는 것이 아니며, 보험사별 요율과 가입 조건에 따라 실제 인상률은 달라질 수 있습니다. 자동차보험 갱신 시 보험료 변동은 많은 운전자의 관심사입니다.
무사고인데도 할인이 적거나, 경미한 사고에도 보험료가 크게 오를까 걱정하는 경우가 많습니다. 이러한 보험료 산정의 핵심은 '자동차보험할인할증등급' 제도에 있습니다.
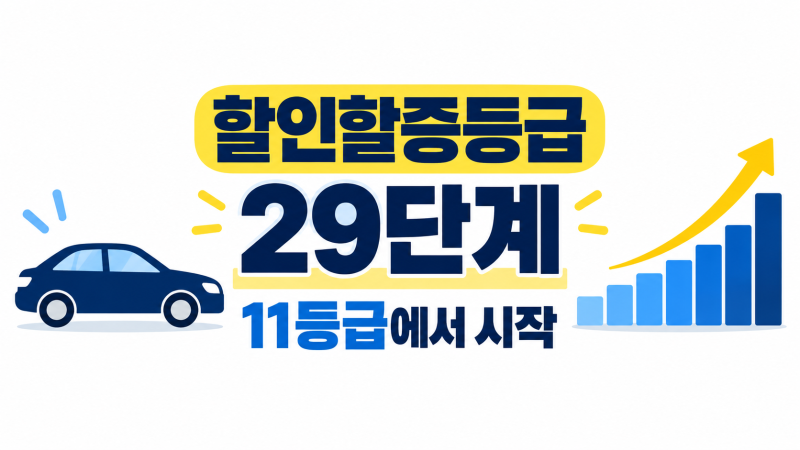
이는 운전자의 사고 이력을 등급으로 환산해 보험료에 반영하는 시스템으로, 사고 한 번에 특정 비율로 오른다는 오해와 달리 여러 복합적인 요소가 작용합니다. 할인할증등급은 1~29등급으로, 등급이 높을수록 할인율이 커집니다.
1년간 무사고 시 등급이 상승하며, 사고 발생 시 등급이 하락해 할증이 적용됩니다. 이때 사고 건수 외에 대인/대물 사고 피해 규모, 물적사고 할증기준금액 초과 여부, 최근 3년간 사고 횟수 등 여러 요인이 복합적으로 반영됩니다.
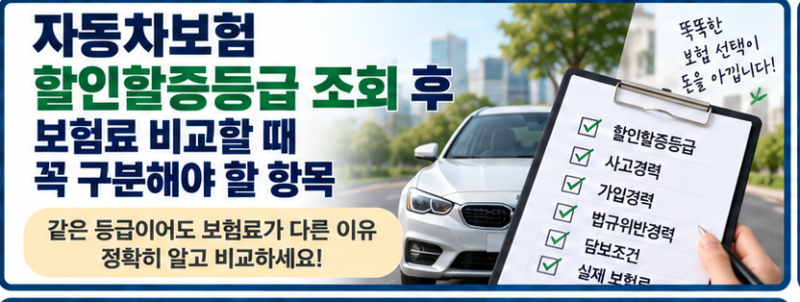
같은 등급이라도 보험사별 순보험료가 달라 실제 납입 보험료는 차이가 날 수 있습니다. 따라서 자동차보험 갱신 시에는 막연한 추측보다 본인의 정확한 할인할증등급과 사고 이력을 확인하는 것이 중요합니다.
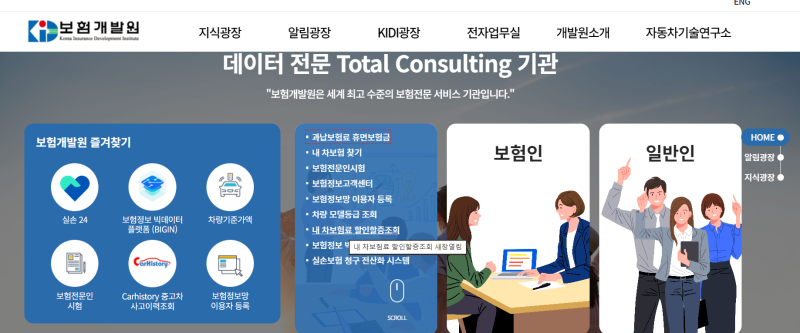
보험사 홈페이지나 보험개발원 조회 서비스를 통해 등급과 할증 요인을 직접 확인하세요.
이를 통해 경미한 사고 시 보험 처리와 자비 처리 중 유리한 방안을 합리적으로 판단하고, 여러 보험사의 견적을 비교할 때도 등급과 요율을 함께 고려하여 최적의 보험 상품을 선택할 수 있습니다.
사고 한 번에 보험료가 특정 비율로 일률적으로 오르는 것이 아니며, 보험사별 요율과 가입 조건에 따라 실제 인상률은 달라질 수 있습니다. 자동차보험 갱신 시 보험료 변동은 많은 운전자의 관심사입니다.
무사고인데도 할인이 적거나, 경미한 사고에도 보험료가 크게 오를까 걱정하는 경우가 많습니다. 이러한 보험료 산정의 핵심은 '자동차보험할인할증등급' 제도에 있습니다.
이는 운전자의 사고 이력을 등급으로 환산해 보험료에 반영하는 시스템으로, 사고 한 번에 특정 비율로 오른다는 오해와 달리 여러 복합적인 요소가 작용합니다. 할인할증등급은 1~29등급으로, 등급이 높을수록 할인율이 커집니다.
1년간 무사고 시 등급이 상승하며, 사고 발생 시 등급이 하락해 할증이 적용됩니다. 이때 사고 건수 외에 대인/대물 사고 피해 규모, 물적사고 할증기준금액 초과 여부, 최근 3년간 사고 횟수 등 여러 요인이 복합적으로 반영됩니다.
같은 등급이라도 보험사별 순보험료가 달라 실제 납입 보험료는 차이가 날 수 있습니다. 따라서 자동차보험 갱신 시에는 막연한 추측보다 본인의 정확한 할인할증등급과 사고 이력을 확인하는 것이 중요합니다.
보험사 홈페이지나 보험개발원 조회 서비스를 통해 등급과 할증 요인을 직접 확인하세요.
이를 통해 경미한 사고 시 보험 처리와 자비 처리 중 유리한 방안을 합리적으로 판단하고, 여러 보험사의 견적을 비교할 때도 등급과 요율을 함께 고려하여 최적의 보험 상품을 선택할 수 있습니다.