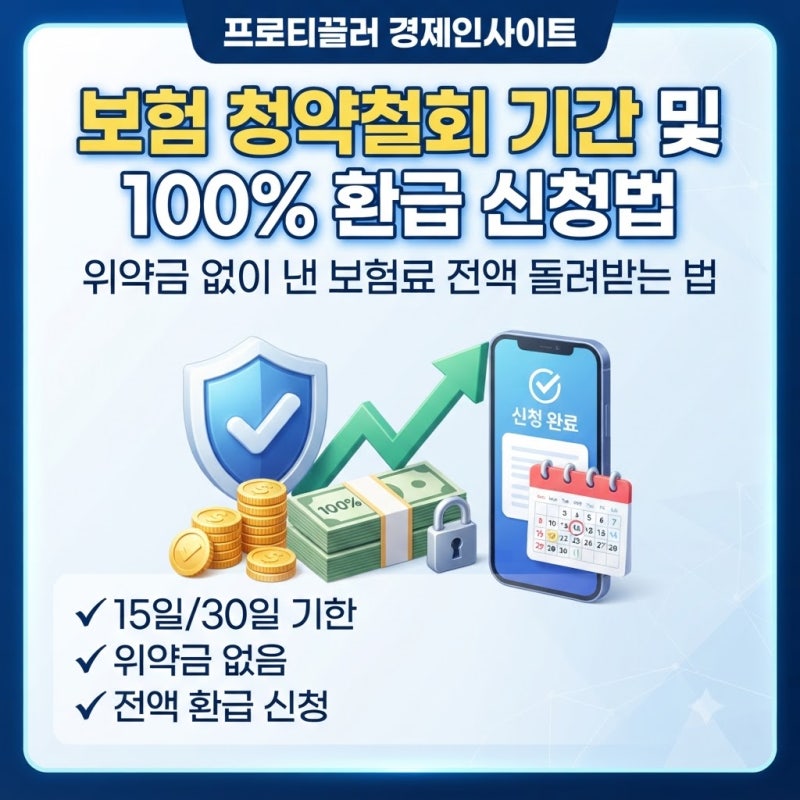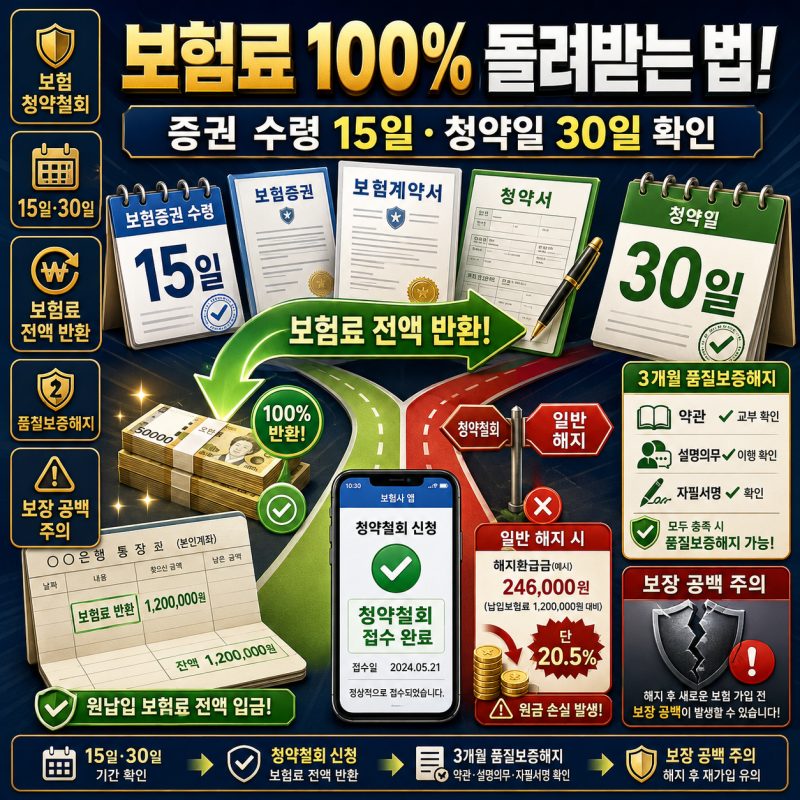
보험청약철회는 해지와 달리 납입 보험료 전액을 돌려받을 수 있는 제도로, 소비자의 권리를 강력하게 보호합니다. 보험증권 수령일로부터 15일 또는 청약일로부터 30일 중 먼저 도래하는 날까지 신청해야 하며, 65세 이상 전화 가입은 45일까지 가능합니다.
건강진단 계약, 1년 미만 단기 보험, 의무보험 등은 청약철회가 제한될 수 있으니 조건을 반드시 확인해야 합니다. 보험 가입 후 예상과 달라 후회하는 경우가 종종 발생합니다.
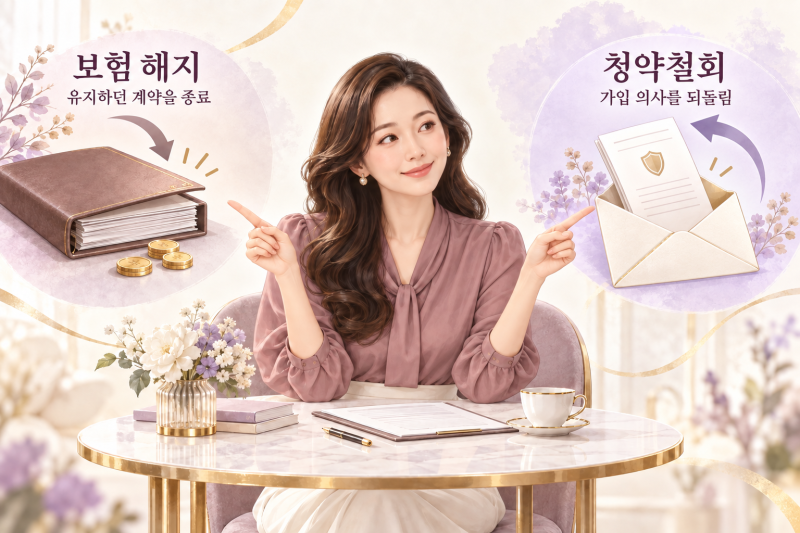
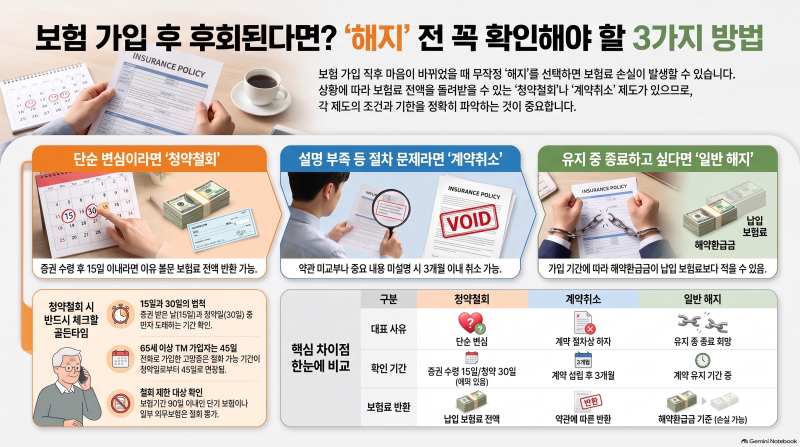
이때 단순히 보험 계약을 해지하는 것보다 '보험청약철회' 제도를 활용하는 것이 훨씬 유리합니다. 해지는 해약환급금만 돌려받아 원금 손실이 크지만, 청약철회는 납입한 보험료 전액을 돌려받을 수 있어 소비자의 권리를 강력하게 보호합니다.
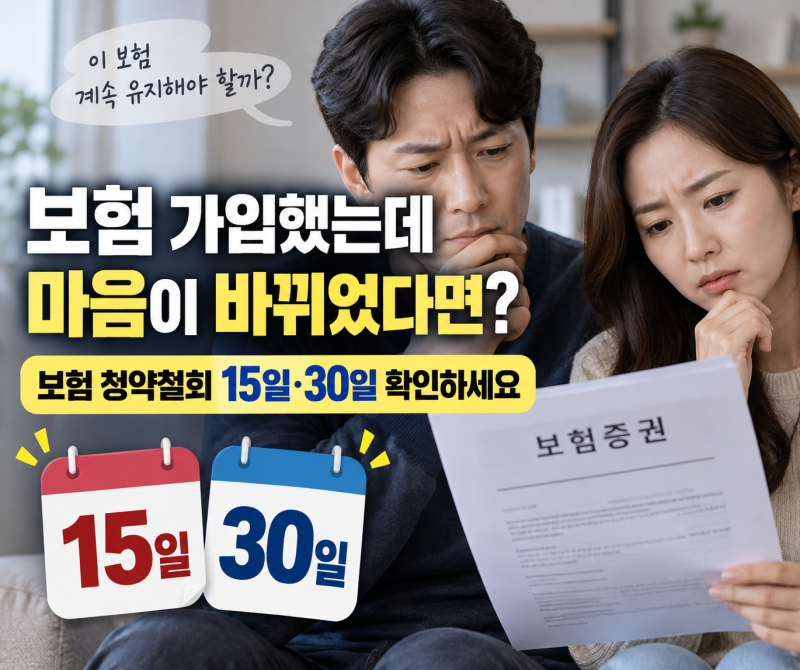
보험청약철회는 보험증권을 받은 날로부터 15일 이내, 또는 청약일로부터 30일 이내에 신청해야 합니다. 이때 두 기간 중 먼저 도래하는 날이 마감일이므로 날짜 계산에 각별히 주의해야 합니다.
65세 이상 고령자가 전화로 가입한 경우 청약일로부터 45일까지 철회가 가능합니다. 단, 건강진단 계약, 1년 미만 단기 보험, 의무보험 등은 철회가 제한될 수 있습니다.
따라서 보험 가입 후 계약 내용에 불만이 생겼다면, 해지 버튼을 누르기 전에 반드시 보험청약철회 가능 기간과 조건을 먼저 확인해야 합니다. 이 작은 확인 절차 하나로 수십만 원에 달하는 보험료를 온전히 돌려받을 수 있기 때문입니다.
금융소비자로서 자신의 권리를 정확히 알고 활용하는 것이 현명한 보험 생활의 첫걸음입니다.
건강진단 계약, 1년 미만 단기 보험, 의무보험 등은 청약철회가 제한될 수 있으니 조건을 반드시 확인해야 합니다. 보험 가입 후 예상과 달라 후회하는 경우가 종종 발생합니다.
이때 단순히 보험 계약을 해지하는 것보다 '보험청약철회' 제도를 활용하는 것이 훨씬 유리합니다. 해지는 해약환급금만 돌려받아 원금 손실이 크지만, 청약철회는 납입한 보험료 전액을 돌려받을 수 있어 소비자의 권리를 강력하게 보호합니다.
보험청약철회는 보험증권을 받은 날로부터 15일 이내, 또는 청약일로부터 30일 이내에 신청해야 합니다. 이때 두 기간 중 먼저 도래하는 날이 마감일이므로 날짜 계산에 각별히 주의해야 합니다.
65세 이상 고령자가 전화로 가입한 경우 청약일로부터 45일까지 철회가 가능합니다. 단, 건강진단 계약, 1년 미만 단기 보험, 의무보험 등은 철회가 제한될 수 있습니다.
따라서 보험 가입 후 계약 내용에 불만이 생겼다면, 해지 버튼을 누르기 전에 반드시 보험청약철회 가능 기간과 조건을 먼저 확인해야 합니다. 이 작은 확인 절차 하나로 수십만 원에 달하는 보험료를 온전히 돌려받을 수 있기 때문입니다.
금융소비자로서 자신의 권리를 정확히 알고 활용하는 것이 현명한 보험 생활의 첫걸음입니다.