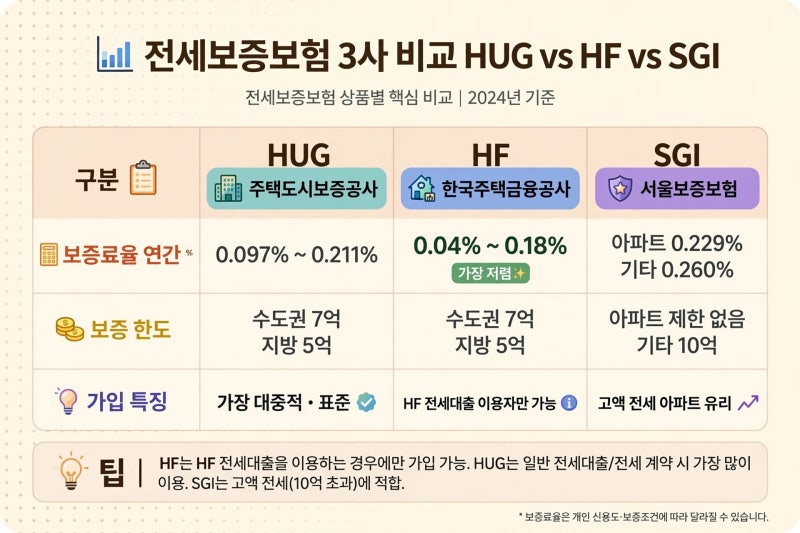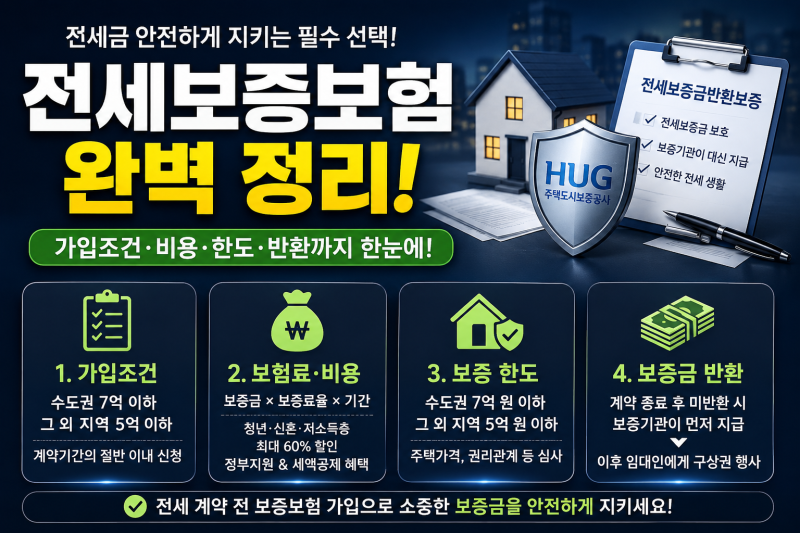
전세보증보험은 HUG, HF, SGI 세 기관에서 취급하며, 기관별 보증료율과 가입 조건이 크게 다릅니다. 보증료는 전세금액, 주택 종류, 부채비율에 따라 달라지며, 같은 전세금이라도 최대 6배까지 차이가 발생할 수 있습니다.
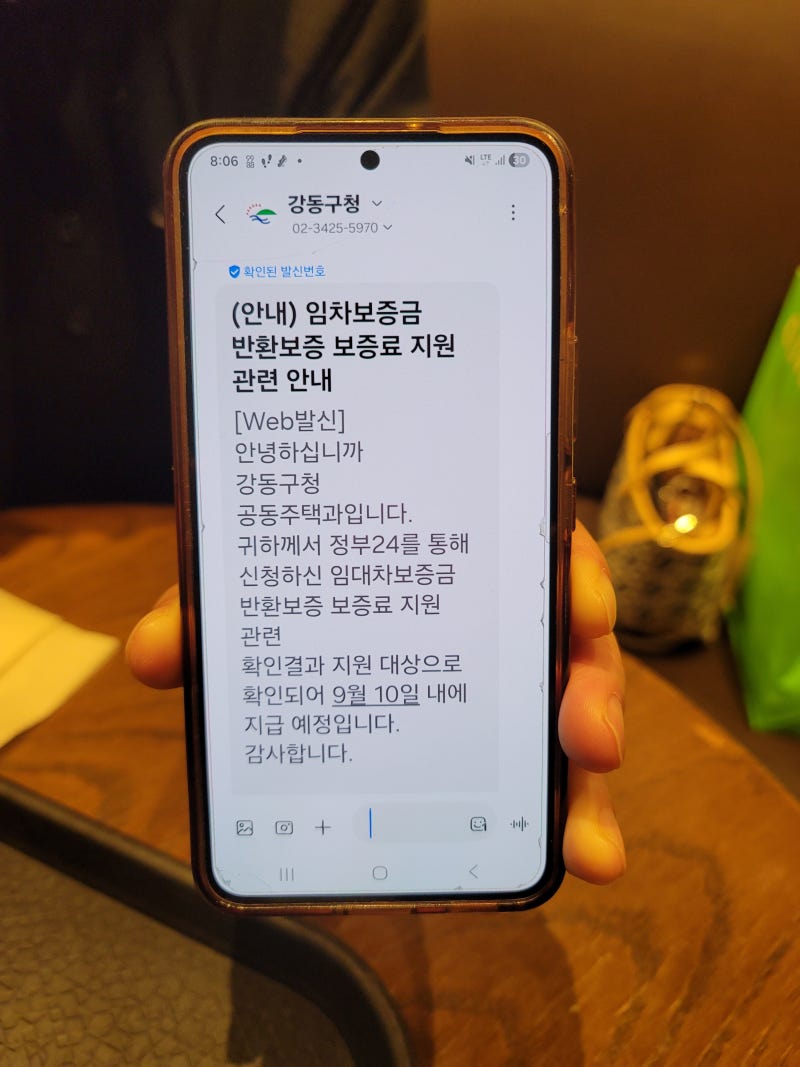
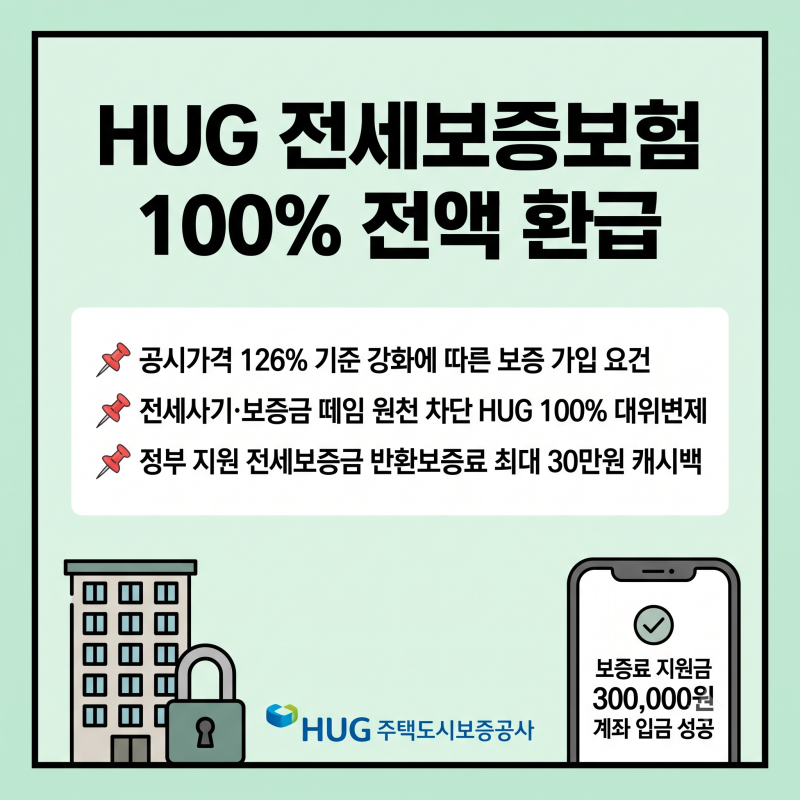
청년 및 신혼부부는 연소득 요건 충족 시 납부한 보증료를 최대 30만원까지 국비로 환급받을 수 있습니다. 전세사기 위험으로 전세보증보험 가입은 필수가 되었지만, '내 보증보험료는 얼마일까?'라는 질문에 명확한 답을 찾기 어렵습니다.
보증보험료는 전세금액 외에도 주택 종류, 부채비율 등 복합적인 요인에 따라 크게 달라지기 때문입니다. HUG, HF, SGI 세 기관은 보증료율과 가입 조건이 상이합니다. HF는 저렴하나 HF 전세대출 이용자만, SGI는 고액 전세 아파트에 유리합니다.
기관 선택에 따라 보증료율이 최대 6배 차이 나며, 같은 3억 전세라도 연간 14만 원 이상 차이 날 수 있습니다. 따라서 금액 비교보다 주택의 가입 가능 여부를 먼저 확인해야 합니다. 내 상황에 맞는 기관을 선택하고 보증범위, 할인 조건을 꼼꼼히 따져보세요.
청년 및 신혼부부는 연소득 요건 충족 시 납부 보증료를 최대 30만 원까지 국비 환급받을 수 있습니다. 이 지원 혜택을 놓치지 말고, 현명한 가입 전략으로 소중한 전세금을 안전하게 지키세요.
청년 및 신혼부부는 연소득 요건 충족 시 납부한 보증료를 최대 30만원까지 국비로 환급받을 수 있습니다. 전세사기 위험으로 전세보증보험 가입은 필수가 되었지만, '내 보증보험료는 얼마일까?'라는 질문에 명확한 답을 찾기 어렵습니다.
보증보험료는 전세금액 외에도 주택 종류, 부채비율 등 복합적인 요인에 따라 크게 달라지기 때문입니다. HUG, HF, SGI 세 기관은 보증료율과 가입 조건이 상이합니다. HF는 저렴하나 HF 전세대출 이용자만, SGI는 고액 전세 아파트에 유리합니다.
기관 선택에 따라 보증료율이 최대 6배 차이 나며, 같은 3억 전세라도 연간 14만 원 이상 차이 날 수 있습니다. 따라서 금액 비교보다 주택의 가입 가능 여부를 먼저 확인해야 합니다. 내 상황에 맞는 기관을 선택하고 보증범위, 할인 조건을 꼼꼼히 따져보세요.
청년 및 신혼부부는 연소득 요건 충족 시 납부 보증료를 최대 30만 원까지 국비 환급받을 수 있습니다. 이 지원 혜택을 놓치지 말고, 현명한 가입 전략으로 소중한 전세금을 안전하게 지키세요.