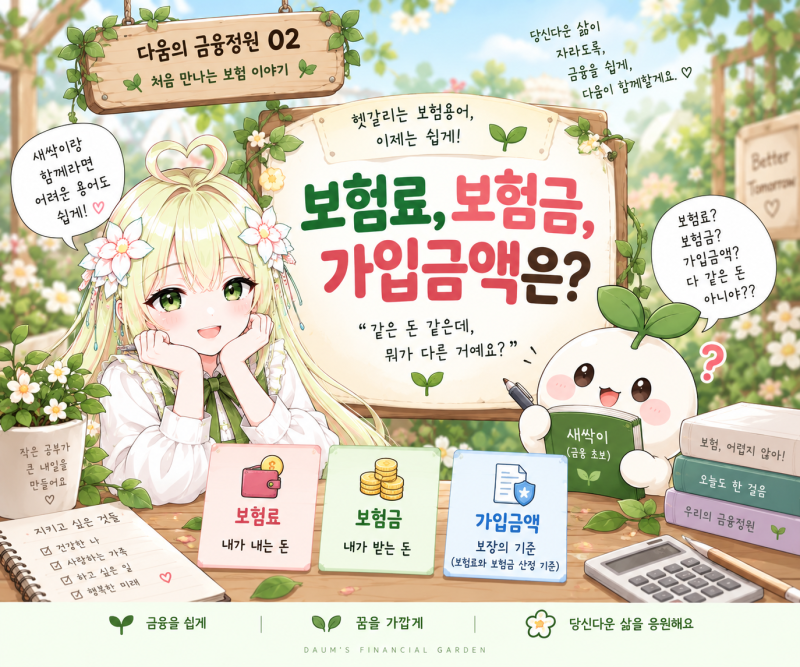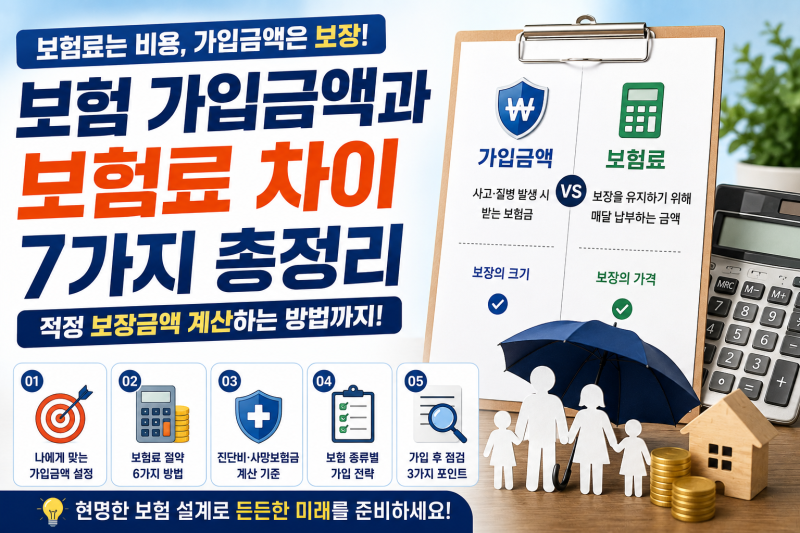
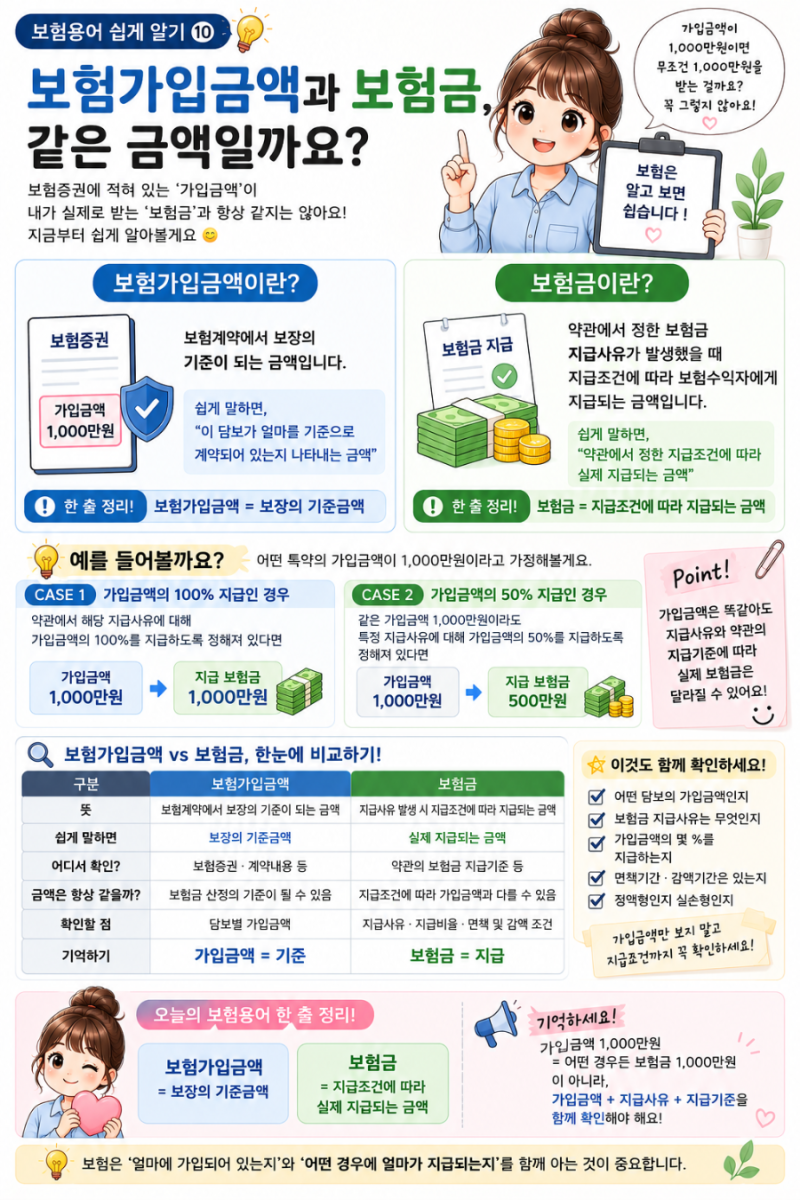
보험 가입금액은 보험사가 보험금을 산정하거나 보장 한도를 정할 때 기준으로 삼는 금액입니다. 하지만 증권에 명시된 가입금액이 모든 상황에서 그대로 지급되는 것은 아니며, 담보별 지급 방식에 따라 달라질 수 있습니다.
따라서 보험 가입금액만 볼 것이 아니라 약관상 지급 조건과 보장 범위를 함께 확인하는 것이 중요합니다. 보험 증권의 "보험 가입금액"은 실제 받을 보험금과 동일하다고 오해하기 쉽습니다. 하지만 이는 다른 개념입니다.
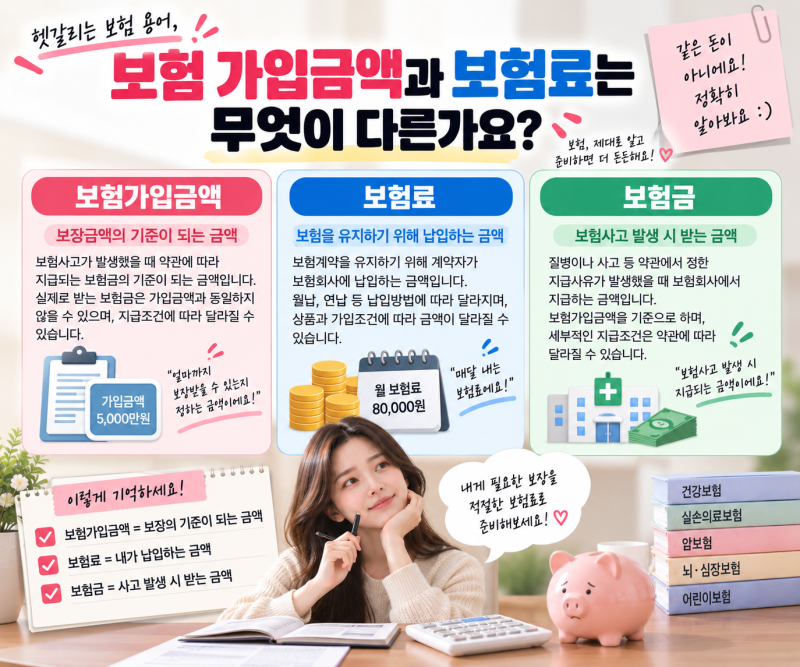
보험 가입금액은 보험사가 보험금을 계산하거나 보장 한도를 설정할 때 기준으로 삼는 금액이며, 보장의 최대 기준점입니다. 그러나 증권의 가입금액이 모든 상황에서 그대로 지급되는 것은 아닙니다.
각 담보 약관에 따라 가입금액 전액이 아닌 일정 비율만 지급되거나, 수술 종류, 장해 정도에 따라 차등 지급될 수 있습니다. 실제 손해액을 가입금액 한도 내에서 지급하거나, 초기 감액 조건이 적용되는 경우도 있습니다.
따라서 가입금액 숫자만 보고 받을 보험금을 단정해서는 안 되며, 해당 담보의 약관상 지급 조건과 보장 범위를 꼼꼼히 확인해야 합니다. 보험 가입금액의 정확한 뜻을 이해하는 것은 불필요한 오해를 줄이고 자신의 보험 보장을 제대로 파악하는 데 중요합니다.
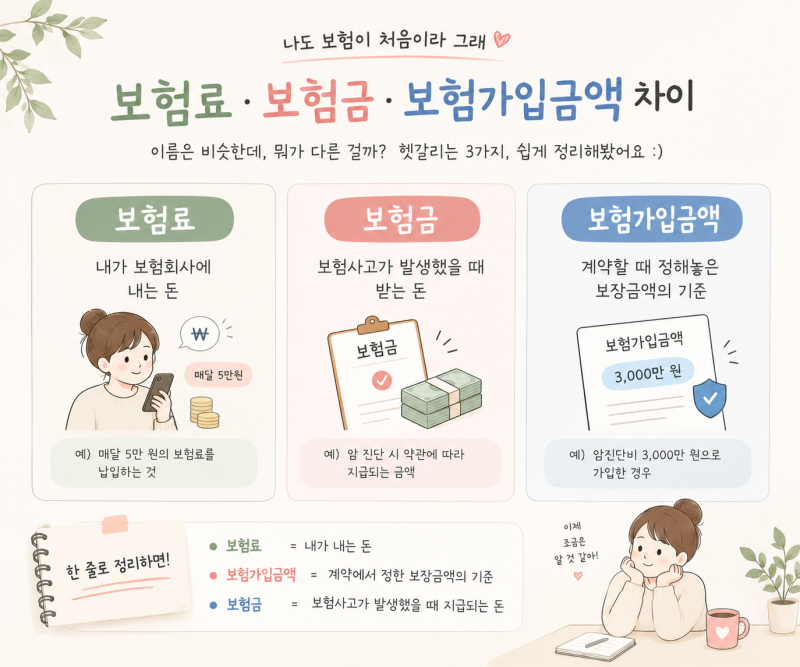
보험료, 보험금, 그리고 가입금액의 차이를 명확히 구분해야 현명한 보험 소비자가 될 수 있습니다.
따라서 보험 가입금액만 볼 것이 아니라 약관상 지급 조건과 보장 범위를 함께 확인하는 것이 중요합니다. 보험 증권의 "보험 가입금액"은 실제 받을 보험금과 동일하다고 오해하기 쉽습니다. 하지만 이는 다른 개념입니다.
보험 가입금액은 보험사가 보험금을 계산하거나 보장 한도를 설정할 때 기준으로 삼는 금액이며, 보장의 최대 기준점입니다. 그러나 증권의 가입금액이 모든 상황에서 그대로 지급되는 것은 아닙니다.
각 담보 약관에 따라 가입금액 전액이 아닌 일정 비율만 지급되거나, 수술 종류, 장해 정도에 따라 차등 지급될 수 있습니다. 실제 손해액을 가입금액 한도 내에서 지급하거나, 초기 감액 조건이 적용되는 경우도 있습니다.
따라서 가입금액 숫자만 보고 받을 보험금을 단정해서는 안 되며, 해당 담보의 약관상 지급 조건과 보장 범위를 꼼꼼히 확인해야 합니다. 보험 가입금액의 정확한 뜻을 이해하는 것은 불필요한 오해를 줄이고 자신의 보험 보장을 제대로 파악하는 데 중요합니다.
보험료, 보험금, 그리고 가입금액의 차이를 명확히 구분해야 현명한 보험 소비자가 될 수 있습니다.