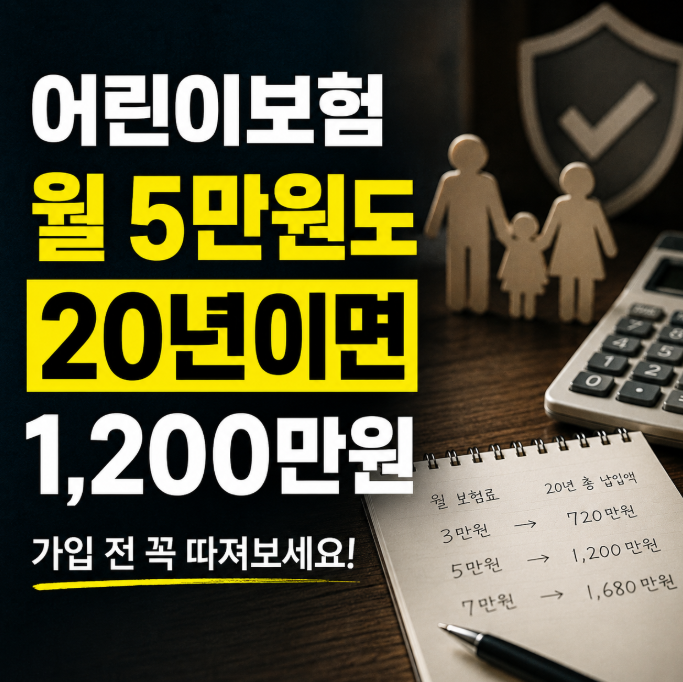
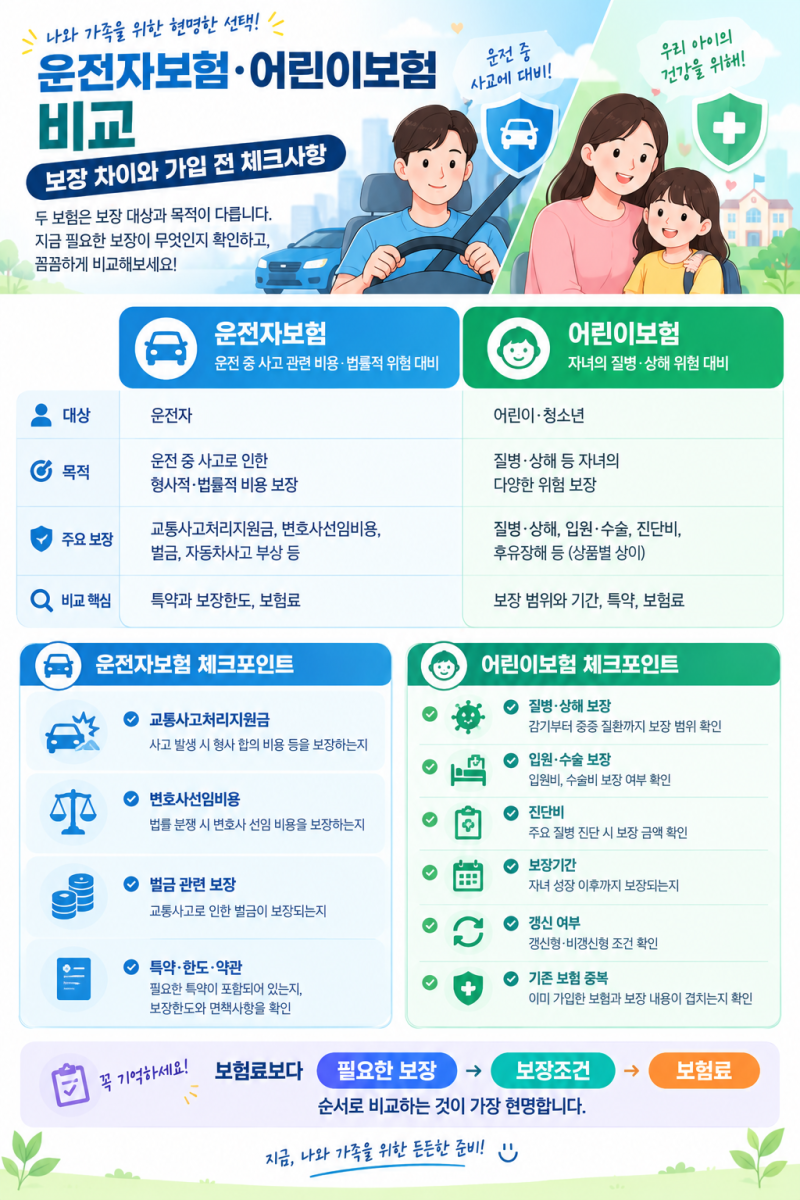
어린이보험은 모든 특약을 넣기보다 가정의 경제 상황을 고려해 감당 가능한 수준에서 필요한 보장을 정하는 것이 중요합니다. 보장 항목의 이름만 볼 것이 아니라 실제 지급 조건과 범위를 면밀히 확인해야 하며, 특히 3대 진단비의 중요성이 강조됩니다.
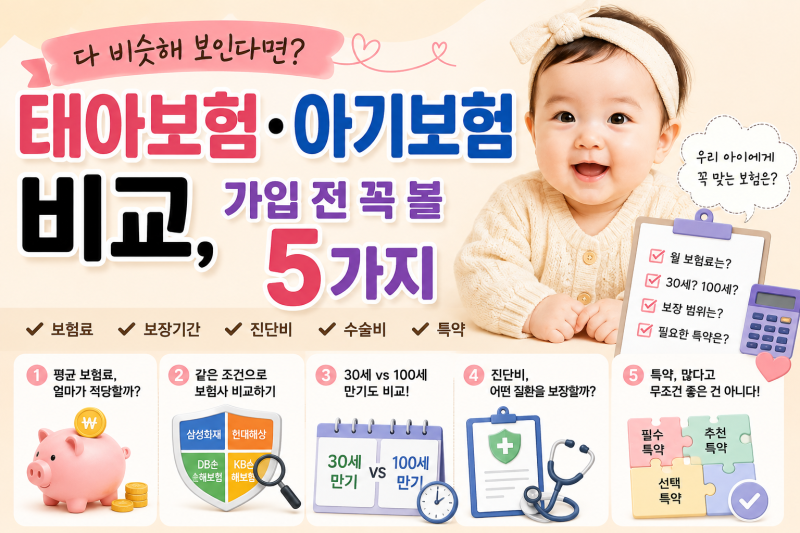
가입 나이와 보장 만기, 납입 기간은 서로 다르므로 증권의 보험기간을 정확히 확인하고, 보험사별 비교를 통해 자녀에게 맞는 최적의 설계를 찾아야 합니다. 어린이보험비교는 단순히 가격을 넘어, 아이에게 꼭 필요한 보장을 찾는 과정입니다.
모든 특약을 넣기보다 장기적인 유지 가능성을 고려, 무리 없는 납입 선에서 효율적인 보장 구성을 찾는 것이 중요합니다. 불필요한 지출을 줄이고 핵심 보장에 집중해야 합니다. 보험의 근본 목적은 고액 치료비나 간병 비용 대비입니다.
통계청 자료에 따르면 3대 질병(암, 심장, 뇌혈관)이 높은 사망 원인으로, 소아기에도 위험은 존재합니다. 따라서 독감 통원비 같은 담보보다 3대 진단비와 같이 가정을 지킬 핵심 보장을 우선해야 합니다.
보장 항목 이름이 아닌 실제 지급 조건, 범위 등을 꼼꼼히 확인하는 지혜가 필요합니다. 가입 나이, 보장 만기, 납입 기간은 서로 다르므로 증권의 보험기간을 정확히 확인해야 합니다.
NICU 입원과 저체중아 인큐베이터 이용 등 오해하기 쉬운 특약들도 실제 지급 조건에 차이가 있습니다. "어떤 경우에 받을 수 없나요?" 질문으로 명확히 이해하는 것이 좋습니다.
여러 보험사 상품을 동일 조건으로 비교 분석하여 자녀에게 맞는 최적의 어린이보험을 설계하시길 바랍니다.
가입 나이와 보장 만기, 납입 기간은 서로 다르므로 증권의 보험기간을 정확히 확인하고, 보험사별 비교를 통해 자녀에게 맞는 최적의 설계를 찾아야 합니다. 어린이보험비교는 단순히 가격을 넘어, 아이에게 꼭 필요한 보장을 찾는 과정입니다.
모든 특약을 넣기보다 장기적인 유지 가능성을 고려, 무리 없는 납입 선에서 효율적인 보장 구성을 찾는 것이 중요합니다. 불필요한 지출을 줄이고 핵심 보장에 집중해야 합니다. 보험의 근본 목적은 고액 치료비나 간병 비용 대비입니다.
통계청 자료에 따르면 3대 질병(암, 심장, 뇌혈관)이 높은 사망 원인으로, 소아기에도 위험은 존재합니다. 따라서 독감 통원비 같은 담보보다 3대 진단비와 같이 가정을 지킬 핵심 보장을 우선해야 합니다.
보장 항목 이름이 아닌 실제 지급 조건, 범위 등을 꼼꼼히 확인하는 지혜가 필요합니다. 가입 나이, 보장 만기, 납입 기간은 서로 다르므로 증권의 보험기간을 정확히 확인해야 합니다.
NICU 입원과 저체중아 인큐베이터 이용 등 오해하기 쉬운 특약들도 실제 지급 조건에 차이가 있습니다. "어떤 경우에 받을 수 없나요?" 질문으로 명확히 이해하는 것이 좋습니다.
여러 보험사 상품을 동일 조건으로 비교 분석하여 자녀에게 맞는 최적의 어린이보험을 설계하시길 바랍니다.