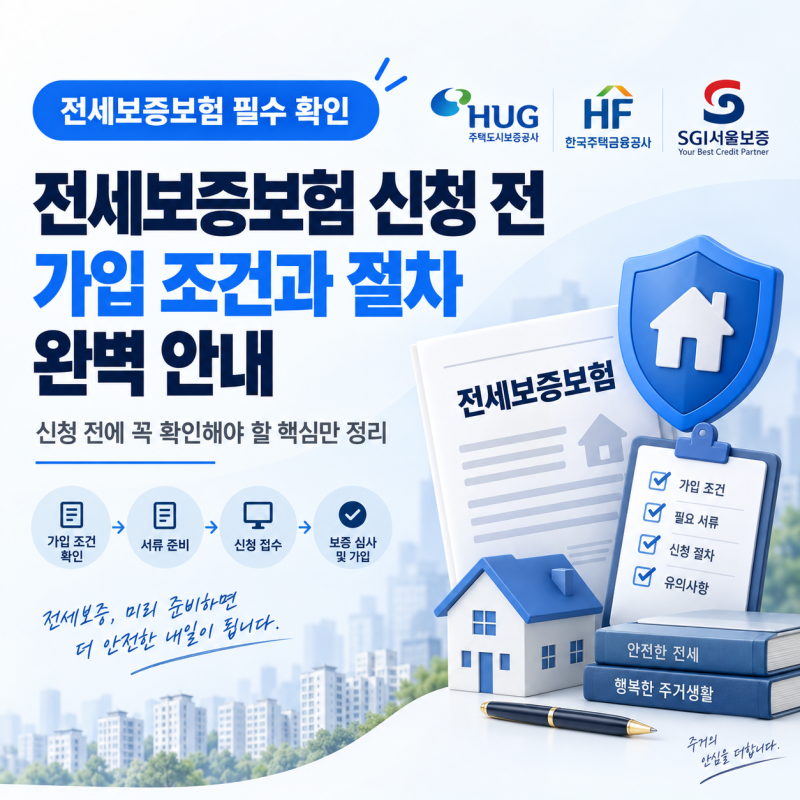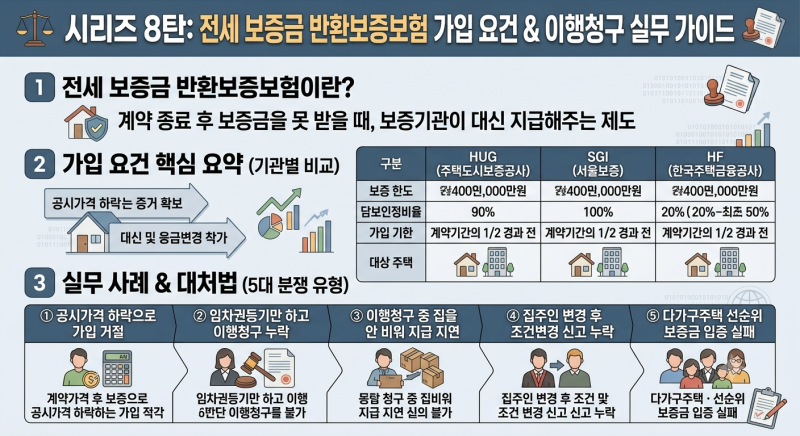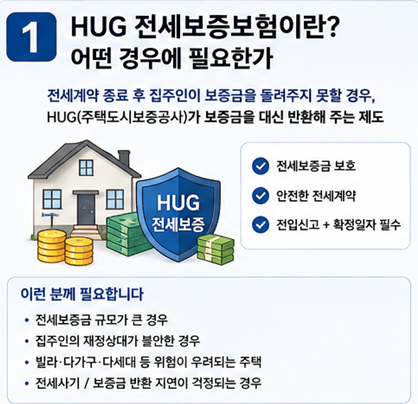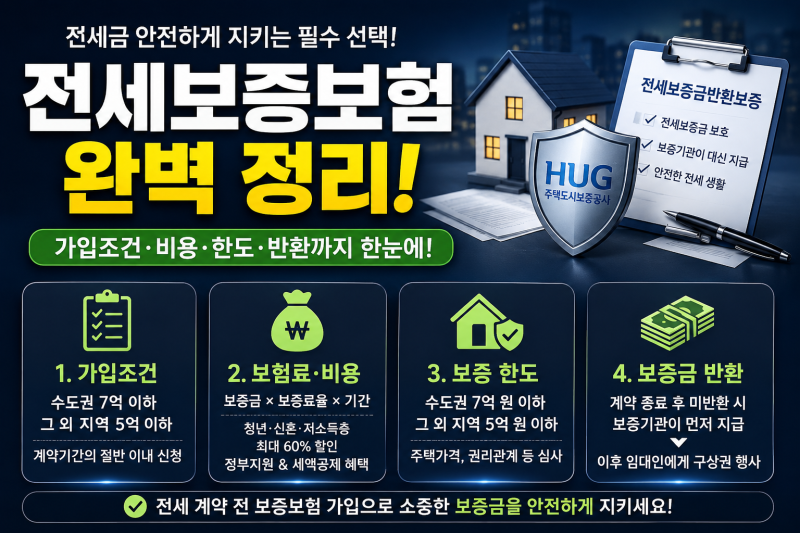
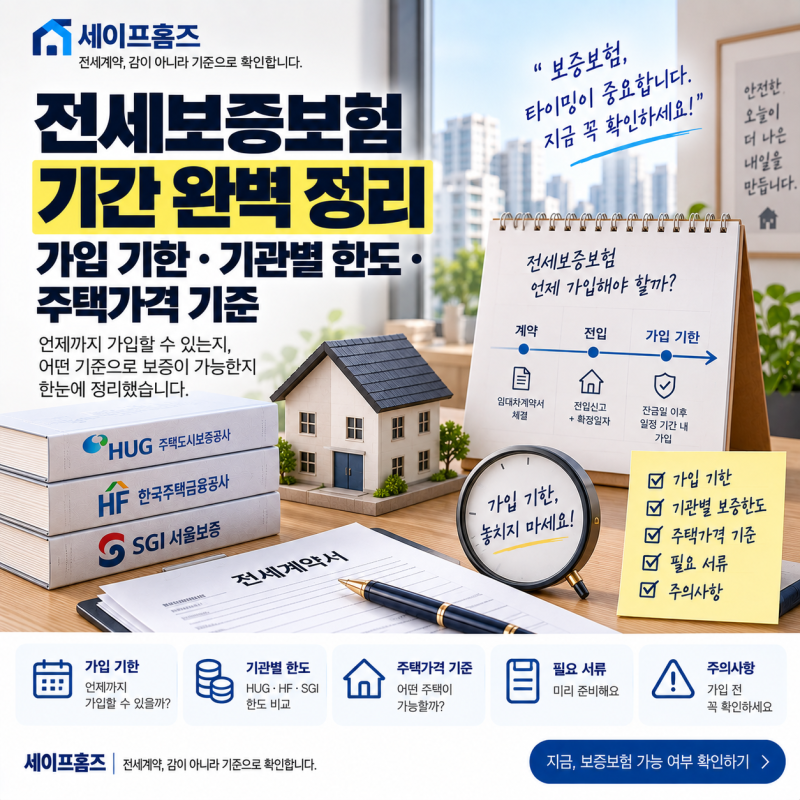
전세보증금보험은 임대인이 보증금을 돌려주지 못할 경우 보증기관이 대신 지급하는 상품입니다. 가입 시 수도권 7억, 비수도권 5억 이하의 보증금 한도와 공시가격의 126% 이내 주택 가격 기준을 충족해야 합니다.
부동산 중개사의 설명만 믿지 말고, '채권양도금지' 특약 여부와 공시가격 126% 룰을 직접 확인하는 것이 중요합니다.
최근 몇 년간 전세사기와 역전세로 인해 소중한 전세보증금을 잃는 안타까운 사례가 속출하면서, 전세보증금보험은 임차인의 필수 안전장치로 자리 잡았습니다.
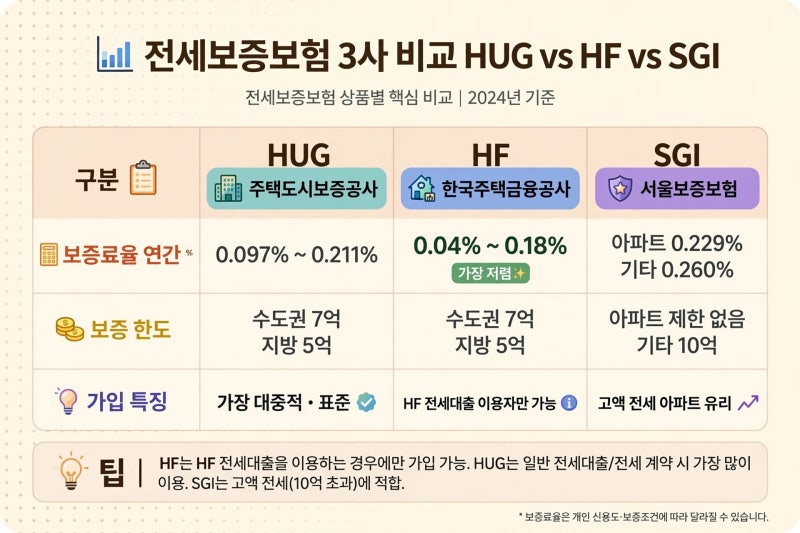
이 보험은 임대차 계약이 끝났을 때 집주인이 보증금을 돌려주지 못하면 HUG, SGI, HF 같은 보증기관이 대신 보증금을 지급해주는 상품입니다.
많은 세입자들이 '이거 꼭 들어야 하나요?'라고 묻지만, 가입 여부에 따라 결과가 완전히 달라지는 만큼, 자신의 보증금을 지키기 위해 반드시 고려해야 할 제도입니다. 전세보증금보험 가입을 위해서는 몇 가지 핵심 조건을 충족해야 합니다.
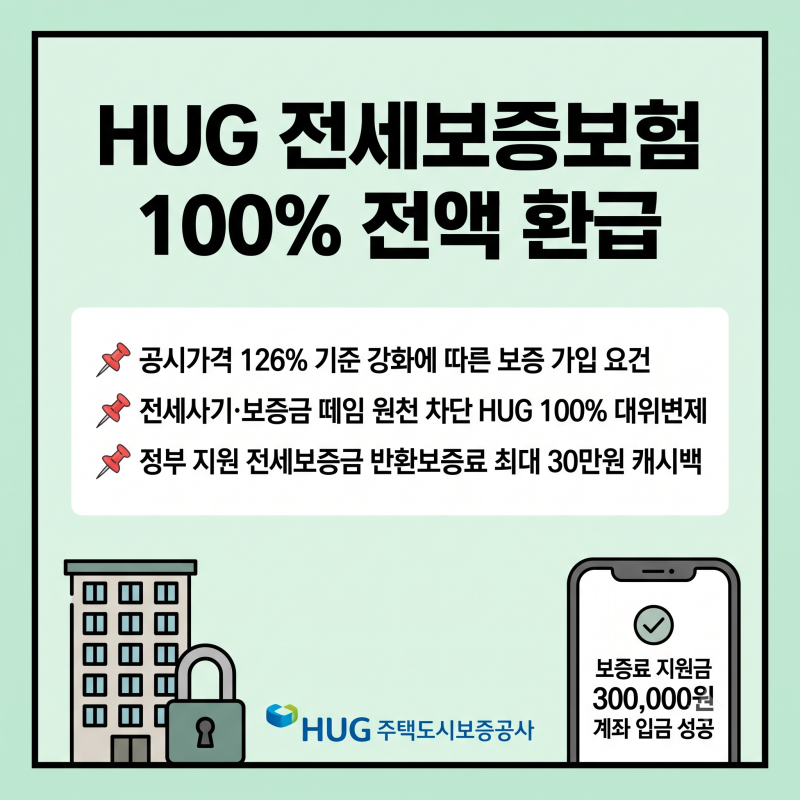
보증금 한도는 수도권 7억 원, 비수도권 5억 원 이하이며, 아파트, 빌라, 오피스텔 등 다양한 주택 유형이 대상이 됩니다. 특히 가장 중요한 것은 '공시가격 126% 룰'입니다.
이는 주택가격 산정 시 공시가격의 140%에 담보인정비율 90%를 곱한 금액 이내여야 보증 가입이 승인된다는 의미입니다. 공인중개사가 시세만으로 '무조건 가입된다'고 말하더라도, 반드시 공시가격을 직접 조회하여 126% 기준을 계산해봐야 합니다.
또한, 계약서에 '채권양도금지' 특약이 있다면 가입이 거절될 수 있으니, 계약 전 삭제를 요청하는 것이 안전합니다. 안타깝게도 중개사의 말만 믿고 계약했다가 잔금 후 보증보험 가입이 거절되는 사례가 여전히 많습니다.
전세 계약 전 5분만 투자하여 공시가격 126% 룰과 같은 핵심 가입 요건을 직접 확인하는 것이 중요합니다.
정부는 청년, 신혼부부 등에게 보증료 지원사업을 통해 최대 30만 원까지 환급해주는 혜택도 제공하고 있으니, 자격 요건을 확인하여 활용하는 것도 좋은 방법입니다. 소중한 전세금을 지키기 위한 가장 확실한 방법은 임차인 스스로 꼼꼼하게 확인하고 대비하는 것입니다.
부동산 중개사의 설명만 믿지 말고, '채권양도금지' 특약 여부와 공시가격 126% 룰을 직접 확인하는 것이 중요합니다.
최근 몇 년간 전세사기와 역전세로 인해 소중한 전세보증금을 잃는 안타까운 사례가 속출하면서, 전세보증금보험은 임차인의 필수 안전장치로 자리 잡았습니다.
이 보험은 임대차 계약이 끝났을 때 집주인이 보증금을 돌려주지 못하면 HUG, SGI, HF 같은 보증기관이 대신 보증금을 지급해주는 상품입니다.
많은 세입자들이 '이거 꼭 들어야 하나요?'라고 묻지만, 가입 여부에 따라 결과가 완전히 달라지는 만큼, 자신의 보증금을 지키기 위해 반드시 고려해야 할 제도입니다. 전세보증금보험 가입을 위해서는 몇 가지 핵심 조건을 충족해야 합니다.
보증금 한도는 수도권 7억 원, 비수도권 5억 원 이하이며, 아파트, 빌라, 오피스텔 등 다양한 주택 유형이 대상이 됩니다. 특히 가장 중요한 것은 '공시가격 126% 룰'입니다.
이는 주택가격 산정 시 공시가격의 140%에 담보인정비율 90%를 곱한 금액 이내여야 보증 가입이 승인된다는 의미입니다. 공인중개사가 시세만으로 '무조건 가입된다'고 말하더라도, 반드시 공시가격을 직접 조회하여 126% 기준을 계산해봐야 합니다.
또한, 계약서에 '채권양도금지' 특약이 있다면 가입이 거절될 수 있으니, 계약 전 삭제를 요청하는 것이 안전합니다. 안타깝게도 중개사의 말만 믿고 계약했다가 잔금 후 보증보험 가입이 거절되는 사례가 여전히 많습니다.
전세 계약 전 5분만 투자하여 공시가격 126% 룰과 같은 핵심 가입 요건을 직접 확인하는 것이 중요합니다.
정부는 청년, 신혼부부 등에게 보증료 지원사업을 통해 최대 30만 원까지 환급해주는 혜택도 제공하고 있으니, 자격 요건을 확인하여 활용하는 것도 좋은 방법입니다. 소중한 전세금을 지키기 위한 가장 확실한 방법은 임차인 스스로 꼼꼼하게 확인하고 대비하는 것입니다.